三井住友銀行で子供口座を作る全手順と注意点!Olive連携と必要書類
我が子の誕生や進学、お年玉の管理をきっかけに「そろそろ子供名義の銀行口座を作ろう」と考える保護者が増えています。デジタル化が急速に進む2026年現在、メガバンクの中でも総合金融サービス「Olive」を軸にデジタル体験を刷新してきた三井住友銀行の子供口座は、多くのファミリー層から高い関心を集めています。
しかし、未成年の口座開設には親権者による代理手続きのルールや、本人確認書類の厳格化、紙の通帳を発行する場合の手数料など、事前に把握しておかないと二度手間になる落とし穴が少なくありません。本記事では、三井住友銀行で子供の口座を開設するメリット・デメリットをはじめ、必要な書類、Oliveとの連携条件、失敗しない資産管理のポイントまで徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:15歳未満の子供口座は親権者の代理手続きが可能で、アプリを活用した印鑑レス・Web通帳なら手数料無料でスムーズに開設できる。
- 要点2:話題の「Oliveフレキシブルペイ」は中学生を除く15歳以上が対象であり、0歳〜中学生までは通常のSMBCダイレクト口座で運用する必要がある。
- 要点3:お年玉の長期保管では「名義預金」とみなされないよう実態管理を行い、金融教育のツールとして親子間の境界線を明確にすることが成功の鍵となる。
【2026年最新】三井住友銀行で子供口座を開設するメリットと決定的な理由
子供名義の口座を開設する金融機関として、三井住友銀行が選ばれている背景には、メガバンクならではの圧倒的な信頼性と、業界屈指のモバイルアプリによる利便性があります。特に2026年現在の家計管理において、以下の強みが保護者から支持されています。
第一に、「三井住友銀行アプリ」の直感的なUI設計です。保護者が普段からSMBCダイレクトを利用していれば、子供用口座の残高や入出金明細をスマートフォン上で一括把握しやすく、教育資金の積立状況がひと目でわかります。入出金があった際にリアルタイムで通知が届くため、不正利用や誤送金の早期発見にも直結します。
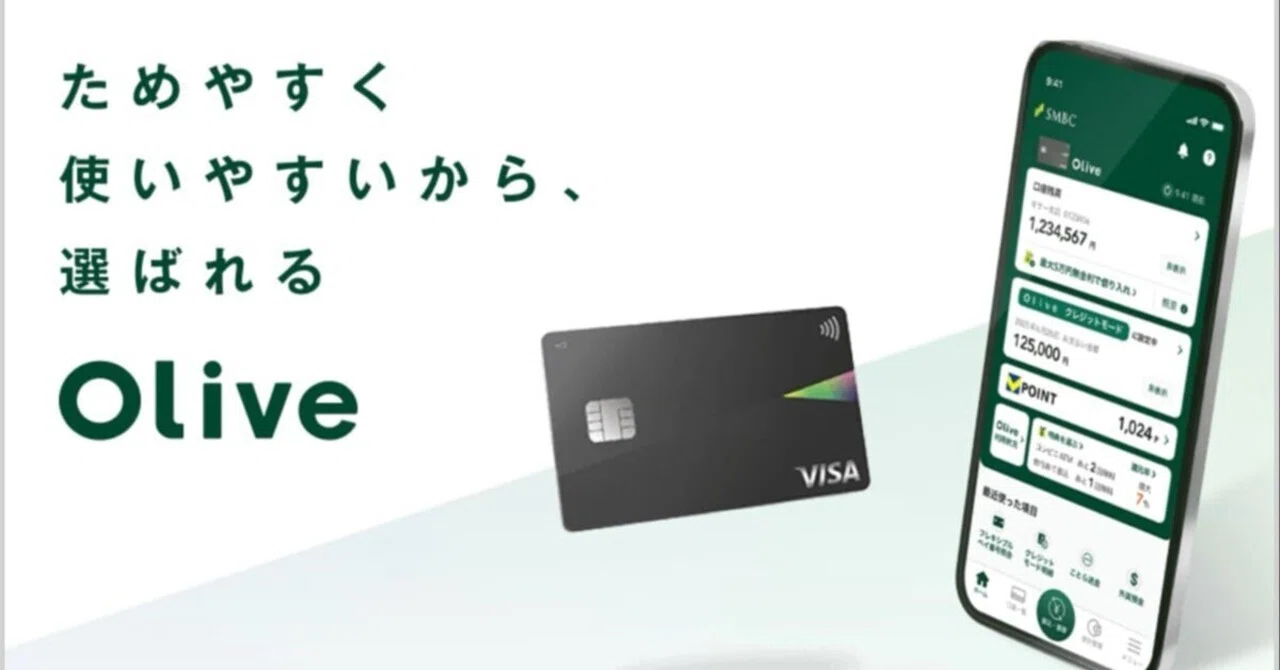
第二に、将来的なキャッシュレス移行の円滑さです。三井住友フィナンシャルグループが推進する「Olive」エコシステムは、ポイント還元率の高さやマルチナンバーレスカードの利便性で市場を牽引しています。幼少期に口座を作っておくことで、高校進学や15歳の節目を迎えた際にスムーズにOliveアカウントへ移行でき、スムーズなマネーリテラシー教育へと接続できます。
さらに、三井住友銀行では「印鑑レス口座」および「Web通帳」が標準化されており、紙の通帳を紛失するリスクや改印手続きの手間を完全に排除できる点も、共働き世帯を中心に高い評価を得ています。

親の代理手続きに必要な書類と印鑑レス口座の開設手順
未成年、特に15歳未満の子供口座を開設する場合、親権者(法定代理人)による代理手続きが基本となります。店頭窓口での待ち時間を避けるためにも、事前の書類準備と年齢別の手続きルールの把握が欠かせません。
窓口およびオンラインでの手続きにおいて求められる本人確認書類の組み合わせは厳格に定められています。不備があると即日開設ができないため、以下のリストを必ず確認してください。
- 子供本人の確認書類:マイナンバーカード、または「健康保険証+住民票の写し(発行後6か月以内)」
- 来店・申請する親権者の確認書類:運転免許証、マイナンバーカード、パスポートなど顔写真付きの公的証明書
- 親子関係を証明する書類:同居かつ同一世帯であることが確認できる住民票の写し(子供と親の両方が記載されているもの)、または戸籍謄本
- 届出印:印鑑レス口座を選択する場合は原則不要(窓口での取引印を登録したい場合のみ持参)
15歳以上の高校生などの場合は、本人自身がスマートフォンアプリからマイナンバーカードを読み取ることで、最短即日〜翌営業日にオンライン完結で口座開設が可能です。一方、0歳〜14歳までは親権者のスマートフォンや店頭窓口での代理申請となり、親子関係の確認ステップが必須となります。
【徹底比較】メガバンクとネット銀行の子供向け口座・Olive仕様の違い
子供の預金先を選ぶにあたり、メガバンク他行やネット銀行との機能差を客観的なデータで把握しておくことが重要です。主要な選択肢における特徴を比較表にまとめました。
| 項目 | 三井住友銀行(SMBC / Olive) | 他行メガバンク(三菱UFJ・みずほ) | 大手ネット銀行(楽天・住信SBI) |
|---|---|---|---|
| 対象年齢と開設方法 | 0歳〜可能(15歳未満は親代理、15歳以上はOlive対応) | 0歳〜可能(親権者代理または窓口) | 0歳〜可能(郵送・完全オンライン中心) |
| 紙通帳の手数料 | 年間1,100円(Web通帳は完全無料) | 年間550円〜1,100円(デジタル通帳は無料) | 紙通帳なし(デジタル専用) |
| キャッシュレス連携 | 15歳以上でOliveフレキシブルペイ(デビット・ポイント) | 中学生以上向けデビットカード等 | 12歳以上または15歳以上向けデビットカード |
| アプリの操作性・機能 | ★4.8(Vポイント集約、一括資産管理が優秀) | ★4.2(標準的な入出金照会・振込) | ★4.5(目的別口座や自動積立が充実) |
表から明らかなように、三井住友銀行は「将来的にOliveを中心としたVポイント経済圏を活用させたい」「15歳以降のデビット決済や金融アプリ操作を学ばせたい」と考える家庭にとって、最も拡張性の高いプラットフォームを提供しています。
【実態検証】お年玉貯金やアプリ管理における保護者の生の声
実際に三井住友銀行で子供の口座を開設し、お年玉や児童手当を管理している保護者のコミュニティ検証からは、リアルな評価と運用実態が浮かび上がっています。
「親の口座と同じSMBCアプリに子供の口座を紐付けておけるため、お年玉をもらったその日にATMから入金し、アプリですぐに反映を確認できるのがストレスフリー」(30代・2児の母)という声が多く見られます。子供がもらったお祝い金を現金で自宅保管するリスクを避け、確実にデジタル上で仕分けられる安心感は大きな強みです。
一方で、紙の通帳へのこだわりを持つ祖父母世代との間でギャップが生じるケースも報告されています。「生まれた記念に生まれたときの体重や身長の数字を入金し、紙の通帳に印字してプレゼントしたかったが、三井住友銀行では紙通帳の発行に年間1,100円(税込)の手数料がかかることを知り、Web通帳に切り替えた」(40代・父親)という実体験は典型的です。
2026年現在はメガバンク各行で紙通帳の有料化が定着しており、記念記帳よりも「アプリの取引明細画面をスクリーンショットで残す」「PDFでダウンロードしてクラウド保存する」といったデジタルネイティブな記録方法が主流となっています。
一般に知られていない盲点とネットの誤解|贈与税や名義預金リスク
ネット上のQ&AサイトやSNSでは、「子供の口座を作って親が毎月貯金していれば安心」という言説が散見されますが、ここには税務上の重大な盲点が存在します。
最大のリスクは「名義預金」とみなされるトラブルです。税法上、子供名義の口座であっても、原資を出したのが親であり、通帳やキャッシュカード、暗証番号の管理を子供が把握していない場合、その預金は「実質的に親の財産」と判定されます。将来、子供が成人してまとまった額を引き出そうとした際や、万が一の相続時に遡って贈与税・相続税の課税対象となる危険性があります。
このリスクを回避するための鉄則は以下の3点です。
- 年間110万円の非課税枠の意識:親から子供への資金移動が年間110万円を超える場合は、必ず贈与契約書を作成して適切な申告を行う。
- 成長に応じた管理権の移譲:子供が高校生や大学生になった段階で口座の存在を知らせ、暗証番号やアプリの管理を本人に引き渡す。
- 用途の明確化:子供自身のお年玉やお祝い金の入金記録を明細に残し、親の生活費口座との混同を徹底して防ぐ。
また、「未成年なら誰でもOliveフレキシブルペイが持てる」というネット上の誤解もありますが、Oliveフレキシブルペイの申し込み資格は「中学生を除く15歳以上」です。クレジットモードの利用にはさらに所定の審査(高校生不可・18歳以上など)が必要となるため、中学生以下の子供には通常のSMBCキャッシュカードを発行するのが正確な手順となります。
【プロの結論】金融教育と心理的自立を両立させる判断基準
子供の銀行口座開設は、単なる資金の保管場所作りにとどまらず、親子間における「心理的バウンダリー(健全な境界線)」を築き、金融教育を進めるための重要な契機です。
家族社会学の観点では、子供の金銭管理に対して親が過度に干渉し続けると、成人後も親に経済的・心理的に依存する構造を生み出しやすくなると指摘されています。小学生までは親が代理で適切に管理しつつも、中学生・高校生へと成長するにつれて「自分のお金がいくらあり、どう増減しているのか」をオープンに共有することが、自立した金銭感覚を養う第一歩となります。
三井住友銀行の子供口座がおすすめできる家庭
- 親自身が日常的に三井住友銀行やOliveを利用しており、同一アプリで効率的に家計・教育資金を把握したい家庭
- 紙の通帳を必要とせず、完全なWeb通帳・印鑑レスでスマートに手続きを完結させたい人
- 子供が15歳(高校生)以上になった際、Vポイント還元やデビット機能を活用したキャッシュレス教育を始めたい家庭
慎重に検討・他行と比較すべき家庭
- 1円単位でも高い預金金利を求め、普段使いの利便性よりも預金利息を最優先したい家庭(金利優遇のあるネット専業銀行が有利)
- 出生体重の記帳など、どうしても無料の紙通帳にこだわって記念品として残したい人(紙通帳無料の地方銀行やゆうちょ銀行を検討)
【三井 住友 銀行 子供 の 口座】に関するよくある質問(FAQ)
Q1:0歳の赤ちゃんでも三井住友銀行で口座開設できますか?
A1:はい、誕生直後から開設可能です。親権者が代理人となり、赤ちゃんの健康保険証と世帯全員が記載された住民票、親権者の顔写真付き本人確認書類を持参またはオンライン申請することで手続きが行えます。
Q2:子供の口座開設時に印鑑は絶対に必要ですか?
A2:いいえ、印鑑レス口座を選択すれば印鑑の登録は不要です。窓口での手続きやアプリでの取引も、生体認証やパスワード等で安全に行うことができます。
Q3:Oliveフレキシブルペイは何歳から作れますか?
A3:Oliveアカウントおよびフレキシブルペイ(デビットモード・ポイント払い)は、中学生を除く15歳以上から申し込み可能です。15歳未満のお子様は、通常の三井住友銀行普通預金口座(キャッシュカード発行)を開設することになります。
Q4:祖父母からのお祝い金を子供の口座に直接振り込んでも問題ありませんか?
A4:口座への振込自体は問題ありません。ただし、年間110万円を超える贈与になる場合や、祖父母が管理権を握ったままにしていると名義預金と判断されるリスクがあるため、贈与の事実と管理実態を明確にしておくことが大切です。
まとめ:将来の資産形成と自立に向けた最適な口座運用の選択肢
三井住友銀行での子供口座開設は、メガバンクの強固なセキュリティと、進化したSMBCアプリの利便性を享受できる優れた選択肢です。15歳未満であれば親権者代理による印鑑レス・Web通帳での手続きを活用し、15歳以降はOliveによる実践的なキャッシュレス決済へとステップアップしていく設計が整っています。
口座を開設した後は、定期的に残高や入出金履歴を子供と一緒に確認し、お金の流れや大切さを対話する機会を設けてみてください。適切な口座選びと透明性の高い資産管理が、子供の将来の金融リテラシーと豊かな自立を支える強固な土台となるはずです。 (出典: 三井 住友 銀行 子供 の 口座(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
