2026年最新の看護師賠償責任保険ランキング!協会と民間の比較と選び方
医療現場の高度化と業務負担の増加が続く2026年、現場で働く看護師にとって「予期せぬ医療事故」への備えは、もはや他人事ではありません。「病院が包括保険に入っているから自分は大丈夫」と考えている看護職も少なくありませんが、重大なインシデントにおいて個人が法的な賠償責任や懲戒リスクに晒される事例は後を絶ちません。
万が一の事態が起きた際、自分自身の生活やキャリアを守る盾となるのが賠償責任保険です。日本看護協会の制度から損害保険各社が展開する民間プランまで、選択肢が多様化するなかで、どれを選ぶのが最も合理的かつ安心なのか、徹底した現場取材とデータ比較をもとに導き出した決定版をまとめました。
📌 【この記事の重要ポイントまとめ】
- 要点1:病院の包括保険だけではカバーしきれない「個人の法的責任」や求償リスクに備え、個人加入の必要性が急増している。
- 要点2:日本看護協会の制度は手厚いものの年会費が必要なため、単体加入できる損保ジャパンなどの民間保険がコスパ面で高評価を獲得している。
- 要点3:後悔しないためには、対人賠償限度額だけでなく「初期段階からの弁護士費用特約」や「業務外の善行保護」が含まれるかを精査して選ぶべきである。
【2026年最新】看護師賠償責任保険おすすめランキングTOP3
補償の手厚さ、ランニングコスト、初期対応の柔軟性、加入手続きの手軽さを総合的に評価した、2026年現在の主要プランランキングを公開します。
第1位:損保ジャパン(WILL看護師賠償責任保険などの民間プラン)
日本看護協会の非会員であってもダイレクトに加入できる利便性と、圧倒的なコストパフォーマンスで単独首位となりました。年間保険料が約2,500円〜3,500円程度と手頃でありながら、対人賠償1事故あたり最高1億円〜2億円まで手厚くカバーします。何より、訴訟前の示談交渉や初期相談段階から使える弁護士費用特約の使い勝手が現場から高く支持されています。
第2位:日本看護協会「看護職賠償責任保険」
看護職専用のスケールメリットを活かした王道プランです。対人賠償は1事故につき最高1億円、自己負担額(免責金額)ゼロという安心設計が特徴。ただし、加入には日本看護協会および都道府県看護協会への入会が必須であり、保険料とは別に年間数万円規模の協会費が発生する点が選択の分かれ目となります。すでに協会員である方にとっては最有力候補です。
第3位:各種医療系共済・民間損保の個人型プラン(東京海上日動・三井住友海上など)
病院・クリニックの労働組合や職能団体経由で加入できる団体保険プランです。団体割引が適用されるケースが多く、針刺し事故時の感染見舞金など看護現場特有の細かい実害補償が付帯している点で手堅い評価を得ています。
「病院の保険があるから安心」は危険?個人加入が必要とされる決定的な理由
「勤務先が施設賠償責任保険に入っているから個人加入は不要」という認識は、現在の司法判断や現場リスクに照らし合わせると大きな落とし穴を抱えています。
病院が加入する保険は、あくまで「病院(使用者)の使用者責任」をカバーするためのものです。重大な過失と見なされた場合、病院側や保険会社から看護師個人に対して損害賠償の求償(立て替えた費用の請求)が行われる法的なリスクが完全にゼロとは言い切れません。また、刑事告発や看護師等免許の行政処分(業務停止・免許取消など)のリスクに直面した際、病院の顧問弁護士は「病院の利益」を最優先するため、必ずしも個人を守ってくれるわけではありません。
自前の保険を1本持っておくことは、組織の意向に左右されず、自分専属の弁護士を立てて身を守る権利を確保することを意味します。
日本看護協会と民間保険を徹底比較|補償内容・保険料相場・特約の違い
多くの看護師が頭を悩ませる「日本看護協会の保険」と「民間保険(損保ジャパンなど)」の違いについて、要点を整理しました。
| 比較項目 | 日本看護協会(看護職賠償責任保険) | 民間保険(損保ジャパン等 / WILL) |
|---|---|---|
| 年間保険料 | 約3,300円(※別途、協会費が必要) | 約2,500円〜3,500円(単体加入可) |
| 対人賠償限度額 | 1事故1億円 / 期間中3億円 | 1事故1億円〜2億円(プランによる) |
| 加入条件 | 日本看護協会および都道府県看護協会の会員 | 看護師・准看護師等の有資格者(会員不問) |
| 勤務外の救命行為 | 補償対象(善きサマリア人の法理対応) | 補償対象(プラン規定による) |
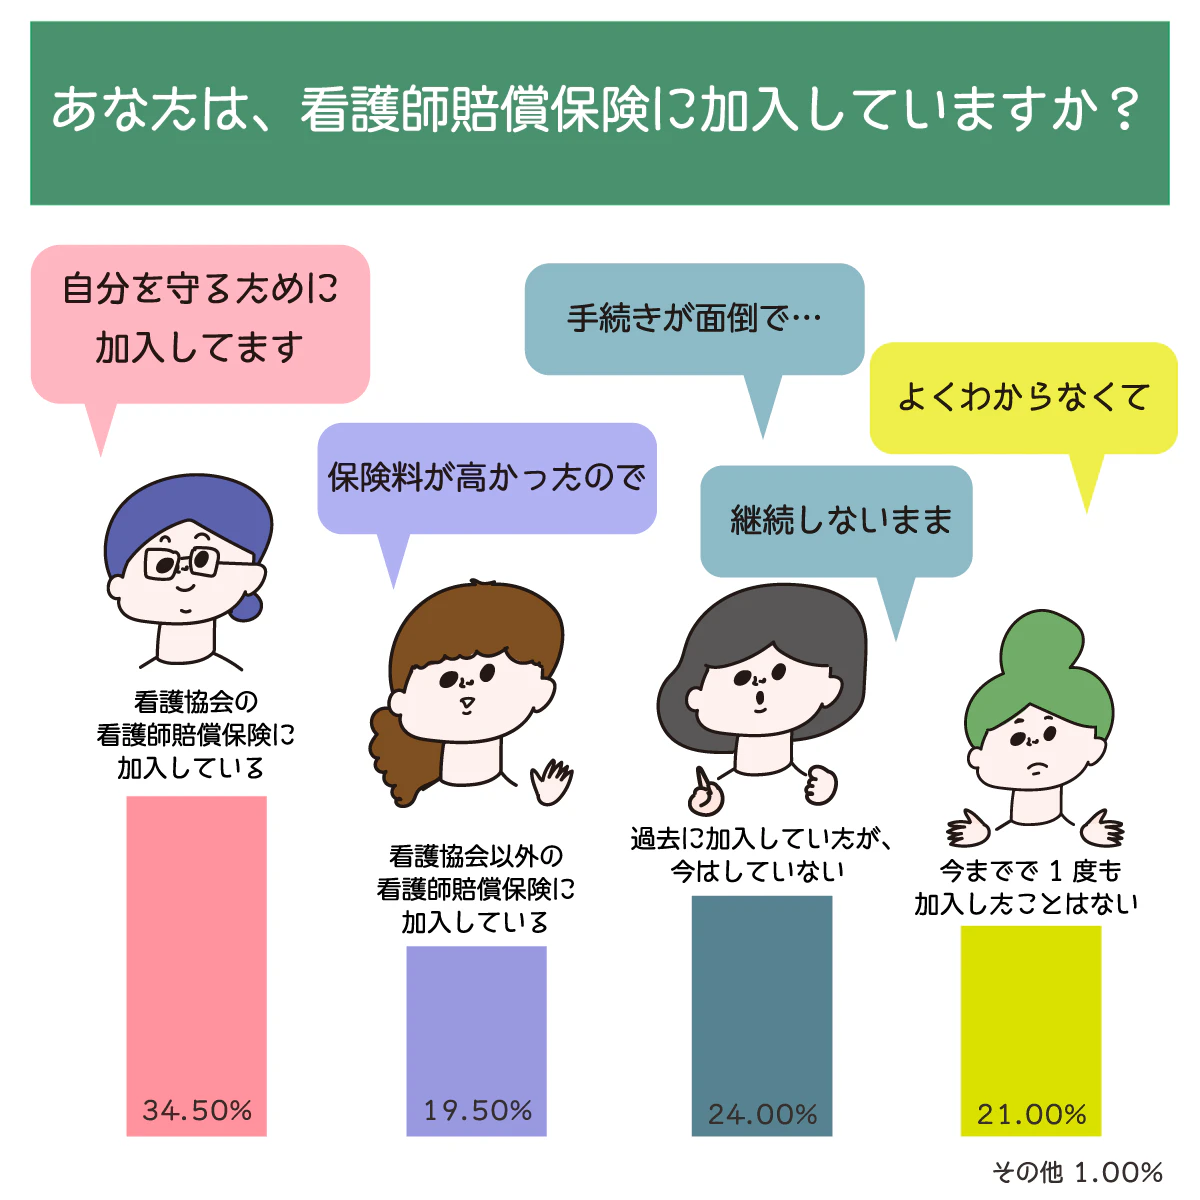
研修参加や学会活動のためにすでに看護協会費を支払っている場合は、協会の保険が最もシンプルです。一方、「キャリアアップ研修などは必要なく、純粋に万が一の事故補償だけを低コストで確保したい」という層には、年間数千円のみで完結する民間保険が賢い選択肢として選ばれています。
弁護士費用特約の有無が勝敗を分ける?医療事故発生時のリアルな補償範囲
損害賠償金そのものよりも、現場の看護師を精神的・経済的に追い詰めるのが「争訟対応にかかる費用」です。患者側からのクレームが訴訟に発展した場合、着手金や報酬金を含めた弁護士費用は数百万円規模に達することも珍しくありません。
優れた賠償責任保険の多くには、対人賠償だけでなく弁護士費用特約が組み込まれています。民事裁判での応訴費用はもちろんのこと、事故初期の示談交渉や、警察の事情聴取・事情説明に同席を依頼するための費用まで幅広くカバーされます。事故が起きた直後、病院側の対応とは別に自分側の法的な味方を即座に確保できるかどうかが、その後の看護師人生を大きく左右します。
現場のリアルな口コミ・評判から見る「後悔しない保険の選び方」3つの基準
現場で働く看護師たちの口コミや実体験を調査すると、保険選びで後悔しないための明確な基準が浮き彫りになってきます。
① 業務外の応急手当(プライベート時の救命)が対象か
通勤電車内や街中で倒れた人に遭遇し、善意で救護活動を行った際の事故も補償対象に含まれているかは必須のチェックポイントです。
② パート・派遣・副業先でのインシデントにも対応しているか
勤務形態が多様化する現代、常勤先だけでなく単発バイトや訪問看護の副業先で起きた事故までシームレスに補償される個人加入型が圧倒的に支持されています。
③ 手続きが完全オンラインで完結するか
書類郵送や勤務先を通した手続きは、周囲への配慮や手間から敬遠されがちです。スマホひとつで即日加入でき、更新も自動で行われるWeb完結型プランが評判を集めています。
【看護師賠償責任保険ランキング】に関するよくある質問(FAQ)
Q1:パート勤務や潜在看護師(休職中)でも個人加入すべきですか?
A1:パートや非常勤であっても、医療行為や看護ケアを行う以上、法的な責任の重さは常勤と変わりません。むしろシフト制で周囲のサポート体制が薄い場面もあるため、個人加入の必要性は高いと言えます。また、休職中であっても復職予定がある場合やプライベートでの応急救護に備えて加入を継続する方が増えています。
Q2:個人で保険に入っていることを職場(病院)に伝える必要はありますか?
A2:職場に報告する義務はありません。民間の個人加入型プランであれば、プライベートな契約として勤務先に知られることなく加入・更新が可能です。
Q3:インシデントを起こしてしまった場合、どのタイミングで保険会社に連絡すべきですか?
A3:患者側から具体的な金銭請求が来る前であっても、「重大な事故に発展する可能性がある」と判断した段階で速やかに保険会社の相談窓口へ連絡することが鉄則です。初期対応のアドバイスや弁護士紹介を早期に受けることで、トラブルの深刻化を防ぐことができます。
まとめ:自分と患者を守るために2026年中に見直すべき最適な一手
日々の過酷な業務の中でどれほど注意を払っていても、ヒューマンエラーのリスクを完全にゼロにすることは不可能です。だからこそ、万が一の事態が起きたときに自分自身と家族の生活を守り、委縮せずに日々の看護業務に専念するためのセーフティネットが欠かせません。
看護協会への加入状況や働き方のスタイルに合わせて、自分に最適なプランを今すぐ確認し、万全の体制を整えておくことがプロフェッショナルとしての確かな一歩となります。 (出典: 看護 師 賠償 責任 保険 ランキング(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
