医療保険とがん保険の違いを徹底比較!片方か両方か2026年の結論
病気やケガに備える保険を検討する際、多くの人が直面するのが「医療保険に加入していれば、がん保険は不要なのではないか」「両方入ると保険料の無駄になるのでは」という疑問です。日本人の2人に1人が生涯でがんに罹患すると言われる現代において、適切な保障の組み合わせを見極めることは、家計防衛と治療の選択肢を確保する上で極めて重要なテーマとなっています。
医療技術の進歩に伴い、入院日数の短期化や外来・通院による抗がん剤治療の長期化が進む2026年の医療現場では、従来の保障設計ではカバーしきれないケースも散見されます。本稿では、医療保険とがん保険の決定的な違いを構造から解明し、公的保障との兼ね合いや実質的な自己負担額、そして後悔しない選び方の判断基準を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療保険は「病気・ケガ全般の入院・手術を浅く広くカバー」し、がん保険は「がん治療に伴う長期通院・診断一時金・自由診療を深く手厚くカバー」する。
- 要点2:高額療養費制度があっても、長期の通院抗がん剤治療費や差額ベッド代、未承認薬を用いた自由診療による経済的リスクはがん保険でなければ補填が難しい。
- 要点3:貯蓄が数百万円未満の現役世代や家族を支える世帯は両方加入が推奨される一方、潤沢な金融資産を持つ層にはがん保険不要論も合理的な選択肢となる。
【決定的な差】医療保険とがん保険の根本的な違いと保障範囲
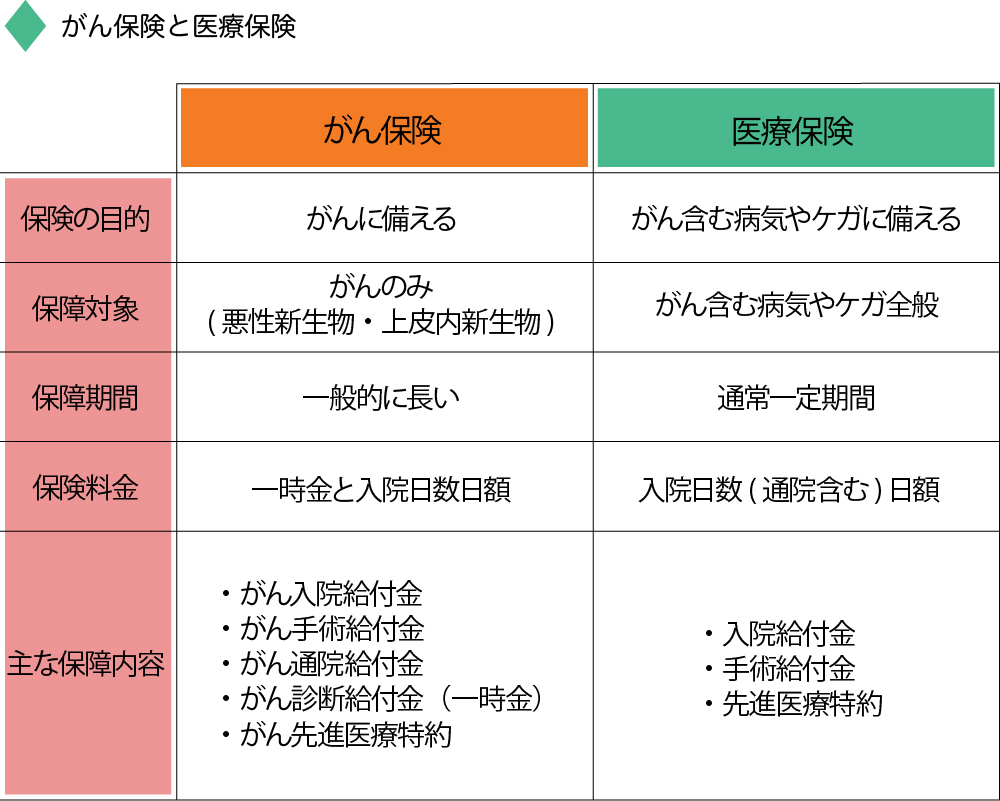
医療保険とがん保険の最も本質的な違いは、「対象とする病気の範囲」と「保障の深度」にあります。医療保険は、病気やケガ全般による入院や手術に対して、あらかじめ定めた給付金を広くカバーする総合型のセーフティネットです。一方で、がん保険は対象をがんに限定する代わりに、がんに特有の治療プロセス(確定診断・長期通院・高額な薬剤治療など)に最適化された手厚い保障を提供します。
特に着目すべきは、入院給付金と通院保障の設計思想の違いです。医療保険の入院給付金は「1入院あたり60日」などの支払限度日数が設定されているのが一般的で、通院保障も「退院後の通院」に限定されるケースが多く見られます。対して、がん保険は入院給付金の支払日数が無制限であることが多く、入院を伴わない外来・通院治療であっても手厚い抗がん剤治療給付金などが支払われる設計が主流となっています。
| 比較項目 | 医療保険 | がん保険 | 編集部の見解・評価 |
|---|---|---|---|
| 保障対象 | 病気・ケガ全般(がんを含む) | 悪性新生物・上皮内新生物のみ | ベースは医療保険、がんは特化型で補強するのが基本構造 |
| 入院給付金 | 日額5,000円〜1万円(限度日数あり) | 日額5,000円〜1万円(無制限が多い) | 短期入院化が進む中、入院日額自体の重要度は相対的に低下 |
| 診断一時金 | 特約を付けない限り原則なし | 50万〜200万円(複数回給付型が主流) | 治療初期のまとまった出費や収入減を支える最重要項目 |
| 通院・外来治療 | 退院後の通院に限定されることが多い | 入院なしの通院治療・抗がん剤投薬も手厚くカバー | 外来中心のがん治療実態にはがん保険の通院保障が合致 |
| 免責期間(待ち期間) | 原則なし(加入直後から有効) | 90日間の免責期間あり | 契約直後のがん発症は給付対象外となる点に厳重注意 |

がん治療費の自己負担額の実態|高額療養費制度とがん保険の併用効果
がん治療において「公的医療保険があるから民間保険は最小限でよい」と語られる背景には、高額療養費制度の存在があります。一般的な年収区分(年収約370万〜約770万円)であれば、1ヶ月あたりの自己負担上限額はおよそ8万〜9万円程度に抑えられ、直近12ヶ月で多数回該当となれば4万4,400円まで軽減されます。
しかし、厚生労働省の医療統計や患者の体験手記から浮き彫りになるがん治療費の実質的な自己負担額は、公的制度の枠組みだけでは推し量れません。具体的には以下のような「保険適用外コスト」が重くのしかかります。
- 差額ベッド代:1日あたり平均約6,000円〜1万5,000円(個室や2〜4人部屋の選択時)。
- 先進医療にかかる技術料:重粒子線治療や陽子線治療など、約250万〜300万円超が全額自己負担。
- 自由診療の抗がん剤治療:国内未承認薬や適応外使用の抗がん剤は、1クール数十万〜数百万円規模に及ぶ。
- 間接的な出費・収入減:通院交通費、ウィッグ等のケア用品代、休職や時短勤務による手取り収入の減少。
高額療養費制度とがん保険を併用する最大のメリットは、公的保障で賄えない「治療選択肢の拡張(先進医療・自由診療)」と「療養生活に伴う生活防衛資金」を一挙に確保できる点にあります。
「片方だけで十分?両方必要?」迷ったときの判断基準と選び方
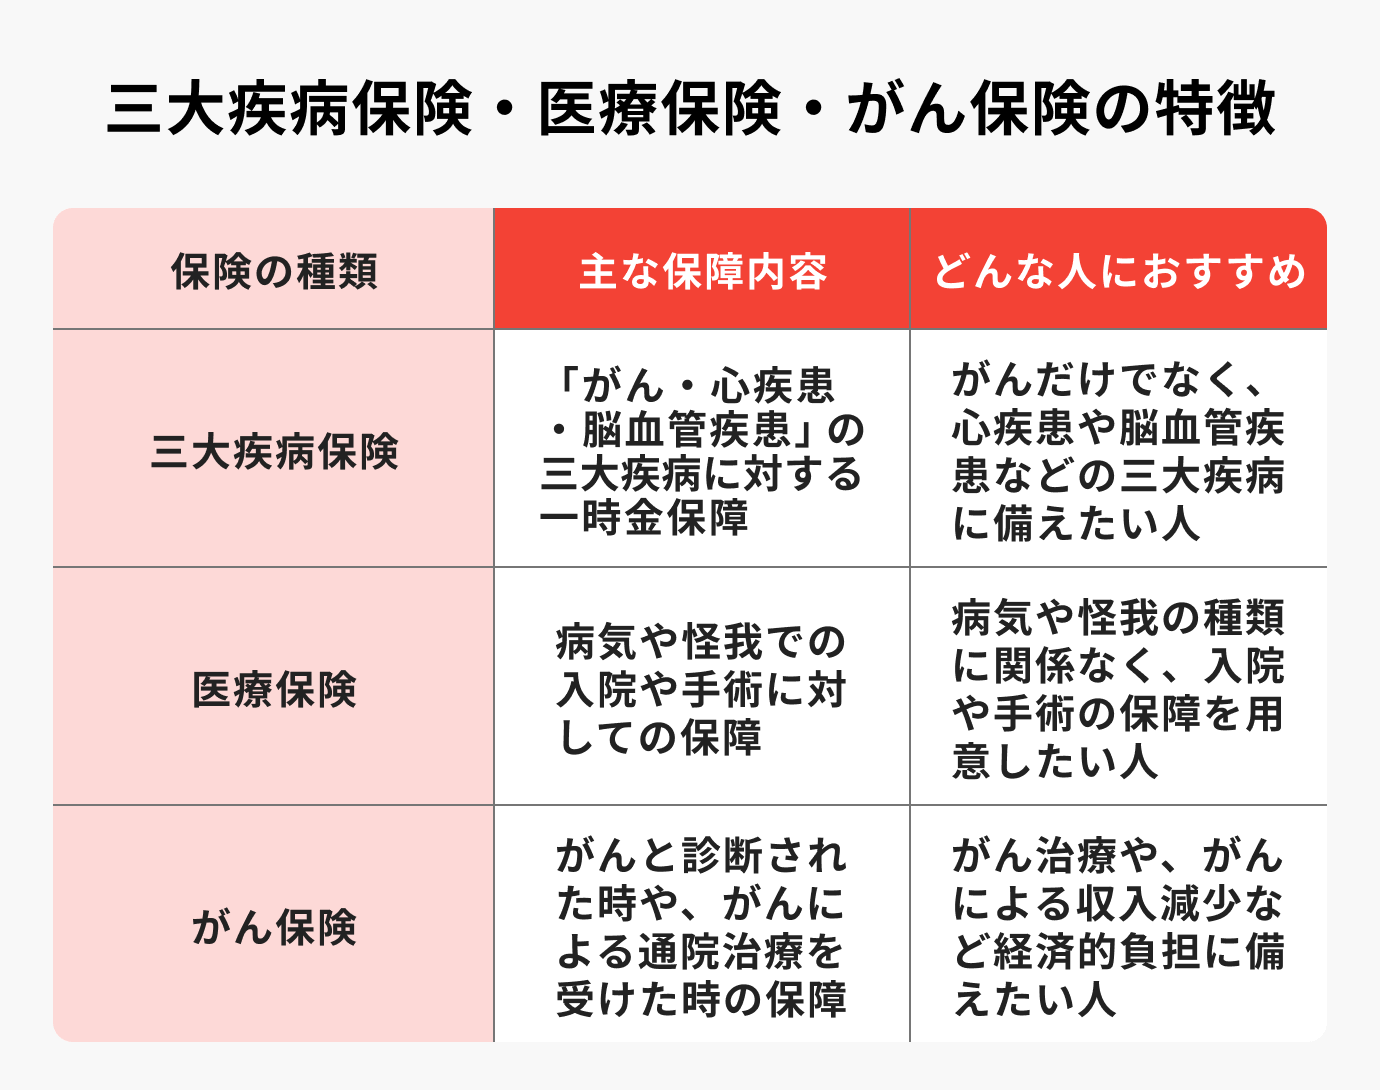
医療保険とがん保険を両方契約すべきか、あるいは片方で十分かの判断は、保有する金融資産と年齢・家族構成によって明確に分かれます。
医療保険のみで十分なケースとしては、「生活防衛資金として数百万円以上の流動性預金を確保できている単身者」が挙げられます。がん以外の盲腸炎や骨折、心疾患や脳血管疾患といった幅広い疾病リスクに備えつつ、がん発症時の追加費用は預貯金から取り崩すという戦略です。
一方、医療保険とがん保険の両方が必要なケースは、貯蓄形成期にある子育て世帯や、住宅ローンを抱える現役世代です。がん治療が1〜2年にわたり長期化した場合、一時金給付や毎月の抗がん剤治療給付金がなければ、教育資金や生活基盤が直撃を受けます。特にがん診断一時金の相場である100万〜200万円を手元に確保できる構造は、治療方針の選択において精神的な支えとなります。
単独型と特約型の違い|医療保険のがん特約に潜むデメリット
がんへの備え方を検討する際、「単独型のがん保険に加入する」か「医療保険にがん特約を付加する」かで迷うケースが多発しています。保険料の一括管理という利便性から特約型が選ばれがちですが、そこには見落とされやすいデメリットが存在します。
医療保険のがん特約に潜む注意点:
- 主契約の見直しや解約でがん保障も消失する:将来、医療保障を最新プランに乗り換えたい場合、がん特約も同時に解約せざるを得ず、年齢が上がった状態での再加入は保険料が高騰するリスクがあります。
- 給付条件の制約:単独型がん保険に比べ、診断給付金の支払回数が「通算1回限り」であったり、再発時の給付間隔が「2年に1回」と長めに設定されている事例があります。
- 自由診療や通院保障の選択肢が限定的:主契約に付帯できる特約のバリエーションには制限があり、最新の自由診療抗がん剤治療給付などを付加できない場合があります。
長期的な保障の柔軟性を重視するのであれば、主契約の医療保険とは切り離した「単独型がん保険」を選択する方が、ライフステージの変化に合わせた柔軟なメンテナンスを可能にします。
【実態検証】「がん保険不要論」の真偽と現場から見えたリアル
インターネット上やマネーリテラシー界隈では定期的に「がん保険不要論」が議論されます。その根拠の多くは「高額療養費制度があるため、公的医療保険と100万〜200万円の貯蓄があれば対応可能」という論法に基づいています。
しかし、実際の罹患者の証言や臨床現場の取材から見えてくるのは、「標準治療の枠を超えた治療法を提示されたときの心理的葛藤」です。効果が期待できる分子標的薬や免疫チェックポイント阻害薬が国内未承認であった場合、月額数十万円から数百万円の全額自己負担が発生します。この際、民間のがん保険による自由診療保障がなければ、経済的な理由で治療を断念せざるを得ない事態に直面します。
家族社会学や心理学の観点からも、人は重大な病の告知を受けた際、強い不確実性と精神的パニックに陥ります。その状況下で「家計口座の残高が減り続ける恐怖」を抱えることは、免疫力や治療への前向きな姿勢を損なう要因となります。がん保険は単なる損得勘定の金融商品ではなく、「治療中の精神的バウンダリー(安心の境界線)を確保するための心理的安全装置」としての側面を持っているのです。
【プロの結論】2026年最新のがん保険の選び方とおすすめできる人の条件
2026年現在のがん治療トレンドを見据えた、最適な保障設計と選択基準を提示します。
2026年最新のがん保険・3つの選定基準
- 診断一時金を主軸に置く:入院日額中心の古い設計から脱却し、がんと診断された段階で100万〜200万円が複数回(年1回を限度に何度でも)支払われるプランを選ぶ。
- 外来・通院治療給付金の充実:入院の有無を問わず、抗がん剤投薬や放射線治療を受けた月に定額(月額10万〜20万円)が支払われる保障を確保する。
- 先進医療・自由診療特約の付加:数百万円の技術料実費を保障する先進医療特約はもちろん、所定の自由診療抗がん剤治療をカバーできる特約を検討する。
向いている人・おすすめできない人の判断基準
【がん保険への加入を強く推奨する人】
・流動性預金が300万円未満の現役世代や住宅ローン返済中の世帯
・親族にがん罹患者が多く、遺伝的・環境的リスクを強く意識している人
・経済的な理由で最新の先進医療や自由診療の選択肢を諦めたくない人
【がん保険を無理に契約しなくてもよい人】
・1,000万円以上の十分な金融資産があり、予期せぬ数百万円の医療費支出を許容できる富裕層
・毎月の固定費を徹底的に削減し、保険料分をすべてインデックス投資等に回して自己資金防衛を図る方針が確立している人
【医療保険とがん保険の違い】に関するよくある質問(FAQ)
Q1:医療保険に入っていれば、がん保険に入らなくても治療費は足りますか?
A1:公的保険が適用される標準的な入院・手術であれば、医療保険と高額療養費制度でカバー可能です。しかし、長期にわたる通院抗がん剤治療や差額ベッド代、未承認薬を用いた自由診療を受ける場合、医療保険だけでは十万〜数百万円単位の持ち出しが発生する可能性があります。
Q2:がん診断一時金の相場はいくらくらい設定すべきですか?
A2:一般的な相場は100万〜200万円です。治療初期にかかる精密検査費、当面の生活費補填、仕事のセーブによる収入減を考慮すると、最低でも100万円、できれば2年に1回など再発時も複数回受け取れる設計が推奨されます。
Q3:先進医療特約は医療保険とがん保険のどちらに付けるべきですか?
A3:どちらか一方に付加すれば十分です。重複して加入しても実際の技術料実費以上の二重取りは基本的にできません。医療保険をベースとして加入している場合は、医療保険側に特約を付加しておくのが一般的です。
Q4:がん保険に加入してすぐにがんと診断された場合、給付金はもらえますか?
A4:原則として受け取れません。がん保険には契約成立後「90日間の免責期間(待ち期間)」が設けられており、この期間内にがんと診断された場合は契約が無効となります。がんの疑いが生じる前の健康な段階で検討することが必須です。
まとめ:後悔しないために2026年の治療実態に合わせた見直しを
医療保険とがん保険は、一方が他方を完全に代替できる関係ではなく、それぞれが異なるリスクに対応する相補的な役割を担っています。病気やケガ全般の突発的な出費に備える「広角の盾」が医療保険であるならば、長期化しやすく高額になりがちな治療と生活の破綻を防ぐ「特化型の鎧」ががん保険です。
「片方だけで十分か、両方入るべきか」という問いに対する最終的な答えは、ご自身の家計の余力と、病に倒れた際にどのような治療選択肢を担保したいかという価値観に直結します。短期入院・長期通院が定着した現代の医療動向を正しく把握し、古い契約内容のまま放置されている保障がある場合は、診断一時金や通院治療を重視した現代的なプランへの見直しを強く推奨します。 (出典: 医療 保険 と が ん 保険 の 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
