知らなきゃ大損!家財保険の裏ワザと補償範囲を徹底解説
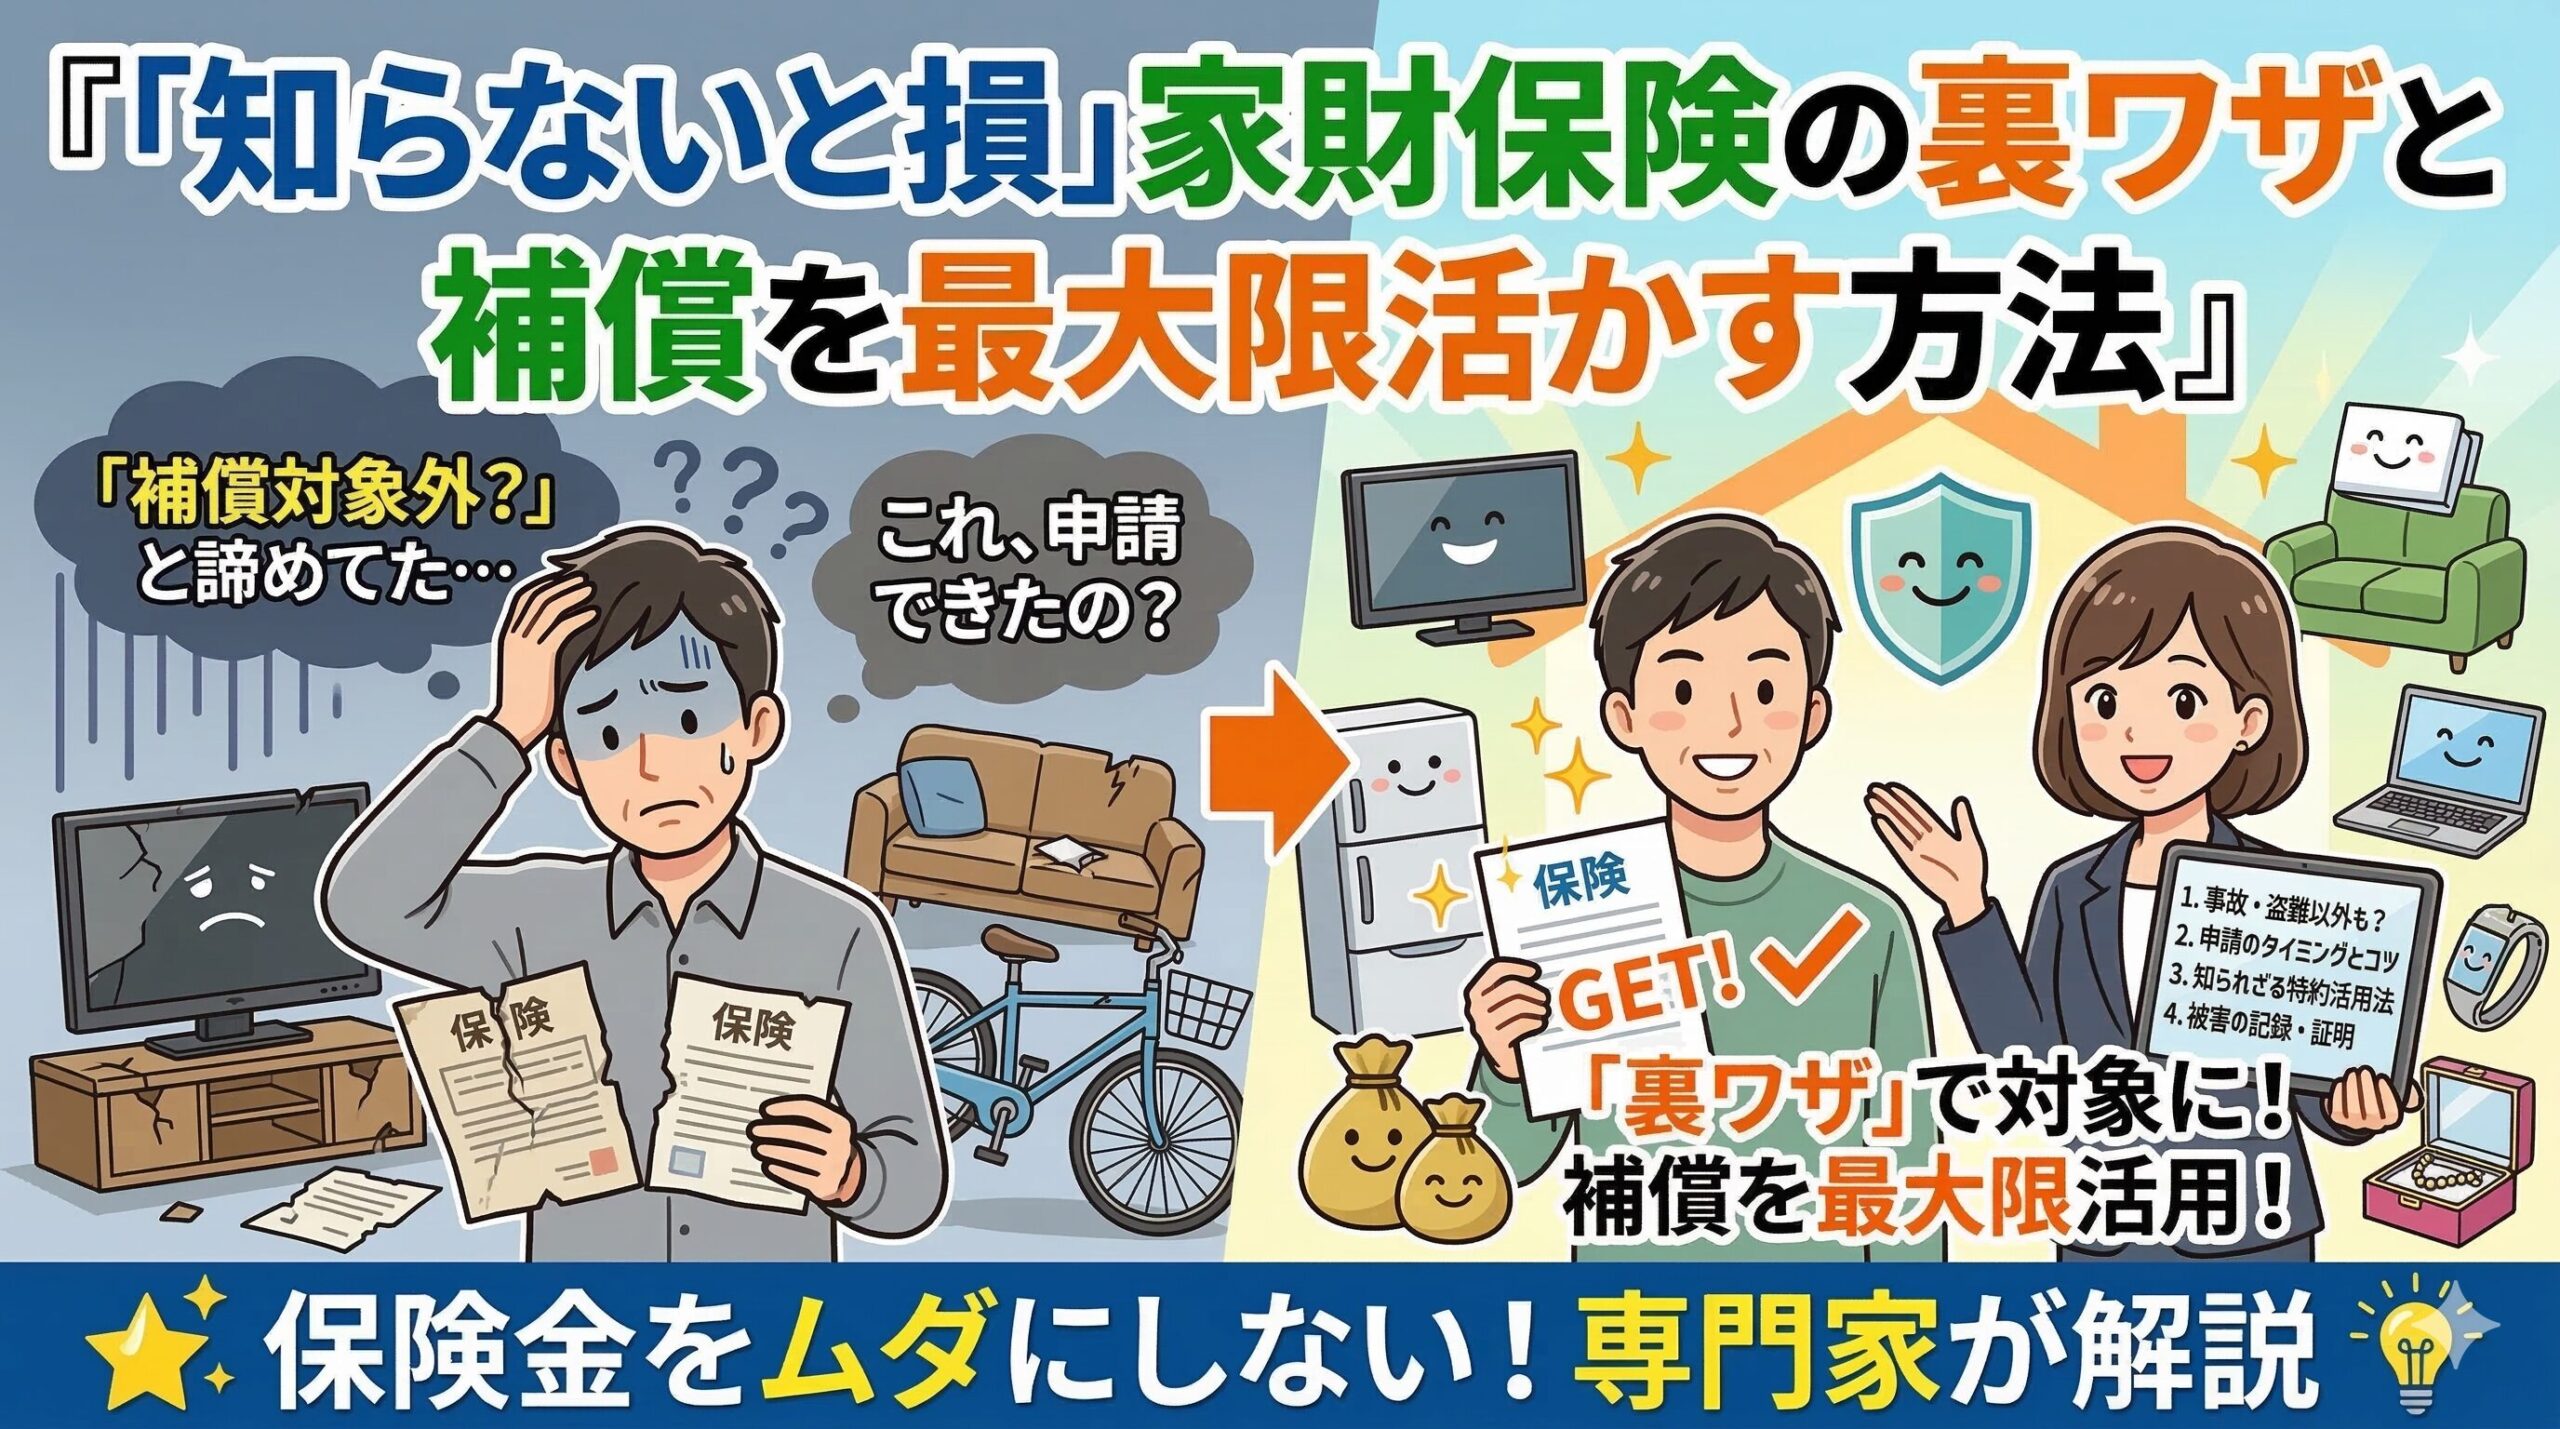
賃貸契約や住宅購入時に「言われるがまま」加入しがちな火災保険や家財保険。実は火事や水害だけでなく、日常生活のうっかり事故や退去時のトラブルまで幅広くカバーできる強力な補償が付帯しているケースが少なくありません。多くの人がその権利に気づかず、自腹で修理費を払い続けているのが現状です。
2026年の家計防衛において、固定費の見直しとともに押さえておきたいのが「契約している保険をフル活用する合法的なテクニック」です。テレビの破損からスマホのトラブル、賃貸物件の原状回復費用に至るまで、知っておくべき家財保険の裏ワザを余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:家財保険は火災だけでなく、うっかり壊した家財の「破損・汚損」や賃貸退去時のトラブルまで幅広く補償対象になる。
- 要点2:契約内容次第でスマホやテレビの画面割れも保険金請求が可能であり、臨時費用保険金の上乗せ金も受け取れる。
- 要点3:保険金の請求期限は「事故から3年間」有効。不動産会社指定の高額な保険から自分で格安プランへ乗り換える見直しも効果的。
【基本と盲点】火災だけじゃない!家財保険の「破損・汚損」補償とは
家財保険と聞くと「火事や台風で家具が燃えたり浸水したりしたときの備え」と思われがちですが、真骨頂は日常的なアクシデントに対応する「不測かつ突発的な事故(破損・汚損)」の補償範囲にあります。
例えば、「掃除中に手が滑って花瓶を倒し、床と家具を傷つけた」「子どもがおもちゃを投げてドアに穴を開けた」といった偶発的な事故による損害も、補償対象に含まれるプランが多数存在します。免責金額(自己負担額)として数千円〜1万円程度が差し引かれる設計が一般的ですが、数万円から数十万円にのぼる修理費用をカバーできるメリットは絶大です。
【ガジェット裏ワザ】テレビの液晶割れやスマホ画面破損は請求できる?
日常生活で発生頻度の高いトラブルが、家電製品やモバイル端末の破損事故です。とりわけ大型薄型テレビは倒れやすく、家財保険のテレビ液晶割れ申請は年間を通じて非常に多い請求項目の一つとなっています。
「模様替え中にテレビをぶつけて画面が映らなくなった」「物をぶつけて液晶を割ってしまった」という場合、破損・汚損特約があれば時価額や修理費用が保険金として支払われます。さらに注目すべきはスマートフォンです。携行品損害特約が付帯している場合や、最新の保険プランによっては家財保険でスマホの画面割れを請求できる事例があります。ただし、スマホは補償対象外(免責)とする保険会社も増えているため、手元の保険証券約款を確認することが欠かせません。
【賃貸トラブル解決】退去費用の高額請求を防ぐ借家人賠償責任特約の威力
賃貸マンションからの退去時、管理会社から提示された高額な原状回復費用に頭を抱えるケースは後を絶ちません。ここで決定的な役割を果たすのが、家財保険にセットされている借家人賠償責任特約の対象範囲です。
この特約は、大家さんに対する法律上の損害賠償責任をカバーするものです。家具をぶつけて壁紙を大きく破ってしまった、浴槽に物を落としてヒビを入れてしまったなど、故意ではなく過失で発生した部屋の損壊であれば、賃貸の退去費用を家財保険でカバーできる可能性が高くなります。敷金を精算する前に、発生した損害が保険の対象にならないか保険会社へ直接相談することが、不当な自腹請求を防ぐ最大の防御策になります。
【知らなきゃ損】最大30%上乗せも?臨時費用保険金ともらい忘れ申請テクニック
保険金の請求時に意外と見落とされているのが「臨時費用保険金」の活用法です。これは損害保険金が支払われる際、事故に伴う諸雑費(交通費、通信費、ホテル代など)の補填として、損害額の10〜30%程度が上乗せされて自動的に給付される特約です。
領収書の提出が不要なケースが多く、実損額以上の手厚いサポートを受けられる仕組みになっています。しかし、申請書類の書き漏れや知識不足により、家財保険のもらい忘れが起きやすいポイントでもあります。保険会社から届く申請用紙の内訳欄を念入りにチェックし、上乗せ給付の権利を漏れなく行使しましょう。
【家計防衛】賃貸の保険は自分で加入できる!特約の重複見直しで保険料を節約
賃貸契約を結ぶ際、不動産仲介会社から提示された年間1万5,000円〜2万円前後のパッケージ保険にそのまま加入していないでしょうか。実は、賃貸の家財保険は自分で加入することが法律上認められており、指定された保険会社に加入する義務はありません。
ネット専用の家財保険なら、同等以上の補償内容で年間3,000円〜5,000円程度に抑えられる商品が豊富です。さらに、クレジットカードや自動車保険に付帯している個人賠償責任特約の重複を解約・整理することで、無駄な二重払いを一掃できます。定期的な火災保険と家財の見直しを行うだけで、数年スパンで数万円単位の固定費削減が実現します。
【時効は3年】過去の事故も対象?家財保険の合法的な申請方法と注意点
「1年前にテレビを壊して自腹で買い替えた」「半年前の引っ越しで床を傷つけてしまった」という場合でも、諦める必要はありません。保険法第95条により、家財保険の請求期限(時効)は3年と明確に定められています。
事故当時の写真、破損状況が分かる画像、修理見積書や領収書が手元にあれば、過去の事故であっても合法的に後から申請して保険金を受け取ることが可能です。ただし、経年劣化や単なる汚れ(機能に支障がない傷)、虚偽の事故日申告は不正請求(保険金詐欺)となるため厳禁です。事実に基づいた正確なエビデンスを揃えて手続きを進めることが大前提となります。
【家財保険の裏ワザ】に関するよくある質問(FAQ)
Q1:家財保険を使うと、自動車保険のように翌年の保険料が上がりますか?
A1:上がりません。火災保険や家財保険には等級制度が存在しないため、何度保険金を受け取っても翌年の保険料が高くなることはありません。
Q2:古い家具や家電でも、壊れたら新品の購入代金が全額出ますか?
A2:契約が「新価(再調達価額)」基準であれば同等品を再購入する費用が出ますが、「時価」基準の場合は経年減価された額しか出ないため、事前の契約タイプ確認が必須です。
Q3:申請に必要な破損写真がない場合、請求は諦めるべきですか?
A3:修理業者の報告書や見積書の詳細な記載があれば受け付けられる場合があります。処分前であれば必ず複数アングルから破損箇所の撮影を行ってください。
まとめ:賢い家財保険の活用術で暮らしのリスクと出費を最小限に
家財保険は単なる「火災のお守り」ではなく、日常生活で発生する様々な家計リスクを救済してくれる実用的な防衛ツールです。補償範囲の広さや特約の存在を正しく理解し、万が一のアクシデント発生時には迅速かつ正確に申請を行うことが資産を守る第一歩となります。
まずは現在加入している保険証券を取り出し、「破損・汚損補償の有無」「借家人賠償の上限額」「特約の重複」を確認してみてください。適切な見直しと正しい知識を持つことで、余計な出費を減らし、暮らしの安心感を格段に高めることができます。 (出典: 家財 保険 裏 ワザ(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
