売上総利益とは?粗利との違いや計算式・業界別目安と改善法を徹底解説
決算書や日々の業績管理で必ず目にする「売上総利益」。ビジネスの現場では一般的に「粗利(あらり)」とも呼ばれ、企業が提供する商品やサービスそのものが生み出した根源的な儲けを表す最重要の指標です。
どれほど売上高が大きくても、この利益が削られていては会社の存続は覚束なくなります。今回は、ビジネスパーソンなら絶対に押さえておきたい売上総利益の基礎知識から、営業利益や経常利益との明確な違い、計算手順、業界別の目安、さらには利益率を劇的に改善する実践策まで、分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:売上総利益は「売上高 - 売上原価」で算出され、商品力・サービス力の強さをダイレクトに示す基本の利益である。
- 要点2:粗利とは同義だが、販管費を引いた「営業利益」や財務損益を含めた「経常利益」、変動費のみを引く「限界利益」とは明確に区別される。
- 要点3:業界ごとの売上総利益率(飲食約60〜70%、小売約20〜30%、IT約70〜80%超)を把握し、原価管理と価格戦略を見直すことが赤字回避の鉄則である。
【超基本】売上総利益(粗利)とは?商品・サービスの根源的な「稼ぐ力」
売上総利益とは、企業が本業の商材を販売した際に得られる「もっとも根源的な利益」のことです。会計用語としては「売上総利益」と表記されますが、実務や商談の現場では「粗利(あらり)」という通称で広く使われています。実質的な意味合いに違いはありません。
顧客に対して提供した商品・サービスに対し、直接かかったコストを差し引いていくら残ったのかを示しており、企業のビジネスモデル自体の付加価値の高さや競争力をダイレクトに反映します。人件費や家賃などの固定費を支払うための原資となるため、すべての利益の源泉と位置づけられています。
【図解でわかる】損益計算書の見方と売上総利益の求め方・計算方法
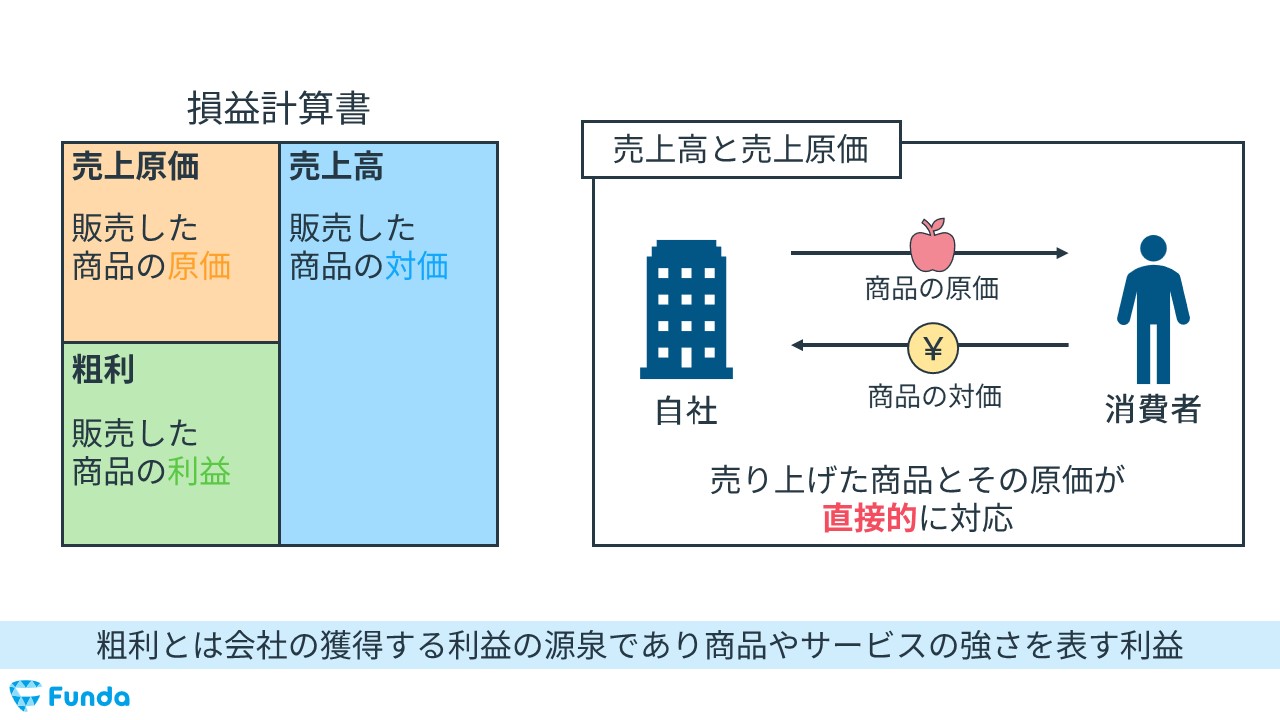
企業の財務状況を読み解く損益計算書(P/L)において、売上総利益は最上段に位置しています。損益計算書の見方としては、まずトップラインである売上高から順にコストを差し引いて各段階の利益を把握していくのが定石です。
売上総利益の計算方法は極めて明快です。
【計算式】売上総利益 = 売上高 - 売上原価
ここで鍵を握るのが「売上原価の内訳」です。売上原価とは、販売した商品やサービスを作る(または仕入れる)ために直接かかった費用のみを指します。
・小売・卸売業:商品の仕入代金、仕入運賃など
・製造業:原材料費、工場の機械を動かす燃料費、製造ライン作業員の労務費、工場の減価償却費など
・サービス・IT業:案件に直接従事したエンジニアの外注費、サーバー利用料など
本社オフィスの家賃や全社的な営業担当者の給与などはここに含まれず、後述する販売管理費に分類されます。あくまで「その製品・サービスを提供するために不可欠だった直接コスト」を引くのが売上総利益の求め方です。
【混同注意】営業利益・経常利益・限界利益との決定的な違い
ビジネスの現場では、似たような利益用語が飛び交い混乱を招きがちです。それぞれの役割と違いを整理しておきましょう。
1. 売上総利益と営業利益の違い
売上総利益から、本社の家賃、広告宣伝費、営業担当者の給料といった「販売費及び一般管理費(販管費)」を差し引いたものが営業利益です。売上総利益が「商品力」を示すのに対し、営業利益は「会社全体の総合的な本業の稼ぐ力」を示します。
2. 営業利益と経常利益の違い
営業利益に、本業以外の日常的な収支(受取利息、配当金、借入金の支払利息など)を加減したものが経常利益(通称:ケイツネ)です。資金調達コストなどを含めた、企業全体の平常時の収益力を表します。
3. 限界利益と売上総利益の違い
管理会計で使われる限界利益は、「売上高 - 変動費」で算出します。売上原価の中に含まれる固定費(工場の減価償却費など)を引かず、売上の増減に完全に連動する費用(原材料費や販売手数料など)のみを差し引く点が財務会計上の売上総利益と異なります。
【業界別の平均目安】売上総利益率の相場と自社ポジションの測り方
自社の収益性を客観的に評価するには、金額だけでなく「売上総利益率(売上高に対する粗利の割合)」を用います。
【計算式】売上総利益率(%) =(売上総利益 ÷ 売上高)× 100
業界ごとの売上総利益率の平均相場は、ビジネス構造によって大きく異なります。
・IT・情報通信業:約70%〜85%(仕入れが発生せず、無形商材のため原価率が極めて低い)
・飲食サービス業:約60%〜70%(食材原価はおよそ3割前後で推移する構造)
・製造業全般:約20%〜35%(原材料費や工場の稼働コストが原価に重く乗る)
・小売・卸売業:約15%〜25%(完成品を仕入れて薄利多売で回すビジネスモデル)
自社の利益率を目安と比較することで、仕入れ価格が高すぎないか、あるいは価格設定が弱気すぎないかを冷静にジャッジできます。
売上総利益が赤字化する致命的理由と今すぐできる利益率の改善方法
売上総利益の段階で赤字(売上高よりも売上原価が大きい状態)に陥る事態は、企業にとって極めて危険なシグナルです。売れば売るほど損失が膨らむ「逆ざや」状態を意味するためです。
【売上総利益が赤字化する主な原因】
・原材料費や仕入れコストの急激な高騰を価格に転嫁できていない
・競合との過度な値下げ競争によるダンピング販売
・製造現場のロス率・歩留まりの悪化や過剰在庫の評価損
こうした状況を打破し、利益率を向上させるアプローチは次の3点に集約されます。
① 適切な価格転嫁と高付加価値化
単なる安売りから脱却し、商品やサービスの付帯価値を高めて値上げを実施します。1%の値上げは、コスト削減よりもはるかに直接的かつ劇的に売上総利益を押し上げます。
② 仕入れ・原価の徹底的な最適化
仕入先との価格交渉、ロット数の見直し、製造プロセスの効率化による歩留まり向上など、売上原価の内訳を1円単位でメスを入れて圧縮します。
③ 不採算商品・案件の整理
粗利率の低い商品群や、手間ばかりかかって利益の残らないクライアント案件を特定し、ポートフォリオから外す勇気を持つことも重要です。
【売上総利益とは】に関するよくある質問(FAQ)
Q1:売上総利益と「粗利」は完全に同じ意味ですか?
A1:実質的には全く同じです。財務諸表などの公式な会計ルール上は「売上総利益」、ビジネスの実務や日常会話では「粗利」と使い分けられています。
Q2:売上総利益が高ければ、会社は必ず黒字になりますか?
A2:必ずしもそうとは限りません。商品力が高く売上総利益が十分に出ていても、オフィスの家賃や広告宣伝費、役員報酬などの「販管費」が過大であれば、営業利益や最終的な当期純利益は赤字になります。
Q3:売上原価と販管費の区別で迷ったときの判断基準は?
A3:「その商品・サービスを納品・提供するために直接かかったコストかどうか」が基準です。製造や仕入れに直結する費用は売上原価、会社全体の管理・販売体制を維持するための費用は販管費に振り分けられます。
まとめ:売上総利益を制する者がビジネスの未来を切り拓く
売上総利益は、事業活動のすべての基盤となる生命線です。どれほどマーケティングに投資して売上規模を膨らませても、粗利が薄ければ組織を維持することは困難になります。
損益計算書の構造を正しく把握し、自社の商品力や原価率を定期的にモニタリングすること。そして必要に応じて価格の適正化や原価管理を断行する姿勢こそが、強固な収益体質を築く確かな道筋となります。 (出典: 売上 総 利益 と は(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
