社会保険の強制加入は拒否可能?条件や罰則と2026年最新法改正
「手取りが減るから社会保険に入りたくない」「パートやアルバイトでも強制的に加入させられるのか」といった不安や疑問を抱える人は少なくありません。働き方の多様化が進む一方で、社会保険(健康保険・厚生年金保険)の適用範囲は年々拡大しており、加入をめぐるトラブルや困惑の声が現場で相次いでいます。
結論から申し上げますと、法律上の要件を満たした場合、労働者や会社側の意思で社会保険への加入を拒否することは一切できません。制度の趣旨は公的な相互扶助と将来のセーフティネットの確立にあり、条件に合致すれば自動的に「強制加入」となります。2026年現在、制度改定の進展によって対象者の枠組みがさらに広がりつつある今、知っておくべき正確な要件や罰則、手取り額への影響を詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律上の適用要件を満たした場合は労使双方の合意があっても加入拒否は不可能であり、完全な義務となる。
- 要点2:法人は代表者1名でも強制適用となり、個人事業主も従業員5人以上(法定業種)で適用対象となる。
- 要点3:未加入放置は年金事務所の立入調査や最大2年分の遡及徴収、罰則リスクを伴うため早期の適正手続きが必須。
【2026年最新】社会保険の強制加入は拒否できる?法的な義務と仕組み
給与明細を見て「保険料が引かれると生活が厳しくなる」と感じ、会社に対して「社会保険には入らない契約にしてほしい」と申し出るケースは後を絶ちません。しかし、健康保険法および厚生年金保険法において、適用事業所で一定の基準を満たして働く労働者は「当然被保険者」と規定されています。
これは、本人の希望や会社の合意、雇用契約書の特約などにかかわらず、法律の要件を満たした瞬間に自動的に被保険者の資格を取得することを意味します。たとえ「加入を辞退する」という一札を交わしていたとしても、公序良俗および強行法規に反するため法的には無効です。
年金事務所や労働基準監督署の指導現場でも、本人の拒否を理由とした未加入は一切認められていません。会社側が従業員の要望を鵜呑みにして未加入のまま放置すると、後述する重い追徴リスクや行政処分を負うことになります。

あなたの会社・雇用形態は対象?社会保険の強制加入条件を徹底整理
社会保険が強制適用されるかどうかは、「事業所の形態」と「労働者の勤務形態」の2つの側面から判断されます。事業所の種別と従業員の労働条件によって適用基準が明確に定められています。
| 区分・対象 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 法人事業所 | 役員1名のみでも強制適用 | 株式会社・合同会社など全法人 | 役員報酬がゼロでない限り加入義務が発生。未加入での会社設立放置は即指導対象。 |
| 個人事業主 | 常時従業員5人以上(法定業種) | 製造・飲食・サービス等の業種差あり | 非法定業種(農林漁業・一部サービス業等)を除く5人以上の雇用で強制適用となる。 |
| フルタイム従業員 | 正社員の所定労働時間・日数の4分の3以上 | 週30時間以上(週40時間制の場合) | 従来の基本基準。試用期間中であっても初日から加入手続きが必要。 |
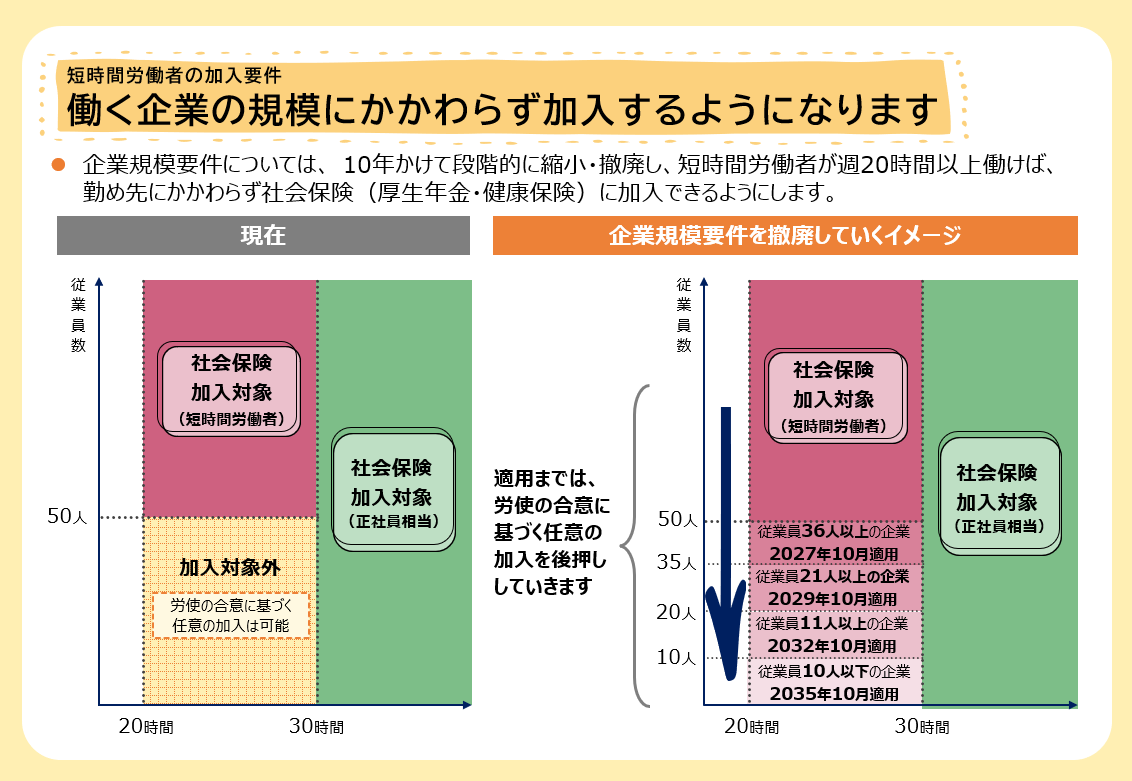
| 短時間労働者(パート) | 週20時間以上+月額賃金8.8万円以上 | 企業規模要件の段階的撤廃が進行 | いわゆる「106万円の壁」。法改正により小規模事業者への適用拡大が急速に進む。 |
特に見落とされがちなのが、法人代表者社会保険義務です。「社長1人の合同会社だから入らなくていい」という認識は完全な誤りであり、役員報酬が支払われている以上、健康保険および厚生年金への加入手続きを行わなければなりません。また、個人事業主5人以上強制適用のルールについても、アルバイトを含む常時使用人員のカウントミスによる法令違反が多発しています。
パート社会保険適用拡大と手取り額シミュレーションの真実
短時間労働者をめぐるパート社会保険適用拡大は、制度改革の最重要項目として推進されてきました。いわゆる「106万円の壁」と呼ばれる基準は、週20時間以上労働条件、月額賃金8.8万円以上(年収約106万円以上)、2か月を超える雇用の見込み、学生でないこと、という要件から構成されています。
加入によって実際にどの程度の手取り額が変動するのか、具体的な社会保険料手取り額シミュレーションを確認してみましょう。
| 月収・年収モデル | 控除される社会保険料(月額概算) | 実際の手取り月額 | 手取り逆転解消の目安 |
|---|---|---|---|
| 月収8.8万円(年収約106万円) | 約1.3万円〜1.4万円 | 約7.4万円 | 扶養内(手取り約8.8万円)と比べ一時的に年間約16万円手取りが減少。 |
| 月収10.5万円(年収約126万円) | 約1.6万円 | 約8.8万円 | このラインでようやく「年収105万円(扶養内)」と同等の手取り水準に回復。 |
| 月収13.0万円(年収約156万円) | 約1.9万円〜2.0万円 | 約10.8万円 | 手取り額が明確にプラスとなり、将来の年金受給額も大幅に上乗せされる。 |
シミュレーションが示す通り、月収8.8万円ギリギリで加入すると短期的には手取りが落ち込みます。この現象が「働き損」として警戒される最大の要因です。しかし、年収125万〜130万円以上まで労働時間を伸ばせば手取りのマイナスは解消され、給付面での手厚い恩恵を受けられる構造になっています。
【実態検証】未加入が発覚するルートと年金事務所立入調査の現場
「うちは小さな会社だからバレない」「パート側も望んでいないから大丈夫」と未加入を続ける事業所は、どのような経緯で摘発されるのでしょうか。関係省庁や日本年金機構の現場取材データによると、未加入が発覚する経路は主に以下の3つに集約されます。
第1に、国税庁の法人番号公表サイトおよび給与支払報告書データの突合です。税務署に提出された給与支払データと、年金事務所が保有する被保険者データはデジタルで連携されており、賃金の支払い実績があるにもかかわらず社会保険の届出がない事業所は自動的に抽出されます。
第2に、年金事務所立入調査(総合調査)の実施です。定期調査や不審事業所への個別調査では、賃金台帳、出勤簿、労働者名簿、源泉徴収簿の提出が求められます。調査官がタイムカードの実労働時間をチェックし、週20時間以上または週30時間以上の勤務実績が確認されれば、その場で是正指導が行われます。
第3に、退職者や現職従業員からの通報・年金相談です。特に病気で休業した際や退職後に「傷病手当金や失業手当の額が少ない」「国民健康保険料が高すぎる」と気づいた従業員が年金事務所へ駆け込むことで、一気に強制調査へと発展するケースが目立ちます。
社会保険未加入の罰則と最大2年の遡及請求リスク
行政の指導や是正勧告を無視し続けた場合、事業主には極めて厳しいペナルティが科されます。単なる過料にとどまらず、会社の経営を根底から揺るがす金銭的ダメージへと直結します。
法的な社会保険未加入罰則として、健康保険法第208条および厚生年金保険法第102条では、正当な理由なく届出を行わない事業主に対し、「6か月以下の懲役または50万円以下の罰金」が規定されています。
さらに深刻なのが社会保険遡及請求リスクです。立入調査等で悪質な未加入が確認された場合、過去最大2年間にわたって資格取得日に遡り、社会保険料が全額徴収されます。社会保険料は労使折半ですが、過去分の従業員負担分を過去の給与から一括天引きすることは労働基準法上極めて困難であり、実質的に会社側が全額(過去2年分の労使双方分)を一時立替払いせざるを得ない事態に陥ります。従業員数人規模であっても数百万円単位の一括請求となり、資金ショートを引き起こす主因となっています。

一般に知られていない盲点とネットの誤解
ネット上のコミュニティやSNSでは、「社会保険は損ばかり」「国保のほうが安い」といった断片的な情報が飛び交っていますが、制度の全体像を比較すると多くの誤解が含まれています。社会保険加入メリットデメリットを冷静に整理することが欠かせません。
| 論点・項目 | ネット上の誤解・噂 | 制度の実際の真実 | 生活防衛上のポイント |
|---|---|---|---|
| 給付の手厚さ | 国保と健康保険で保障内容は同じ | 健康保険には傷病手当金・出産手当金がある | 病気やケガで働けない期間に給与の約3分の2が最長1年6か月支給される。 |
| 将来の年金額 | 払った保険料は掛け捨てになる | 厚生年金は基礎年金に生涯上乗せされる | 障害を負った際の「障害厚生年金」や万一の際の「遺族厚生年金」も大幅に手厚くなる。 |
| 保険料負担 | 全額自分で払うから高すぎる | 会社が保険料の半分を負担(労使折半) | 国民年金+国民健康保険を全額自己負担するよりも実質的なコスパが高いケースが多い。 |
このように、「目先の手取り減少」というデメリットだけに注目すると見誤りますが、会社が保険料の半分を支払ってくれ、病気休業時の所得補償や将来の年金資産を増やせるという強固なセーフティネットが手に入ります。
【プロの結論】働き損を防ぐ選択基準と正しい加入手続き
社会保険への加入基準を満たした場合は、事業主が速やかに厚生年金健康保険加入手続きを進める必要があります。事実発生から5日以内に「被保険者資格取得届」を日本年金機構(事務センターまたは管轄年金事務所)へ提出しなければなりません。
労働者および事業主が取るべき判断基準は、感情論ではなく「生涯収支と生活設計」に基づいた合理的な選択です。
【社会保険に積極的に加入すべき人】
・週25時間以上働き、中長期的に世帯年収や個人のキャリアを高めたい人
・万一の病気やケガによる休業リスクに備え、傷病手当金の保障を確保したい人
・将来受け取る公的年金の受給額を増やし、老後の生活基盤を安定させたい人
・配偶者の扶養枠に依存せず、自身の名義で信用とセーフティネットを築きたい人
【労働時間の調整を検討すべき人】
・配偶者の会社から手厚い家族手当・配偶者手当(年数十万円規模)が支給されており、扶養を外れると世帯全体で大幅な減収となる人
・育児や介護、学業の都合でどうしても週20時間未満しかシフトに入れず、月収8.8万円未満に抑えることが生活リズムに適している人
目先の数千円から1万円程度の手取り減を恐れて無理なシフト調整を続けるよりも、週の労働時間を増やして「130万円〜150万円以上」を目指すほうが、生涯獲得賃金および保障の両面で圧倒的に有利になります。
【社会保険の強制加入】に関するよくある質問(FAQ)
Q1:本人が「社会保険に入りたくない」と拒否し、念書を書いて提出された場合は加入させなくても大丈夫ですか?
A1:いいえ、加入させなければ法令違反になります。社会保険は強行法規であるため、労使双方の合意や本人の念書があっても法的な効力は一切ありません。条件を満たした時点で会社には資格取得手続きを行う義務があります。
Q2:社長1人だけの合同会社や株式会社でも、社会保険の加入は必須ですか?
A2:はい、必須です。法人組織は従業員の有無にかかわらず、代表者1名であっても役員報酬が発生している限り社会保険の強制適用事業所となります。未加入のまま役員報酬を支払い続けると年金事務所から指導を受けます。
Q3:掛け持ち(ダブルワーク)をしている場合、社会保険の加入条件はどう判定されますか?
A3:原則として、1社ごとに勤務時間や賃金が要件を満たしているかで個別に判定します。合算して判定するわけではありません。ただし、両方の会社でそれぞれ加入要件を満たした場合は「二以上事業所勤務届」を年金事務所に提出し、両社の報酬を合算して按分した保険料を納めることになります。
まとめ:法改正が進む2026年を賢く乗り切るための判断基準
社会保険の強制加入は、労働者にとっても企業にとっても避けて通ることのできない法的義務です。「知らなかった」「本人が嫌がったから」という理由は一切通用せず、放置すれば最大2年間の遡及請求や罰則といった深刻なリスクを招きます。
手取り額の一時的な減少という側面ばかりが強調されがちですが、厚生年金や健康保険の保障は民間の保険商品では実現できないほど強力な生活防衛策です。企業側はコンプライアンスを徹底して速やかに適正手続きを行い、労働者側も自らの将来設計に合わせて労働時間を賢く設定し、制度の恩恵を最大限に活用していく姿勢が求められます。 (出典: 社会 保険 強制 加入(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
