「定期保険は損」のウソ?終身保険との決定的な違いと2026年最新相場
「毎月保険料を払っても、満期になれば1円も戻らない掛け捨ては損ではないか」――生命保険を検討する際、誰もが一度は抱く疑問です。しかし、家計管理や資産運用の知見が広まった現在、金融のプロほど「保障と貯蓄は切り離すべき」として定期保険を合理的な選択肢に挙げています。
物価高や金利上昇局面にある2026年、高額な貯蓄型保険に家計を圧迫されるリスクを避け、必要な期間だけ手厚い死亡保障を安価に確保するニーズが一段と高まっています。本記事では、定期保険の知られざるメリット・デメリットから終身保険との徹底比較、2026年最新の保険料相場、失敗しない見直しの判断基準まで、客観的なデータをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「掛け捨て=損」は誤解であり、割安な保険料で子育て期など特定期間に数千万円単位の大きな必要保障額を確保する最強の手段。
- 要点2:終身保険と比べて保険料が約5分の1〜10分の1に抑えられるため、浮いた差額を新NISA等で運用するハイブリッド設計が主流に。
- 要点3:更新時に保険料が跳ね上がる「更新型」の落とし穴に注意し、収入保障保険や逓減定期保険との特徴差を踏まえた設計が成否を分ける。
「掛け捨てはもったいない」は誤解?定期保険のメリット・デメリットを徹底解剖
定期保険に対して「解約返戻金や満期保険金がないから損」という印象を持つ方は少なくありません。しかし、保険の本来の役割である「万一の事態に対する経済的リスクヘッジ」という原点に立ち返ると、まったく異なる評価が浮かび上がります。
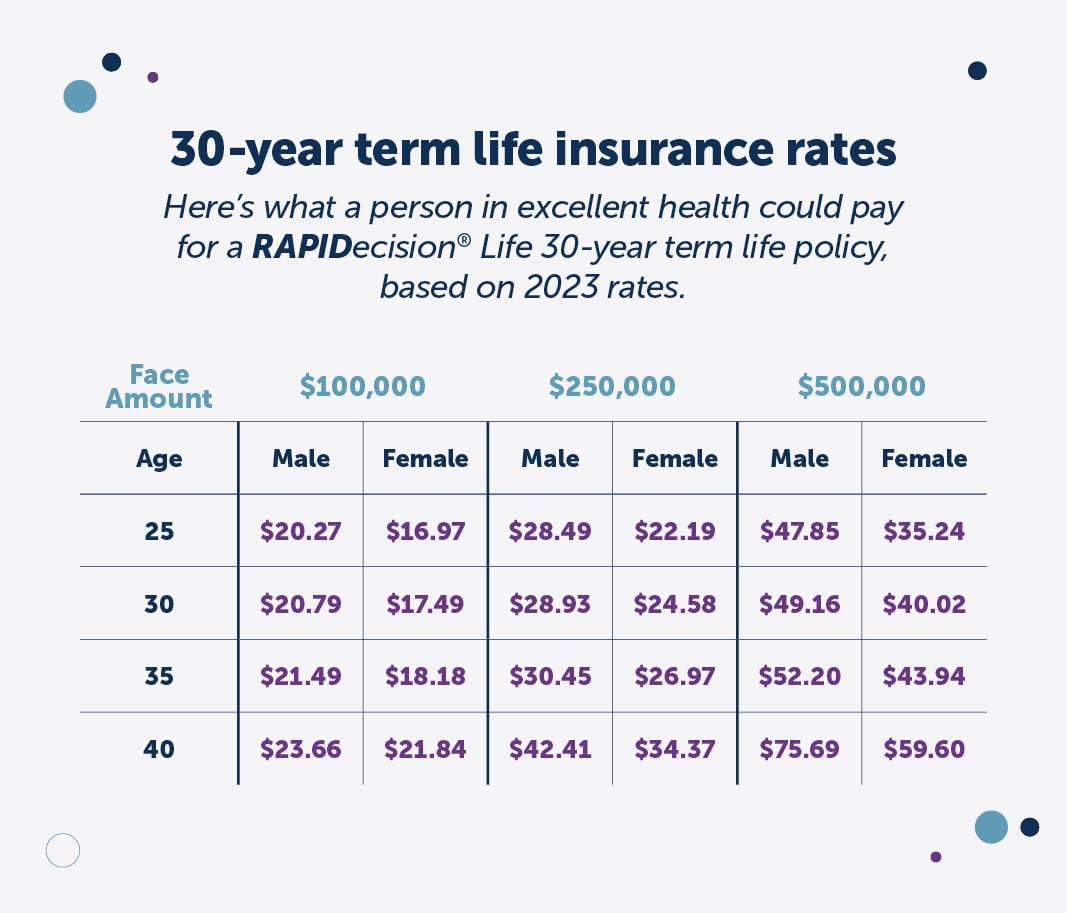
定期保険の最大のメリットは、極めて割安な保険料で数千万円規模の死亡保障を準備できる点です。例えば、貯蓄型保険で3,000万円の死亡保障を作ろうとすれば毎月数万円単位の支出を強いられますが、定期保険であれば月々数千円台で同等の保障が手に入ります。
一方で、デメリットも存在します。原則として解約返戻金がゼロ(または極めてわずか)であるため、何事もなく保険期間を満了した場合は支払った保険料が手元に戻りません。また、保障期間終了後に再加入しようとすると、その時点の年齢で保険料が再計算され、大幅に負担が増加する点にも留意が必要です。
【徹底比較】定期保険と終身保険の違い|どちらを選ぶべきかの判断軸
死亡保険を選ぶ際、最も比較されるのが「定期保険」と「終身保険」です。両者の性質の違いを理解することは、ライフプランの失敗を防ぐ基礎となります。
終身保険は一生涯の死亡保障が続き、解約時には解約返戻金を受け取れるケースが多いため、葬儀費用や遺産分割対策に適しています。ただし、貯蓄機能を内包している分、毎月の保険料は定期保険に比べて著しく高額です。
対して定期保険は、「子どもが独立するまでの20年間」「住宅ローンの返済期間中」といった人生最大の支出リスクが生じる特定期間のみをピンポイントでカバーすることに特化しています。「保険で資産を増やす」のではなく「保険でリスクを遮断し、資産形成は投資で行う」という合理的なアプローチを取る場合、定期保険の優位性は揺るぎません。
【2026年最新】定期保険の保険料相場と必要保障額のリアルな算出法
2026年現在の定期保険における標準的な保険料水準と、適正な保障額の考え方を整理します。
30代男性が死亡保険金2,000万円・保険期間10年(または60歳満了)で加入する場合、月額保険料の相場はおよそ2,000円〜3,500円前後です。非喫煙者や健康状態が優良な方向けの「健康体割引」を適用できる商品を選べば、さらに割安な水準に抑えられます。
定期死亡保険を設計するにあたって最も重要なのが必要保障額の正確な算出です。「残された家族の生活費」「子どもの教育費」「住居費」の合計から、「遺族年金などの公的保障」や「配偶者の今後の見込み収入」「既存の貯蓄額」を差し引いた金額が必要保障額となります。この計算を怠って一律に高額な保障を設定すると、毎月の固定費が無駄に膨らむ原因になります。
収入保障保険や逓減定期保険との違いは?あなたに合うタイプの見極め方
定期保険を検討する際、あわせて選択肢に挙がるのが「全期型と更新型」、そして「収入保障保険」や「逓減定期保険」です。
保険期間の設計には、加入時の保険料が満了まで変わらない「全期型」と、10年ごとに保障が更新され年齢とともに保険料が段階的に上がる「更新型」があります。長期的な必要保障額が変わらない場合は全期型が有利ですが、短期間のつなぎ保障なら更新型が役立ちます。
また、時間の経過とともに必要保障額が減少していく点に着目したのが「収入保障保険」や「逓減(ていげん)定期保険」です。万一の際に保険金を毎月給与のように分割で受け取る収入保障保険は、年数が経つほど受け取り総額が減る仕組みのため、一般的な定期保険よりも保険料を一段と安く抑えられる特徴があります。子育て世代の生活費保障としては、定額の定期保険よりも収入保障保険の方が理にかなっているケースが目立ちます。
「定期保険はいらない」と言われる理由と絶対に失敗しない見直しタイミング
インターネット上などで「定期保険はいらない」という極論が散見される背景には、単身者や十分な金融資産を持つ層にはそもそも死亡保障の必要性が薄いという現実があります。扶養する家族がいない場合、多額の死亡保険金を残す経済的必然性はありません。
しかし、小さなお子さんを抱える世帯や、片働きで家計の収入源が偏っている世帯にとっては、定期保険は依然として生活崩壊を防ぐ防壁です。また、支払った保険料は「生命保険料控除(一般生命保険料控除)」の対象となり、所得税や住民税の負担軽減効果も得られます。
加入後も放置せず、以下のようなライフステージの変化に合わせて見直しを実行することが肝要です。
- 子どもの進学・独立:教育費の負担が減るにつれて必要保障額を段階的に減額する。
- 住宅の購入:団体信用生命保険(団信)への加入に伴い、住居費分の死亡保障を削減する。
- 資産の増加:貯蓄や投資信託の残高が増えた分だけ、保険でカバーすべき金額を圧縮する。
【定期保険】に関するよくある質問(FAQ)
Q1:掛け捨ての定期保険は本当に満期時に1円も戻らないのですか?
A1:原則として解約返戻金や満期保険金はありません。一部にわずかな解約返戻金が発生するタイプもありますが、その分保険料が高くなるため、割安な保険料で高額保障を得るという定期保険の恩恵を最大化するには、解約返戻金のない完全な掛け捨て型が最も経済的です。
Q2:定期保険と収入保障保険はどちらを選ぶべきですか?
A2:万一の際に「葬儀代や借入返済などで一括のまとまった資金が必要」なら定期保険、「子どもの養育費や残された家族の毎月の生活費を補填したい」なら保険料がさらに割安な収入保障保険が適しています。目的に応じて両者を組み合わせる設計も有効です。
Q3:健康診断で指摘事項があっても定期保険に入れますか?
A3:軽微な指摘であれば通常の定期保険に加入できるケースが多いです。数値や既往歴によっては条件付き(特定部位不担保など)での引き受けや、告知項目が緩和された「引受基準緩和型定期保険」の選択肢もあります。
まとめ:無駄のない保障設計でライフプランの安心を手に入れる
定期保険は「掛け捨てで損」という固定観念で見落とされがちですが、必要保障額が高まる時期に家計の負担を最小限に抑えつつ家族を守るための優れた金融商品です。
終身保険との優劣ではなく、「何のために、いくらの保障が、いつまで必要なのか」を明確に切り分けることが最適解への近道となります。ライフステージの変化に応じた適時見直しを行い、家計と保障のベストバランスを構築してください。 (出典: term life insurance(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
