年収増でも手取りが増えない罠!2026年版・可処分所得の全知識
春闘での大幅賃上げやベースアップのニュースが世間を賑わせる一方、給与明細を見て「昇給したはずなのに、手元に残るお金がほとんど増えていない」と首を傾げる人が後を絶ちません。額面年収の上昇と生活のゆとりが直結しない最大の要因は、私たちが自由に使える「可処分所得」の伸び悩みにあります。
物価高が家計を直撃し続ける2026年現在、額面の数字に一喜一憂する時代は終わりを告げました。本記事では、手取り額との決定的な違いや正確な計算式、年収別の平均データから2026年の最新税制改正の影響まで、元手元資金を最大化するための必須知識を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:可処分所得は「額面収入から税金と社会保険料を差し引いた実質的な手取り」であり、昇給しても税率アップや社会保険料増で手元に残りにくい構造が存在する。
- 要点2:日本の可処分所得割合は額面の約75〜80%が目安だが、高所得層ほど負担率が跳ね上がり、年収1,000万円世帯でも手取りは約700万円台前半に留まる。
- 要点3:2026年以降は支援金制度導入や各種控除見直しの影響が本格化するため、iDeCoやふるさと納税などを駆使した自衛策が不可欠となる。
「昇給したのに手元に残らない」正体とは?額面と可処分所得の決定的な違い
多くのビジネスパーソンが陥りがちな錯覚が、「年収50万円アップ=年間50万円の余裕が生まれる」という勘違いです。日本は所得が増えるほど税率が高くなる累進課税制度を採用しているだけでなく、健康保険や厚生年金などの社会保険料も収入に比例して引き上げられます。
ここで押さえておくべき概念が「可処分所得」です。家計統計上の定義では、給与収入などの実収入から、所得税・住民税や社会保険料といった「自らの意志では支払いを拒めない非消費支出」を差し引いた金額を指します。日常会話で使われる「手取り額」とほぼ同義ですが、家計分析の現場では「真に個人が消費や貯蓄へ回せる原資」として厳密に扱われます。
額面がアップしても、次のブラケット(税率区分)に達したり社会保険料の標準報酬月額が上がったりすることで、昇給分の約20〜40%が天引きに消えていきます。これが、給与が上がっても生活が楽にならないと感じるメカニズムの正体です。
【早見表つき】額面年収別の手取り・可処分所得の平均額と割合一覧
単身世帯(扶養なし)をモデルケースに、額面年収と実際の手取り(可処分所得)の目安を一覧にまとめました。年収が上がるにつれて手取り割合(可処分所得割合)が低下していく推移が一目でわかります。
【単身者の額面年収と可処分所得の早見表(2026年概算)】
- 額面年収300万円:手取り約240万円(可処分所得割合:約80.0%)
- 額面年収400万円:手取り約315万円(可処分所得割合:約78.8%)
- 額面年収500万円:手取り約390万円(可処分所得割合:約78.0%)
- 額面年収600万円:手取り約465万円(可処分所得割合:約77.5%)
- 額面年収800万円:手取り約595万円(可処分所得割合:約74.4%)
- 額面年収1,000万円:手取り約720万円(可処分所得割合:約72.0%)
- 額面年収1,200万円:手取り約835万円(可処分所得割合:約69.6%)
額面年収が500万円の場合、可処分所得は約390万円となり、毎月自由に使えるのはボーナスを除くと月額約25万〜27万円程度になります。さらに年収1,000万円の大台に乗ったとしても、税金と社会保険料で年間約280万円近くが差し引かれるため、手元に残るのは約720万円です。「年収1,000万円=富裕層」というイメージと実際の生活水準にギャップが生じる原因は、この可処分所得割合の急激な目減りにあります。
5分でわかる可処分所得の計算式|住民税・所得税・社会保険料のリアル
自身の正確な手取り額を把握するための基本計算式は非常にシンプルです。
【可処分所得の基本計算式】
可処分所得 = 額面年収 −(所得税 + 住民税 + 社会保険料)
天引きされる3大コストの内訳と性質を整理しておきましょう。
- 社会保険料(健康保険・厚生年金・雇用保険・介護保険):額面の約14〜15%(労使折半後の自己負担分)。40歳以上になると介護保険料が上乗せされます。
- 所得税:課税所得(収入から給与所得控除や基礎控除などを引いた額)に対して5%〜45%が課されます。
- 住民税:前年の課税所得に対して一律約10%(均等割等を除く)が課税されます。
たとえば世帯年収で家計を試算する場合、夫が額面600万円、妻がパートで額面100万円であれば、夫の手取り約465万円+妻の手取り約98万円となり、世帯可処分所得は約563万円と算出できます。夫婦共働きで扶養控除や配偶者控除をどう活用しているかによって、最終的な手残り金額は大きく変動します。
日本人の可処分所得は過去30年でどう激変したか?推移と背景データ
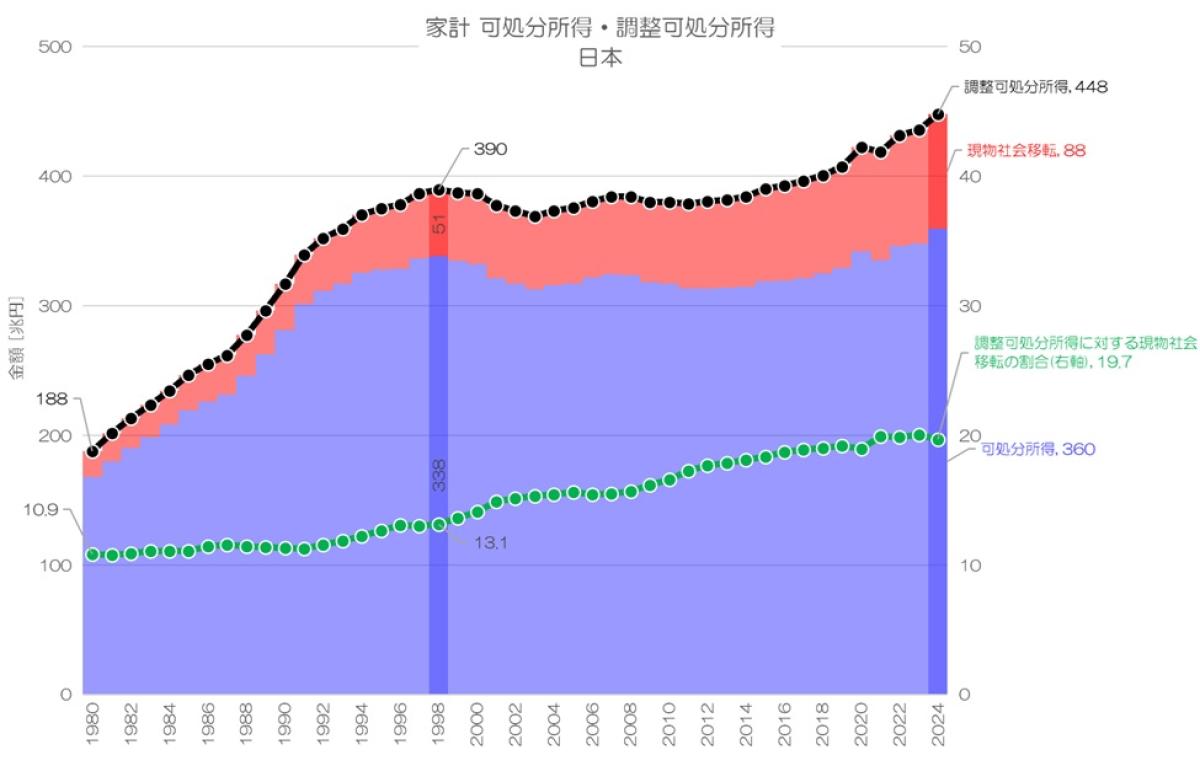
歴史的な推移を振り返ると、日本の家計がいかに厳しい状況に置かれてきたかが浮き彫りになります。1990年代初頭のバブル期以降、日本人の平均給与は長期にわたるデフレで横ばいが続きました。その一方で、社会保険料率の段階的な引き上げと各種所得控除の縮小が静かに進行したのです。
厚生年金保険料率は2004年から2017年にかけて引き上げられ、健康保険料率も高齢化に伴う医療費増大を背景に上昇を続けています。結果として、1990年代には額面の85%前後あった可処分所得割合が、現在では75%前後にまで落ち込みました。
つまり、仮に額面年収が昔と変わっていなくても、手元に残る現金は年間数十万円単位で目減りしているのが現実です。この「ステルス負担増」こそが、実質賃金低下と消費低迷の根底にある構造的課題です。
【2026年最新】税制改正・社会保険料改定が世帯手取りに与える影響
2026年の家計を直視する上で避けて通れないのが、最新の制度改正動向です。政府の少子化対策財源として創設された「子ども・子育て支援金」の公的医療保険への上乗せ徴収が本格化しており、実質的な社会保険料負担は一段と重くなっています。
さらに、いわゆる「年収の壁」(103万円・106万円・130万円の壁)を巡る税制改正議論や、基礎控除・給与所得控除の再編、配偶者控除の見直しなどが家計の手取りに直接的な影響を与えています。短時間労働者の社会保険適用拡大も進んでおり、パートタイムで働く主婦・主夫層の手取り逆転現象に対する警戒が強まっています。
給与明細の総支給額だけを見て安心していると、知らぬ間に手取りが削られ、毎月の貯蓄ペースが狂ってしまうリスクがあります。制度の変わり目である今こそ、自身の控除適用状況を再点検しなければなりません。
手元に残る現金を最大化する!可処分所得を合法的に増やす実践メソッド
額面給与を今すぐ大幅に引き上げるのは難しくても、公的制度を正しく使って税金と社会保険料の負担を最適化し、可処分所得を最大化する手段は数多く存在します。
- iDeCo(個人型確定拠出年金)の満額活用:掛金の全額が所得控除の対象となるため、所得税と住民税をダイレクトに軽減できます。
- ふるさと納税による住民税の前払い・特産品獲得:自己負担2,000円を除いた全額が控除対象となり、生活必需品や食品を選べば実質的な生活費削減につながります。
- 医療費控除・セルフメディケーション税制の申告:年間10万円(総所得金額等200万円未満の場合はその5%)を超える医療費や、対象OTC医薬品の購入費がある場合は確定申告で税金を取り戻せます。
- 配偶者控除・扶養控除の抜け漏れチェック:離れて暮らす高齢の親を扶養に入れているかなど、適用可能な人的控除を漏れなく勤務先に申告します。
- 副業での事業所得化と経費計上:副収入を得て適切な経費を計上・青色申告特別控除を利用することで、全体の課税所得を圧縮するアプローチも有効です。
手取りを増やすアプローチは、単なる節約ではなく「攻めの防衛策」です。知っている人だけが年間数万〜数十万円単位の手元資金を残せる時代になっています。
【可処分所得】に関するよくある質問(FAQ)
Q1:可処分所得と「手取り額」は完全に同じものですか?
A1:実質的にはほぼ同義です。厳密に言えば、可処分所得は総務省の家計調査などで用いられる統計用語で「実収入−非消費支出」を指します。給与振込口座に実際に振り込まれる金額(手取り)は、財形貯蓄や社宅費などの任意引き去り分を除けば、可処分所得と一致します。
Q2:住宅ローンや家賃、光熱費は可処分所得の計算で引かれますか?
A2:引かれません。住居費や光熱水費、食費は「消費支出」に分類されます。可処分所得からこれらの生活固定費を支払った後に残るお金が「自由裁量所得(自由に使える純粋なお小遣いや投資原資)」となります。
Q3:年収が同じ会社員とフリーランス(個人事業主)ではどちらの可処分所得が高くなりますか?
A3:事業実態と経費の規模によって異なります。会社員には手厚い給与所得控除と社会保険料の会社半額負担がある一方、個人事業主は正当な事業経費や青色申告特別控除を活用して課税所得を抑えられます。経費割合が高いビジネスモデルであれば、個人事業主の方が手元資金を多く残せるケースがあります。
まとめ:2026年を賢く生き抜くための家計防衛戦略
給与明細に記載された額面年収の数字だけを追う時代は過ぎ去りました。社会保険料の負担増や物価上昇が続く中、家計の真の体力を示すバロメーターは、手元に残る可処分所得の絶対額に他なりません。
制度に流されるまま受動的に税金を納めるのではなく、各種控除や優遇制度を徹底的に使い倒すリテラシーが求められます。額面年収に惑わされず、手元に残る現金を1円でも多く増やすためのアクションを、今日から実行に移していきましょう。 (出典: 可 処分 所得(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
