扶養控除等申告書の書き方完全ガイド!独身・パートの記入例と注意点
毎年秋から冬にかけて勤務先から配布される年末調整の書類。その中でも代表格といえるのが「給与所得者の扶養控除等(異動)申告書」です。税制改正の動きや家族構成の変化に伴い、「今年はどこに何を書けばいいのか」「独身でも出す必要があるのか」と頭を悩ませる方も少なくありません。控除の仕組みを正しく理解して申告しないと、本来受けられるはずの税制上の優遇を受け損ねてしまうリスクがあります。
給与所得者の扶養控除等申告書(2026年最新版)は、毎月の給与から天引きされる源泉徴収税額を正しく算定し、払いすぎた税金の還付を受けるための極めて重要な申告書です。本記事では、独身者、共働き世帯、パート勤務の配偶者がいるケースなど、状況別の記入例から見落としがちな各種控除の判定基準まで分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:扶養家族がいない独身者であっても、原則として勤務先へ提出しないと税率の高い「乙欄」が適用され手取りが減る。
- 要点2:「源泉控除対象配偶者」と「控除対象扶養親族」の所得・年齢要件を正しく把握し、パート年収の壁に応じた正確な見積額を記載する。
- 要点3:社内保管規定を満たせばマイナンバーの記載が不要になるケースや、転職・退職時の異動申告書の提出ルールを事前確認しておく。
【基本のキ】年末調整で扶養控除申告書の提出が必要な理由
会社員や公務員が毎年直面する年末調整において、なぜこの書類を提出しなければならないのでしょうか。その理由は、給与の支払者が毎月の源泉徴収税額を計算する際、「甲欄(有利な税額表)」を適用するために法律上必須の手続きだからです。
もし提出を怠ると、会社側は「乙欄(副業や二箇所給与に適用される高い税率表)」で源泉徴収を行わざるを得なくなります。その結果、毎月の手取り額が大幅に減少し、後から自身で確定申告を行わなければ過払い分を取り戻せなくなってしまいます。「扶養する家族がいないから出さなくていい」という思い込みは大きな落とし穴です。
【状況別記入例】独身・共働き・パート妻・子どもの書き方
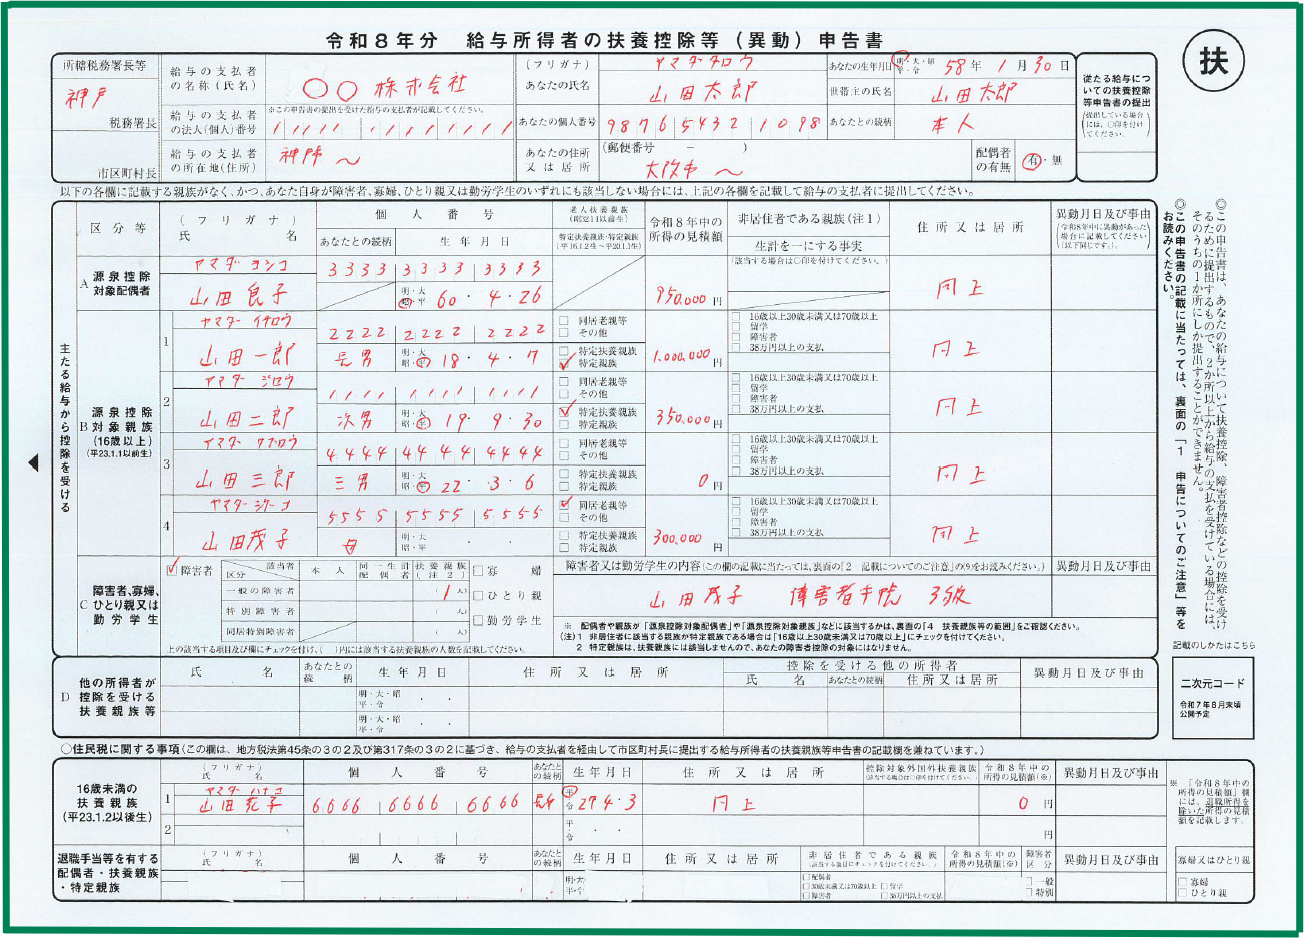
実際の年末調整における扶養控除申告書の記入例を、代表的な家族構成や働き方のパターン別に整理しました。
① 独身者の場合(扶養親族なし)
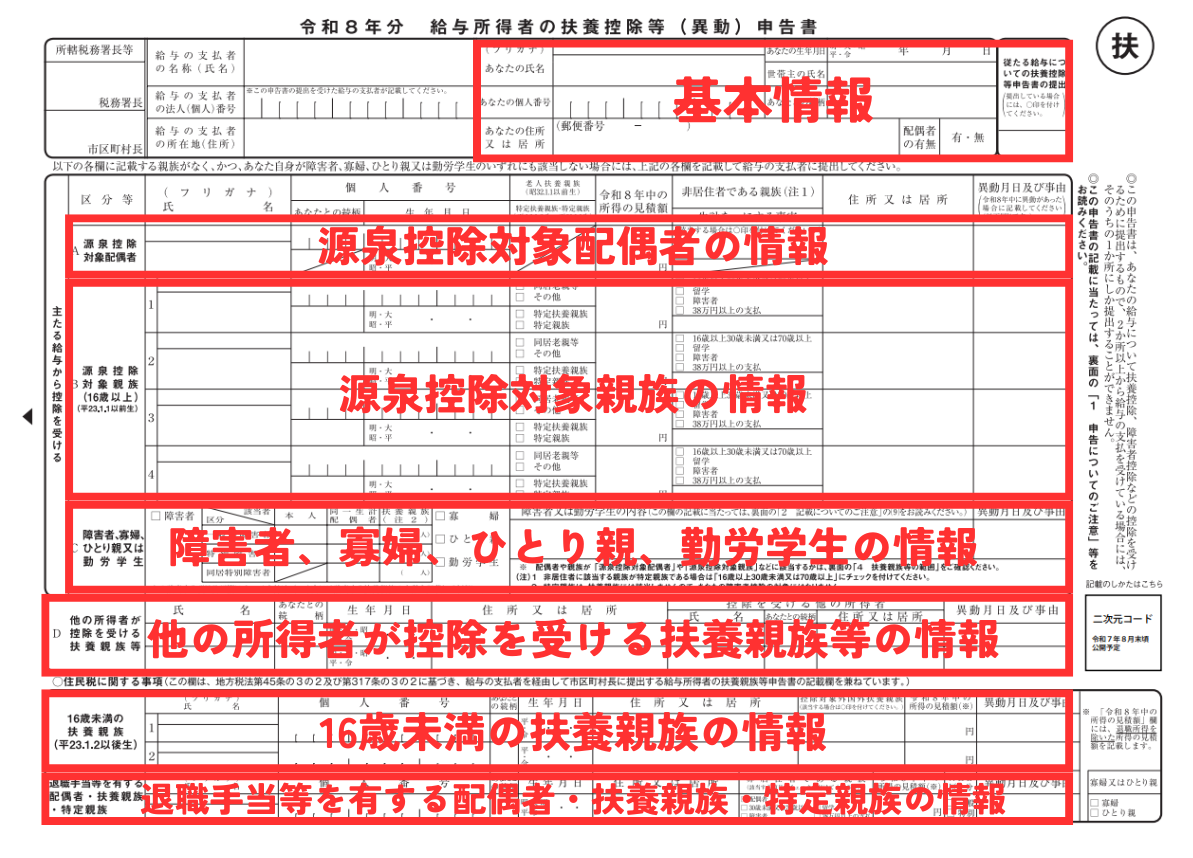
扶養控除等申告書の独身の書き方は非常にシンプルです。用紙上部の「あなたの氏名」「マイナンバー」「生年月日」「世帯主の氏名・続柄」「現住所」を記載します。下部の「主たる給与から控除を受ける配偶者」や「控除対象扶養親族」の欄はすべて空欄のまま提出します。
② パートで働く配偶者がいる場合(妻・夫の年収)
扶養控除等申告書におけるパート妻の年収は、申告書を提出する年(または翌年)の年間見積額を記載します。給与収入から給与所得控除を差し引いた「合計所得金額」で判定するため、年収と所得の数値を混同しないよう注意が必要です。
③ 共働き夫婦で子どもがいる場合
夫婦双方がフルタイム等で働いている場合、1人の子どもを両方の扶養控除対象に二重計上することはできません。夫婦のうち所得が多い方の申告書に子どもを記載した方が、税率差により世帯全体の手取りを最大化できるケースが一般的です。
「源泉控除対象配偶者」と「控除対象扶養親族」の条件・年齢要件
申告書を書くうえで最も混乱を招きやすいのが、「源泉控除対象配偶者」と「控除対象扶養親族」の定義の違いです。
「源泉控除対象配偶者」とは、本人の合計所得金額が900万円以下(給与年収1,095万円以下)であり、かつ配偶者の合計所得金額が95万円以下(給与年収150万円以下)である配偶者を指します。これに該当する場合のみ、A欄の配偶者欄に記入します。なお、本人の年収が1,095万円を超える場合、この用紙ではなく「基礎控除申告書 兼 配偶者控除等申告書」で配偶者控除・配偶者特別控除の適用を受けることになります。
一方、控除対象扶養親族の条件および年齢要件は「その年の12月31日時点で満16歳以上」であり、合計所得金額が48万円以下(給与年収103万円以下)の親族です。16歳未満の子どもについては扶養控除の対象外ですが、住民税の非課税限度額の判定に使われるため、最下部の「住民税に関する事項」欄への記載が不可欠です。
扶養控除と「103万の壁」の判定基準と年収計算のポイント
パートやアルバイトで働く家族を扶養に入れる際、基準となるのがいわゆる「103万円の壁」の判定基準です。税法上の扶養判定は「給与収入」から「給与所得控除(最低55万円)」を引いた「合計所得金額」で行われます。
年間給与収入が103万円以下であれば、合計所得金額は48万円以下となり、親や配偶者の扶養親族としてカウントされます。ここで記載する金額は、1月1日から12月31日までの見込み総支給額(基本給+残業代+各種手当、非課税の通勤交通費を除く)です。年末にかけてシフトが増え、見込みを超えて103万円をオーバーしそうな場合は、速やかに勤務先へ相談して修正を行う必要があります。
見落とし厳禁!障害者控除・寡婦控除・ひとり親控除の申告
配偶者や子どもの扶養だけでなく、該当者が見落としがちなのが扶養控除申告書における障害者控除や寡婦控除・ひとり親控除の項目です。これらは所得税・住民税の大幅な負担軽減につながる重要な控除です。
納税者本人または同一生計配偶者・扶養親族が障害者手帳等を交付されている場合、区分(一般障害者・特別障害者・同居特別障害者)に応じて控除が適用されます。また、離婚・死別後に再婚していない単身者で一定の所得要件を満たす場合は「寡婦控除」や「ひとり親控除」の対象となります。該当欄にチェックを入れ、理由や詳細を簡潔に記載しましょう。
マイナンバー提出不要のケースと転職・退職時の異動申告書
個人情報管理の観点から、扶養控除等申告書のマイナンバー記載が提出不要となる運用が多くの企業で定着しています。勤務先がすでに従業員のマイナンバーを適正に収集・保管し、社内帳簿と紐付けて管理している旨の確認書を取り交わしている場合、申告書へのマイナンバー記入を省略できます。記入が必要かどうかは勤務先の労務担当者の指示に従ってください。
年の途中で転職や退職をした場合、扶養控除等異動申告書の提出先は「年末時点で在籍している新しい勤務先」となります。前職の源泉徴収票を添えて新しい会社に申告書を提出することで、年間の給与を通算して年末調整が実施されます。
【給与所得者の扶養控除等申告書の書き方】に関するよくある質問(FAQ)
Q1:独身で親も扶養していない場合、名前と住所だけ書けばいいですか?
A1:はい。本人情報(氏名、生年月日、住所、世帯主名)を記載し、配偶者や扶養親族の欄はすべて空欄のまま提出します。
Q2:共働きの妻の年収が150万円を超えそうな場合、この書類に書くべきですか?
A2:妻の年収が150万円を超える(合計所得金額が95万円超)場合、「源泉控除対象配偶者」には該当しないため、この申告書の配偶者欄は空欄にします。ただし、年収201.6万円未満であれば配偶者特別控除が受けられるため、別途「基礎控除申告書 兼 配偶者控除等申告書」側で申告を行います。
Q3:年収の見積もりが年末にズレてしまった場合はどうすればいいですか?
A3:実際の年収が見積額と異なり、扶養範囲の境界を跨いでしまった場合は、会社の年末調整の再計算期間内に「異動申告」を行うか、翌年2月〜3月の確定申告で正しい控除額に修正申告します。
まとめ:年末調整で損をしないためのチェックリストと提出前確認
給与所得者の扶養控除等申告書は、毎月の手取り額と年末の還付金に直結する重要な書類です。記入漏れや判定ミスがあると、本来払う必要のない税金を負担することになりかねません。
提出前には、「扶養親族の年齢要件(満16歳以上か)」、「パート年収の見積額の正確性」、「各種所得控除(障害者・寡婦・ひとり親など)の申告漏れがないか」を必ず再確認しましょう。不明な点は会社の担当部署に確認し、期日を守って正確に提出することが大切です。 (出典: 給与 所得 者 の 扶養 控除 等 申告 書 書き方(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
