子ども子育て拠出金は誰が払う?給与天引きの噂や支援金との違いを解説
毎月の給与明細や社会保険の改定ニュースを見るたびに、「子ども・子育て拠出金という項目は何?」「独身なのに自分の給料から天引きされているのでは?」といった疑問や不安の声がSNS等で後を絶ちません。特に2026年に入り、少子化対策を巡る新たな財源確保策が本格的に動き出したことで、制度への関心と混乱は一段と高まっています。
実際のところ、この拠出金は一体誰がどのような基準で支払っているのでしょうか。新設された「子ども・子育て支援金」との違いも含め、会社員や事業主が絶対に押さえておくべきポイントを整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:子ども・子育て拠出金は会社が全額負担しており、従業員の個人負担は一切なし(給与天引きは違法・誤り)。
- 要点2:計算方法は「標準報酬月額・標準賞与額×拠出金率(0.36%)」で、厚生年金保険料と一緒に日本年金機構へ納付される。
- 要点3:2026年本格運用の「子ども・子育て支援金(医療保険に上乗せ)」とは全く別の制度であり、混同に注意が必要。
「給料から引かれてる?」給与明細の疑問と負担者の真相
結論から言うと、子ども・子育て拠出金は法律上、全額を会社(事業主)が負担すると定められています。従業員の給料から1円たりとも差し引かれることはありません。
それにもかかわらず、「給与から引かれている気がする」と誤解する人が多い背景には、給与明細のレイアウトや表記の分かりにくさがあります。一部の企業が発行する給与明細では、会社が負担している社会保険料の総額を参考情報として記載する欄があり、そこに「子ども・子育て拠出金」と印字されているケースがあるためです。
もし従業員の「控除の部(天引き項目)」から子ども・子育て拠出金が引かれているとしたら、それは給与計算システムの設定ミスや労務管理上の明確な誤りです。自身の手取りが不当に削られていないか、給与明細の「控除欄」と「会社負担欄(参考欄)」のどちらに記載されているかを必ず確認してください。
子ども子育て拠出金の計算方法と上限額【2026年最新基準】
会社が納付する子ども・子育て拠出金の金額は、厚生年金保険料の計算基準と完全に連動しています。毎月の給与そのものではなく、区切りのよい等級に当てはめた「標準報酬月額」および「標準賞与額」をベースに算出されます。
基本的な計算式は以下の通りです。
【拠出金の計算式】
毎月の拠出金額 = 標準報酬月額 × 子ども・子育て拠出金率(0.36%)
賞与時の拠出金額 = 標準賞与額(1,000円未満切り捨て) × 子ども・子育て拠出金率(0.36%)
現在の拠出金率は0.36%(1,000分の3.6)で設定されています。例えば、標準報酬月額が30万円の従業員の場合、会社は毎月「30万円 × 0.36% = 1,080円」を負担しています。
また、拠出金には厚生年金保険と同様の上限設定が存在します。標準報酬月額の上限は第32等級(65万円)となっており、月給がいくら高くても1人あたりの拠出額は月額2,340円が上限です。賞与に関しても、1回あたりの標準賞与額の上限は150万円(拠出額5,400円)と規定されています。
なぜ独身や子なしも対象?対象者の条件と厚生年金保険料との関係
「自分には子どもがいないのに、なぜ会社が拠出金を払っているのか」「独身者にも関係があるのか」という疑問も頻繁に聞かれます。しかし、この制度は従業員個人の家族構成や年齢とは一切関係がありません。
対象となる条件は、厚生年金保険の適用事業所で働くすべての厚生年金被保険者です。具体的には以下の従業員がすべて対象に含まれます。
- 独身・未婚の従業員
- 子どものいない既婚従業員
- すでに子どもが成人・独立しているシニア従業員
- 週の所定労働時間などを満たして厚生年金に加入しているパート・アルバイト
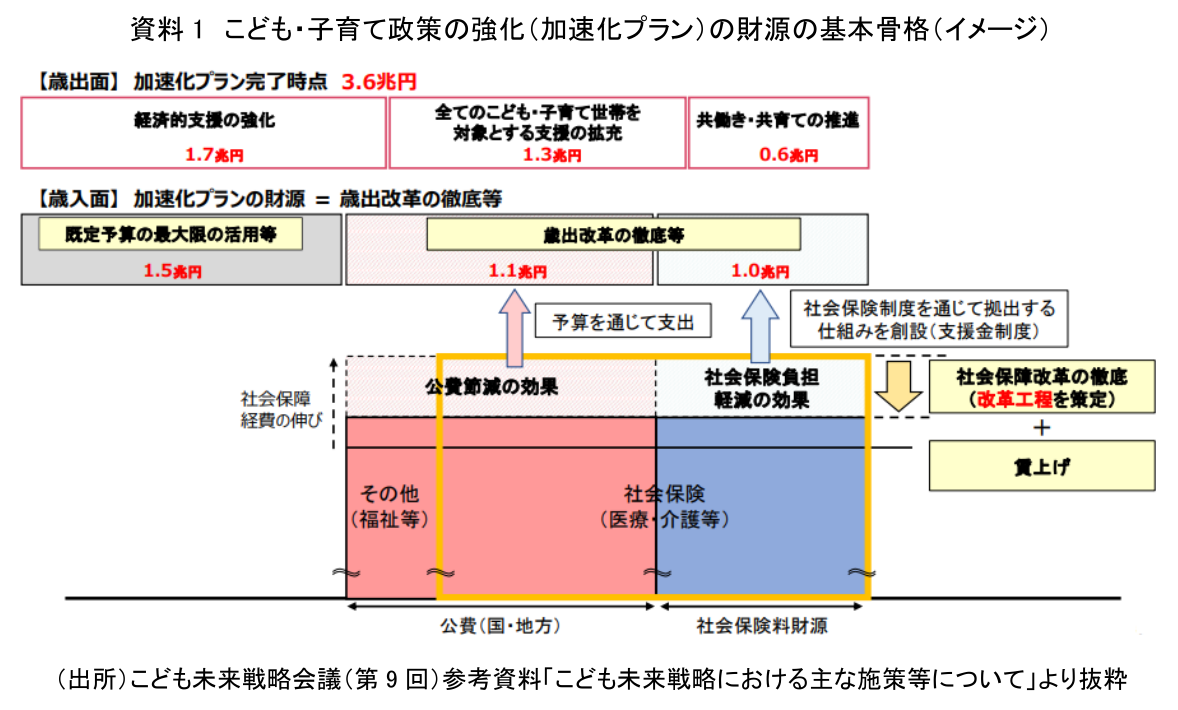
拠出金の使途は、児童手当の支給財源や、企業主導型保育事業の運営費、地域子育て支援拠点事業など、社会全体で次世代を育てるためのインフラ整備に充てられています。社会貢献の一環として事業主全体で支え合う仕組みであるため、個人単位での除外規定はありません。納付実務は、毎月の厚生年金保険料と合算されて日本年金機構へ一括納付されています。
【要注意】新設の「子ども・子育て支援金」と「拠出金」の決定的な違い
現在、最も多くの人が混乱しているのが、2026年から本格的に徴収が始まっている「子ども・子育て支援金」と従来の「子ども・子育て拠出金」の混同です。名称が非常に似通っていますが、制度の枠組みも負担者も全く異なります。
両者の決定的な違いを比較表で整理しました。
| 比較項目 | 子ども・子育て拠出金(従来制度) | 子ども・子育て支援金(新制度) |
|---|---|---|
| 負担者 | 会社が全額負担(個人負担なし) | 個人と会社で折半等(個人も自己負担あり) |
| 徴収ルート | 厚生年金保険料とセットで徴収 | 公的医療保険(健康保険・国保等)に上乗せ |
| 給与天引き | 天引きされない | 給与から天引きされる |
| 対象者 | 厚生年金の被保険者のみ | 国民健康保険を含むほぼ全世代の加入者 |
ニュース等で「実質的な社会保険料引き上げ」「手取りが減る」と話題になっているのは、右側の子ども・子育て支援金です。医療保険料に上乗せされて個人の給料から天引きされる支援金に対し、拠出金はあくまで会社の金庫から支払われるコストであるという違いを正しく見極める必要があります。
企業の負担増と料率推移の歴史|今後の制度改革と見通し
従業員の自己負担がないとはいえ、企業側にとっては確実な固定費負担となっています。子ども・子育て拠出金(旧・児童手当拠出金)の料率は、少子化対策の拡充に伴って段階的に引き上げられてきた経緯があります。
過去の料率推移を振り返ると、平成初期には0.11%程度だったものが、平成20年代以降に段階的な見直しが進み、平成30年度(2018年度)に0.29%、令和2年度(2020年度)には現行の0.36%(上限値)へと引き上げられました。
法律上の上限値(0.36%)に到達して以降、拠出金率自体のさらなる引き上げは据え置かれています。しかし、社会全体の社会保険料引き上げが続く中で、企業にとっては支援金の労使折半負担と合わせてダブルの重荷となっているのが実情です。労働市場の人手不足対策や賃上げ機運と並行して、法定福利費の増加が企業経営に与える影響は今後も注視していく必要があります。
【子ども子育て拠出金】に関するよくある質問(FAQ)
Q1:給料明細の控除欄に「子ども子育て拠出金」が引かれていたらどうすればいいですか?
A1:会社の給与担当部署(人事・総務・労務など)へ速やかに問い合わせてください。法的に個人負担は存在しないため、社会保険料の計算ロジックや給与明細の項目割り当てミスである可能性が極めて高いです。誤徴収が確認されれば過去の控除分は全額返金されます。
Q2:個人事業主やフリーランスも子ども子育て拠出金を払う必要がありますか?
A2:個人事業主本人には納付義務はありません。子ども・子育て拠出金は厚生年金適用事業所に課される制度だからです。ただし、個人事業主であっても従業員を雇って社会保険(厚生年金)を適用させている場合は、事業主として従業員分の拠出金を納付する義務が生じます。
Q3:育児休業中の従業員についても会社は拠出金を払わなければなりませんか?
A3:支払う必要はありません。厚生年金保険料と同様に、育児休業期間中は事業主の申請によって社会保険料の免除措置が適用されます。この免除期間中は、子ども・子育て拠出金の納付も連動して免除されます。
まとめ:給与明細を見る際のチェックポイントと今後の動向
子ども・子育て拠出金は、少子化対策や子育て支援を支える財源として事業主が全額負担している制度であり、従業員の給料から引かれることはありません。
一方で、2026年現在は医療保険料に上乗せされる新制度「子ども・子育て支援金」がスタートしており、給与天引きによる個人の負担感は確実に変化しています。給与明細を受け取った際は、「どの項目でいくら引かれているのか」「会社負担分と個人負担分が混同されていないか」を冷静にチェックし、制度の正しい知識を持って家計管理に役立ててください。 (出典: 子ども 子育て 拠出 金(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
