加給年金額はいくら?受給要件や停止の落とし穴と振替加算を徹底解説
公的年金における「家族手当」とも呼ばれる加給年金。老齢厚生年金を受け取る方に生計を維持されている配偶者や子どもがいる場合、本来の年金に上乗せして支給される非常に手厚い制度です。しかし、支給要件の細かなルールや受給停止となる落とし穴を正確に把握していないと、受け取れるはずの数十万円単位の給付を逃してしまうケースが後を絶ちません。
とりわけ年金制度改革の議論が進む2026年現在、繰下げ受給に伴う加給年金の消失リスクや、配偶者が65歳に達した際の「振替加算」への切り替えタイミングなど、実務上の注意点はさらに重要性を増しています。本稿では、最新の加給年金額の内訳から具体的な要件、損をしないための申請手順まで、ファイナンシャル実務の視点からわかりやすく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:加給年金額は配偶者加給と特別加算額を合わせて年額約40万円超が老齢厚生年金に上乗せ支給される。
- 要点2:受給には「厚生年金加入期間20年以上」と「配偶者の年収850万円未満」などの厳格な要件を満たす必要がある。
- 要点3:老齢厚生年金を繰り下げると加給年金はその間受け取れず増額もされないため、受給戦略の見極めが不可欠となる。
【2026年最新】加給年金額はいくらもらえる?配偶者・子の加算内訳と特別加算額
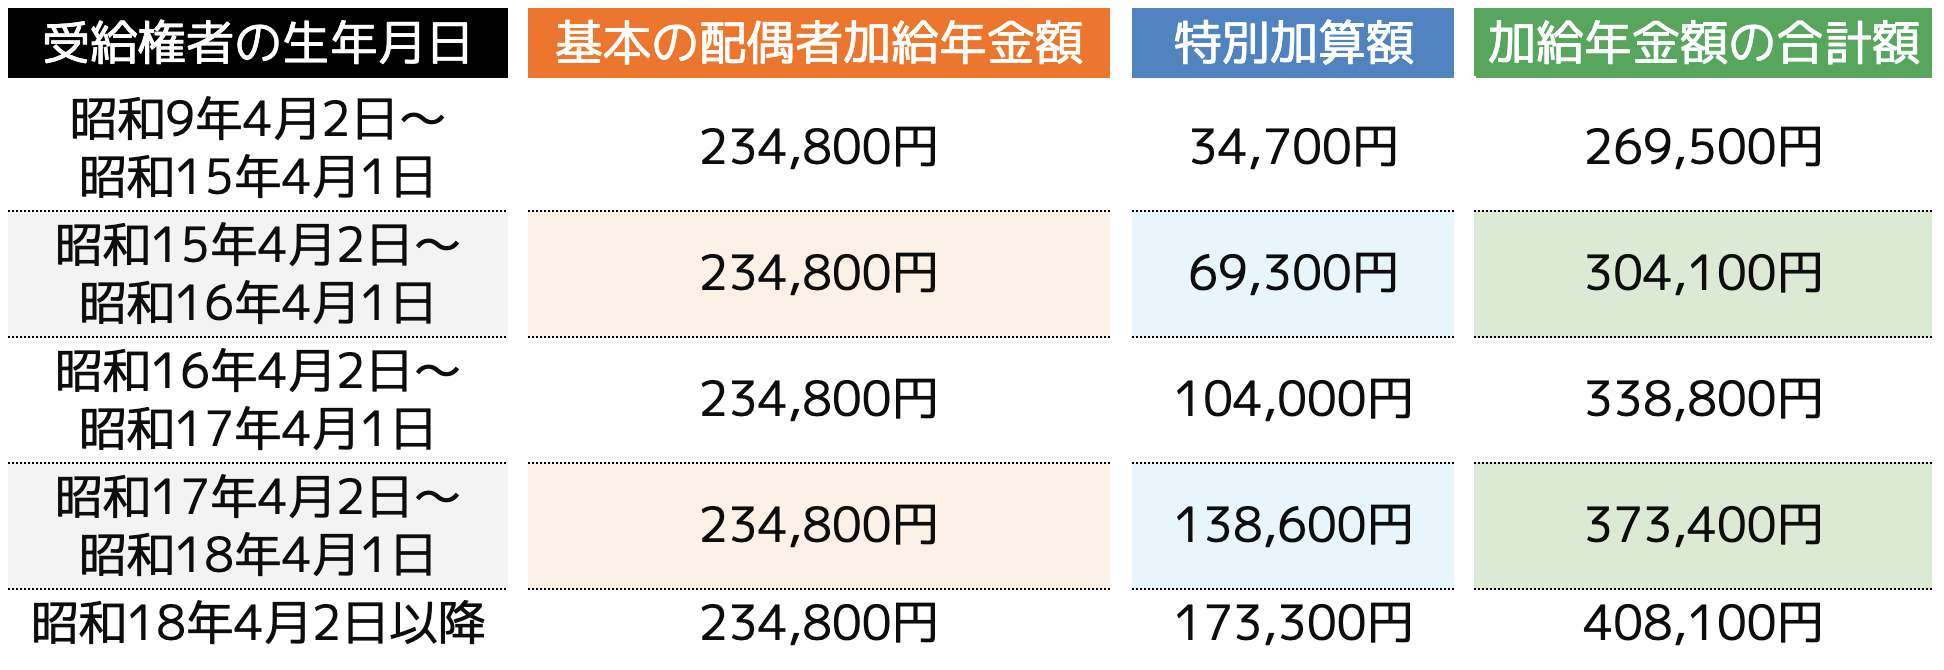
老齢厚生年金に上乗せされる加給年金額は、対象となる家族(配偶者または子)の区分によってベースとなる金額が法律で定められています。生計を維持している配偶者がいる場合に支給される「配偶者加給年金額」は、本来の基本額に加えて受給権者の生年月日に応じた「特別加算額」が上乗せされる仕組みです。
現在、昭和18年4月2日以降に生まれた受給権者であれば満額の特別加算が適用されるため、配偶者加給年金の合計額は年間約40万円前後(基本額+特別加算額の合計)に達します。一方、対象となる子どもがいる場合は、第1子・第2子はそれぞれ年額約23万円強、第3子以降は年額約7万8千円程度が加算されます。
配偶者が年下であれば、その配偶者が65歳に到達するまでの数年間から十数年間にわたり毎年この金額が上乗せされ続けるため、累計受給額は数百万円規模に上ることも珍しくありません。家計のキャッシュフローに直結する極めて大きな給付と言えます。
加給年金をもらうための支給要件|厚生年金20年以上の壁と年収制限
手厚い給付である反面、加給年金を受給するには以下の3つの大原則をすべてクリアしなければなりません。
第1に、年金を受け取る本人(夫または妻)の厚生年金加入期間が原則20年(240月)以上あることです(または中高齢者の特例を満たしていること)。共済組合等の加入期間を合算して20年を満たしていれば対象となりますが、1月でも不足していると加給年金は一切支給されません。
第2に、受給権者が65歳到達時点(定額部分支給開始年齢到達時)で、その人によって生計を維持されている65歳未満の配偶者または18歳到達年度末日までの子(障害等級1・2級の場合は20歳未満)がいることです。
第3に、対象となる配偶者の「年収制限」です。配偶者の前年の年収が850万円未満(所得にして655万5,000円未満)、あるいはおおむね5年以内に年収850万円未満になると認められる状態であることが条件となります。現役バリバリの高年収世帯でない限り、多くの方がこの基準を満たします。
知らないと損する受給停止の落とし穴|2026年時点の最新支給停止ルール
要件を満たしていても、ある特定の条件下では加給年金が全額支給停止となる法制度が存在します。特に相談件数が多いのが、配偶者自身の年金受給状況による支給停止です。
具体的には、加給年金の対象となっている配偶者自身が、以下のいずれかに該当した時点で加給年金はストップします。
・配偶者自身が「厚生年金の被保険者期間が20年以上ある老齢厚生年金」を受給できる権利を有している場合
・配偶者自身が「障害年金」を受給している場合
注意すべきは、2022年の年金制度改正以降、配偶者が被保険者期間20年以上の老齢厚生年金の受給権を得た場合、実際に本人が年金を請求・受給していなくても(繰下げ待機中であっても)加給年金が支給停止となる厳格化ルールが運用されている点です。共働き夫婦で双方が長く厚生年金に加入していた世帯では、思わぬ受給漏れや停止が発生しやすいため事前の加入履歴確認が欠かせません。
繰下げ受給の大きなデメリット|加給年金が全額消滅するリスクに注意
年金の繰下げ受給を選択すると、1か月ごとに0.7%(最大84%)年金額が増額されます。しかし、老齢厚生年金の受給を繰り下げている間は、加給年金が一切支給されないという強力なデメリットが存在します。
さらに重要なのは、加給年金そのものは繰り下げても将来の受給額が1円も増額されないという点です。例えば、年下の妻が65歳になるまでの5年間、夫が老齢厚生年金を繰り下げてしまうと、本来もらえたはずの「年約40万円×5年=約200万円」の加給年金を完全に失う計算になります。
この損失を繰下げによる増額分で取り戻すにはかなりの長生きが必要になるため、「老齢基礎年金だけを繰り下げ、老齢厚生年金は65歳から受給して加給年金を確実に回収する」というハイブリッド型の受給戦略が現実的な選択肢として支持されています。
配偶者が65歳になったらどうなる?「振替加算」への切り替えタイミング
加給年金は、対象である配偶者が65歳を迎えた時点で支給が終了します。その代わりに登場するのが振替加算と呼ばれる制度です。
妻(配偶者)が65歳になると、夫の厚生年金に上乗せされていた加給年金が役目を終え、今度は妻自身の「老齢基礎年金」に生涯上乗せされる形で引き継がれます。これが振替加算の正体です。
振替加算の金額は、配偶者の生年月日に応じて段階的に設定されており、若い世代ほど加算額は少なくなります(昭和41年4月2日以降生まれの方には振替加算はつきません)。振替加算への移行は基本的に日本年金機構のシステム上で自動連携されますが、夫婦の年齢差や年金受給開始のズレによっては「国民年金 老齢給付裁定請求書(加給年金額加算事由該当届)」の手続きが必要となるケースもあるため確認を怠らないようにしましょう。
損をしないための加給年金の手続き方法と必要書類チェックリスト
加給年金は自動的に口座へ振り込まれるものではなく、受給権者が自ら年金事務所へ届け出を行わなければ支給されません。受給漏れを防ぐため、65歳到達時に行う手続きの流れと必要書類を整理しておきましょう。
原則として、65歳になる誕生月の初旬(1日生まれは前月初旬)に届く「年金請求書」に配偶者や子の情報を正確に記載して提出します。すでに65歳前から特別支給の老齢厚生年金を受給している方の場合は、65歳到達時に届くハガキ形式の請求書に加え、「加給年金額加算事由該当届」を年金事務所へ提出する必要があります。
主な添付書類は以下の通りです:
・受給権者と配偶者の身分関係を証明する「戸籍謄本(記載事項証明書)」
・世帯全員が記載された「世帯全員の住民票(続柄記載)」
・配偶者の「所得証明書」または「課税証明書」(生計維持関係の証明)
マイナンバーを日本年金機構に登録している場合、住民票や所得証明書の添付を省略できるケースが増えていますが、戸籍関係の書類など一部原本が必要となる場合があるため、管轄の年金事務所へ事前に確認しておくとスムーズです。
【加給 年 金額】に関するよくある質問(FAQ)
Q1:夫が年下で妻が年上の「姉さん女房」夫婦の場合でも加給年金は出ますか?
A1:はい、受給要件を満たしていれば性別は関係ありません。妻の厚生年金加入期間が20年以上あり、65歳到達時点で年下の夫を生計維持していれば、妻の老齢厚生年金に加給年金(配偶者加給)が上乗せされます。夫が65歳になるまで支給が継続します。
Q2:加給年金をもらい忘れていた場合、過去の分はさかのぼって請求できますか?
A2:年金の請求には5年の消滅時効が適用されます。そのため、支給要件を満たしていた時期から5年以内であれば、過去の分をさかのぼって一括受給することが可能です。5年を過ぎた分は順次時効で消滅してしまうため、気づいた時点ですぐに年金事務所へ相談してください。
Q3:夫が在職中で給料が高い場合、加給年金もカット(支給停止)されますか?
A3:在職老齢年金制度によって老齢厚生年金の本体部分が「全額支給停止」となった場合、連動して加給年金も全額支給停止となります。ただし、本体の厚生年金が「一部でも支給」されていれば、加給年金は全額支給されるルールです。働き方を調整する際は、この境界線を意識することが極めて重要です。
まとめ:最新ルールを押さえてもらい忘れ・受給漏れをゼロに
加給年金は、要件に当てはまる世帯にとっては年間40万円以上という絶大な家計支援となる公的給付です。しかしながら、「厚生年金20年以上の加入歴」「配偶者の年収・受給権状況」「繰下げ受給との兼ね合い」といった複雑な条件が絡み合っているため、受給戦略を誤ると手痛い損失を招くリスクを秘めています。
自身や配偶者の年金加入記録を「ねんきん定期便」や「ねんきんネット」で早めに確認し、65歳の受給タイミングで漏れなく申請できるよう、万全の準備を整えておきましょう。 (出典: 加給 年 金額(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
