配偶者特別控除とは?150万・201万円の壁や控除額を徹底解説
パートや副業、共働きで働く世帯にとって、年末調整の時期に必ず直面するのが「税金や扶養の壁」をめぐる疑問です。なかでも「配偶者特別控除」は、配偶者控除の枠を超えて働いた場合でも世帯全体の税負担を一気に増やさないための重要なセーフティネットとして機能しています。
物価高に伴う賃上げの動きが進む2026年現在、「パートナーの年収が上がると手取りが減るのでは」と就労調整を悩む方が後を絶ちません。制度の適用条件や年収の上限ライン、年末調整の書類記入ルールを正しく把握しておけば、無用な働き控えを防ぎ、世帯の手取り収入を最大限に残すことができます。
📌 【この記事の重要ポイントまとめ】
- 要点1:配偶者特別控除は年収103万円を超えても201万6,000円未満まで段階的に税金負担を軽減する制度。
- 要点2:パート年収150万円までは満額(最大38万円)の控除を受けられ、配偶者控除と同等の減税効果がある。
- 要点3:世帯主の年収制限(900万円超で段階的に縮小)や社会保険の扶養基準とは別物である点に注意が必要。
【基本】配偶者特別控除とは?配偶者控除との決定的な違い
配偶者特別控除とは、納税者本人を支える配偶者の給与収入が一定額を超えた場合でも、税負担が急激に跳ね上がらないよう段階的に所得控除を適用する税制優遇措置です。
混同されやすい「配偶者控除」との決定的な違いは、対象となる配偶者の年収ゾーンにあります。配偶者自身の合計所得金額が48万円以下(給与所得控除55万円を差し引いた給与年収で103万円以下)の場合は「配偶者控除」が適用されます。一方、給与年収が103万円を超えても、年収201万6,000円未満であれば「配偶者特別控除」の対象となり、所得に応じた控除を受けられます。
かつて存在した「103万円を超えた瞬間に夫の税金が跳ね上がり、世帯手取りが激減する」という逆転現象を解消するために設けられたのが本制度の本質です。
「150万円の壁」と「201万6千円の壁」の仕組みと控除額シミュレーション
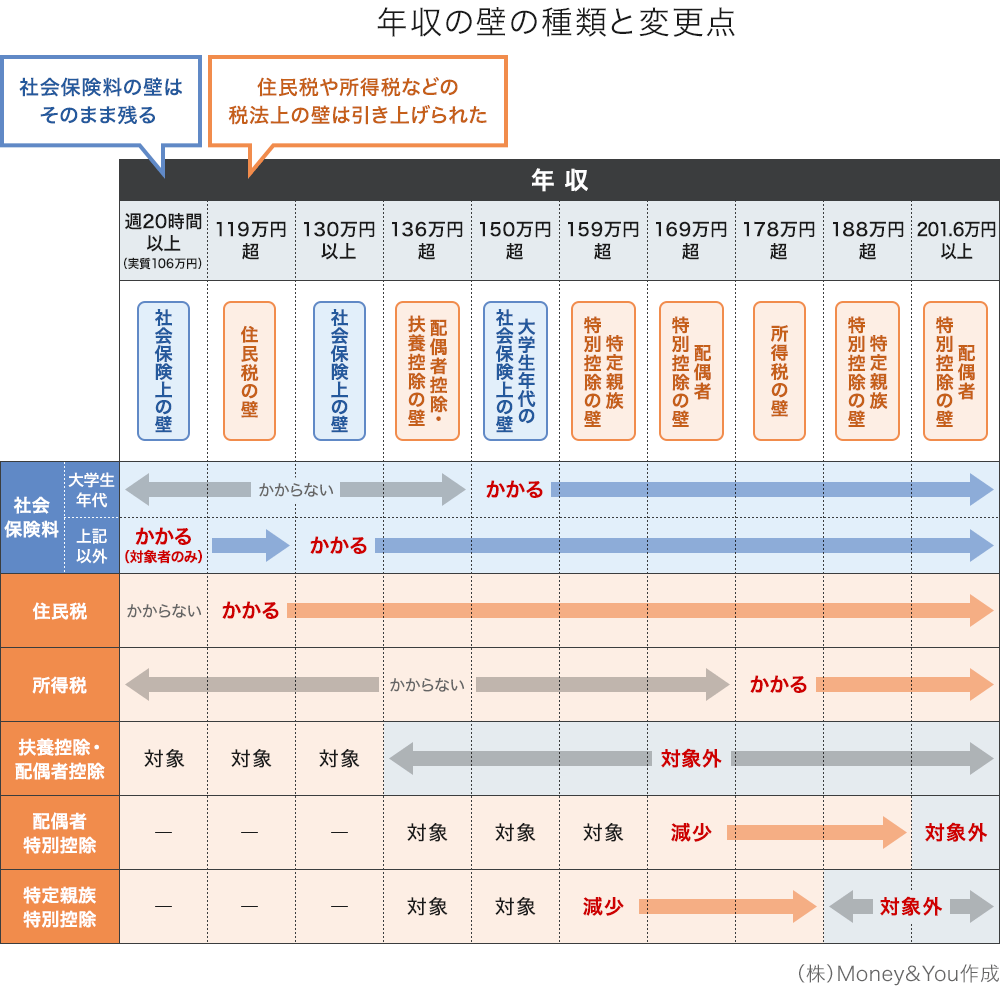
配偶者特別控除を理解するうえで、最も押さえておくべき基準が「150万円の壁」と「201万6千円の壁」です。控除額は配偶者の年収に応じて細かくグラデーションがつけられています。
配偶者のパート収入が103万円を超えても、年収150万円以下(合計所得金額95万円以下)であれば、満額となる38万円の控除が受けられます。つまり、税制上の優遇幅という観点では、年収103万円でも年収150万円でも受ける控除額に変わりはありません。
年収150万円を超えると、控除額は段階的に縮小していきます。例えば年収160万円以下では36万円、170万円以下では31万円といった形で緩やかに減額され、年収201万6,000円以上(合計所得金額133万円超)になると控除額はゼロになります。これが「201万6千円の壁」と呼ばれる境界線です。
世帯主の年収制限に注意!「夫の年収900万円」で控除額が減額されるルール
配偶者特別控除は、配偶者側の収入だけでなく「控除を受ける本人(世帯主など)」の年収にも厳格な所得制限が設けられています。いわゆる「夫の年収制限(900万円の壁)」です。
本人の合計所得金額に応じた控除額の変動ルールは以下の3段階に分かれています。
・合計所得金額900万円以下(給与年収約1,095万円以下):満額控除(最大38万円)
・合計所得金額900万円超〜950万円以下(給与年収約1,095万〜1,145万円以下):控除額が3分の2に減額(最大26万円)
・合計所得金額950万円超〜1,000万円以下(給与年収約1,145万〜1,195万円以下):控除額が3分の1に減額(最大13万円)
・合計所得金額1,000万円超(給与年収約1,195万円超):控除額は完全適用除外(0円)
高所得世帯の場合、妻のパート収入が150万円以下であっても、夫の年収次第で控除額が減額または完全にカットされる点を見落とさないようにしましょう。
所得税と住民税の違い&社会保険の扶養(106万・130万円)との決定的な違い
税金の計算を行う際、所得税と住民税の控除額に差があることにも留意が必要です。所得税の満額控除が38万円であるのに対し、住民税の配偶者特別控除の満額は33万円に設定されています。計算上の課税ベースが異なるため、翌年の住民税決定通知書を見て戸惑わないようにしてください。
さらに現場で最も混乱を招くのが、「税金の扶養」と「社会保険の扶養」の混同です。配偶者特別控除はあくまで所得税・住民税を安くするための税制であり、健康保険や厚生年金の扶養判定とは連動していません。
社会保険においては、企業の規模等に応じて「106万円の壁」(週20時間以上勤務、月収8.8万円以上などの要件)や、一般的な「130万円の壁」(配偶者の被扶養者から外れる基準)が存在します。税金上は150万円まで満額控除されても、社会保険の基準を超えると配偶者自身に年間十数万円以上の社会保険料が発生し、手取りが一時的に減る現象が起こり得ます。働き方を決める際は、税金面と社会保険面を明確に切り分けて試算することが不可欠です。
【2026年最新】年末調整・確定申告での書き方と必要書類
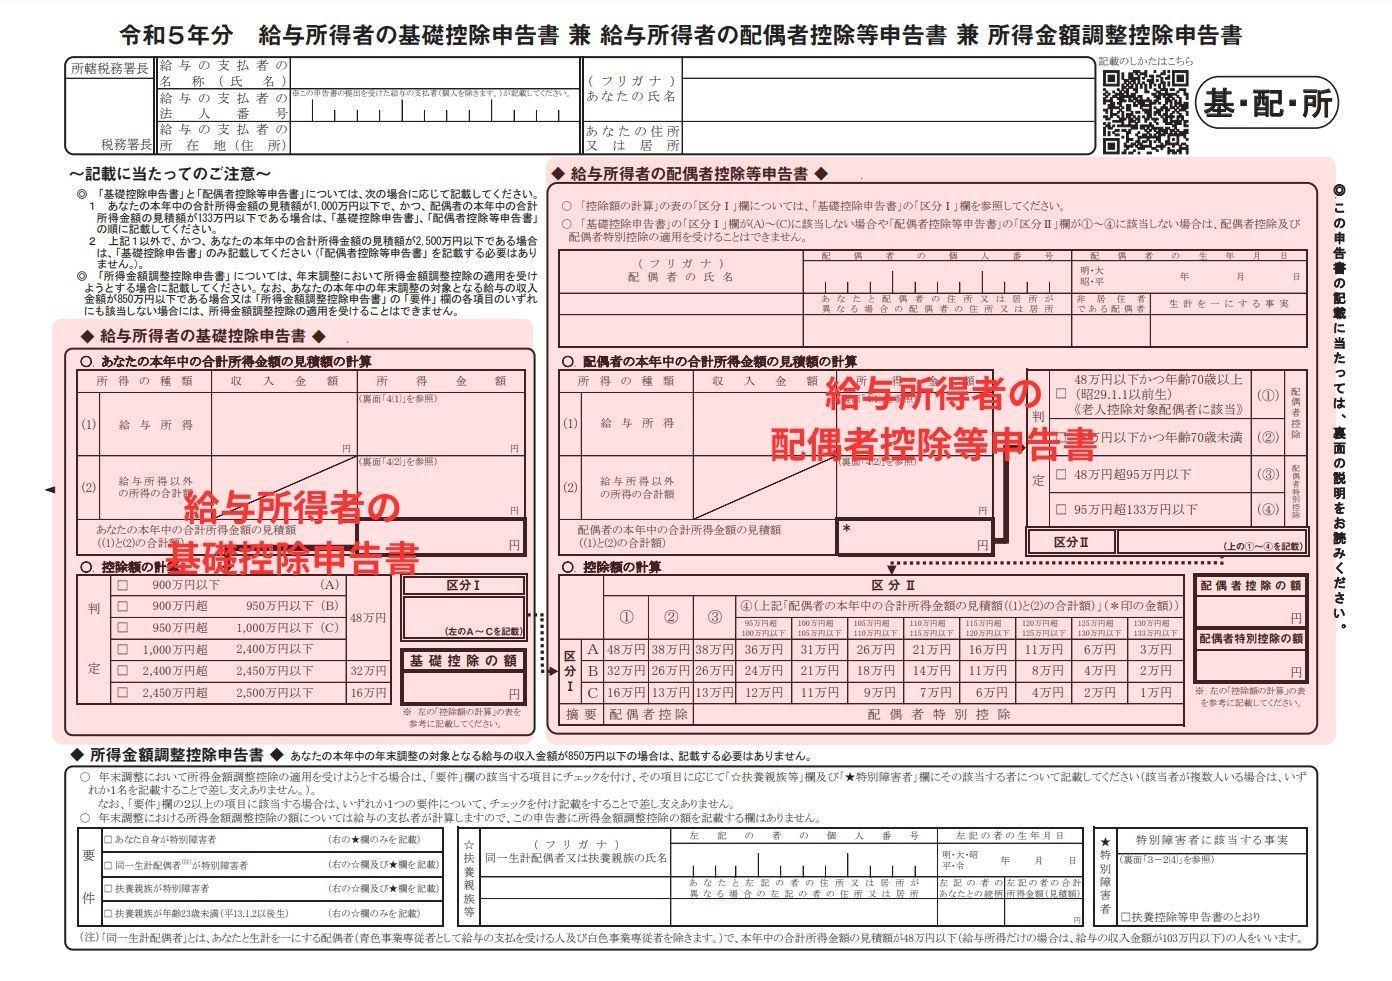
会社員の方が配偶者特別控除の適用を受けるには、秋口に勤務先へ提出する年末調整書類の記入が必須です。具体的には「給与所得者の配偶者控除等申告書」(基礎控除申告書・所得金額調整控除申告書との兼用様式)に記載します。
記入のポイントは、納税者本人と配偶者それぞれの「その年の見積もり合計所得金額」を正確に算出して記入する点です。パート収入から給与所得控除(最低55万円)を差し引いた所得金額を導き出し、用紙裏面の判定表に従って控除額を特定します。
もし年末調整で申告し忘れた場合や、配偶者の実際の年収が見積もりより大きくズレた場合、あるいはフリーランス・個人事業主世帯である場合は、翌年春の確定申告で修正が可能です。その際、夫婦それぞれの源泉徴収票や支払調書、マイナンバーカードなどの必要書類を揃えて申告書第一表・第二表の該当欄に記入し提出します。
【配偶者特別控除とは】に関するよくある質問(FAQ)
Q1:夫が妻を扶養する場合だけでなく、妻が夫を対象に配偶者特別控除を使うことはできますか?
A1:もちろん可能です。配偶者特別控除に性別の指定はありません。例えば妻の方が年収が高く、夫がパートや時短勤務などで年収要件を満たしていれば、妻側の年末調整や確定申告で配偶者特別控除を適用できます。
Q2:配偶者の年収が150万円を1万円でも超えたら、急に税金が高くなって損をしますか?
A2:税金面だけで見れば、損をすることはありません。150万円を超えても控除額が段階的に減る緩やかな傾斜になっているため、控除減少による税金の増加額よりも、増えた給与収入の額の方が常に大きくなります。「稼いだ分以上に税金で取られて手取りが減る」という逆転現象は税制上起きません。
Q3:パート先を掛け持ちしている場合、年収や控除の計算はどうなりますか?
A3:すべての勤務先から得た給与収入を合算して計算します。例えばA社で年収90万円、B社で年収40万円であれば、合計年収は130万円となり、そこから給与所得控除55万円を引いた「合計所得金額75万円」として配偶者特別控除の判定を行います。
まとめ:配偶者特別控除の仕組みを把握し世帯手取りを最適化しよう
配偶者特別控除は、年収103万円を超えて働く世帯の税負担を和らげる頼もしい制度です。年収150万円までは満額38万円の控除が維持され、その後も201万6,000円未満まで滑らかに控除が適用されます。
ただし、税金の壁だけでなく、納税者本人の所得制限(年収900万円基準)や社会保険の加入基準(106万・130万円の壁)とトータルで向き合う姿勢が欠かせません。制度の枠組みを正しく理解し、ライフスタイルと手取り収入のベストバランスを見極めていきましょう。 (出典: 配偶 者 特別 控除 と は(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
