雑所得とは?20万円ルールの落とし穴と事業所得との違い【2026年】
副業ブームの定着や暗号資産(仮想通貨)取引の広がり、フリマアプリやポイ活の日常化に伴い、会社員や主婦であっても個人で利益を得る機会が定着しました。しかし、確定申告の時期に多くの人が直面するのが「雑所得(ざつしょとく)」の扱いです。
「副業の利益が20万円以下なら税金はかからない」という俗説を鵜呑みにして住民税の申告漏れを指摘されたり、事業所得として申告して税務署から否認されたりするトラブルが相次いでいます。2026年現在の税制に沿って、雑所得の基本定義から事業所得との明確な境界線、経費の範囲、税率シミュレーションまでを詳しく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:副業や暗号資産、ポイ活の利益は原則「雑所得」に該当し、年間の所得額が20万円を超えると所得税の確定申告が必要になる。
- 要点2:国税庁の通達改正により「帳簿書類の保存」が事業所得と雑所得を分ける重要指標となり、売上300万円以下の副業は原則雑所得として扱われる。
- 要点3:「20万円以下なら申告不要」は所得税だけの特例であり、お住まいの自治体への住民税申告は利益が1円でも発生すれば必須。
【基礎知識】雑所得とは何か?9つの所得区分に当てはまらない「第10の所得」
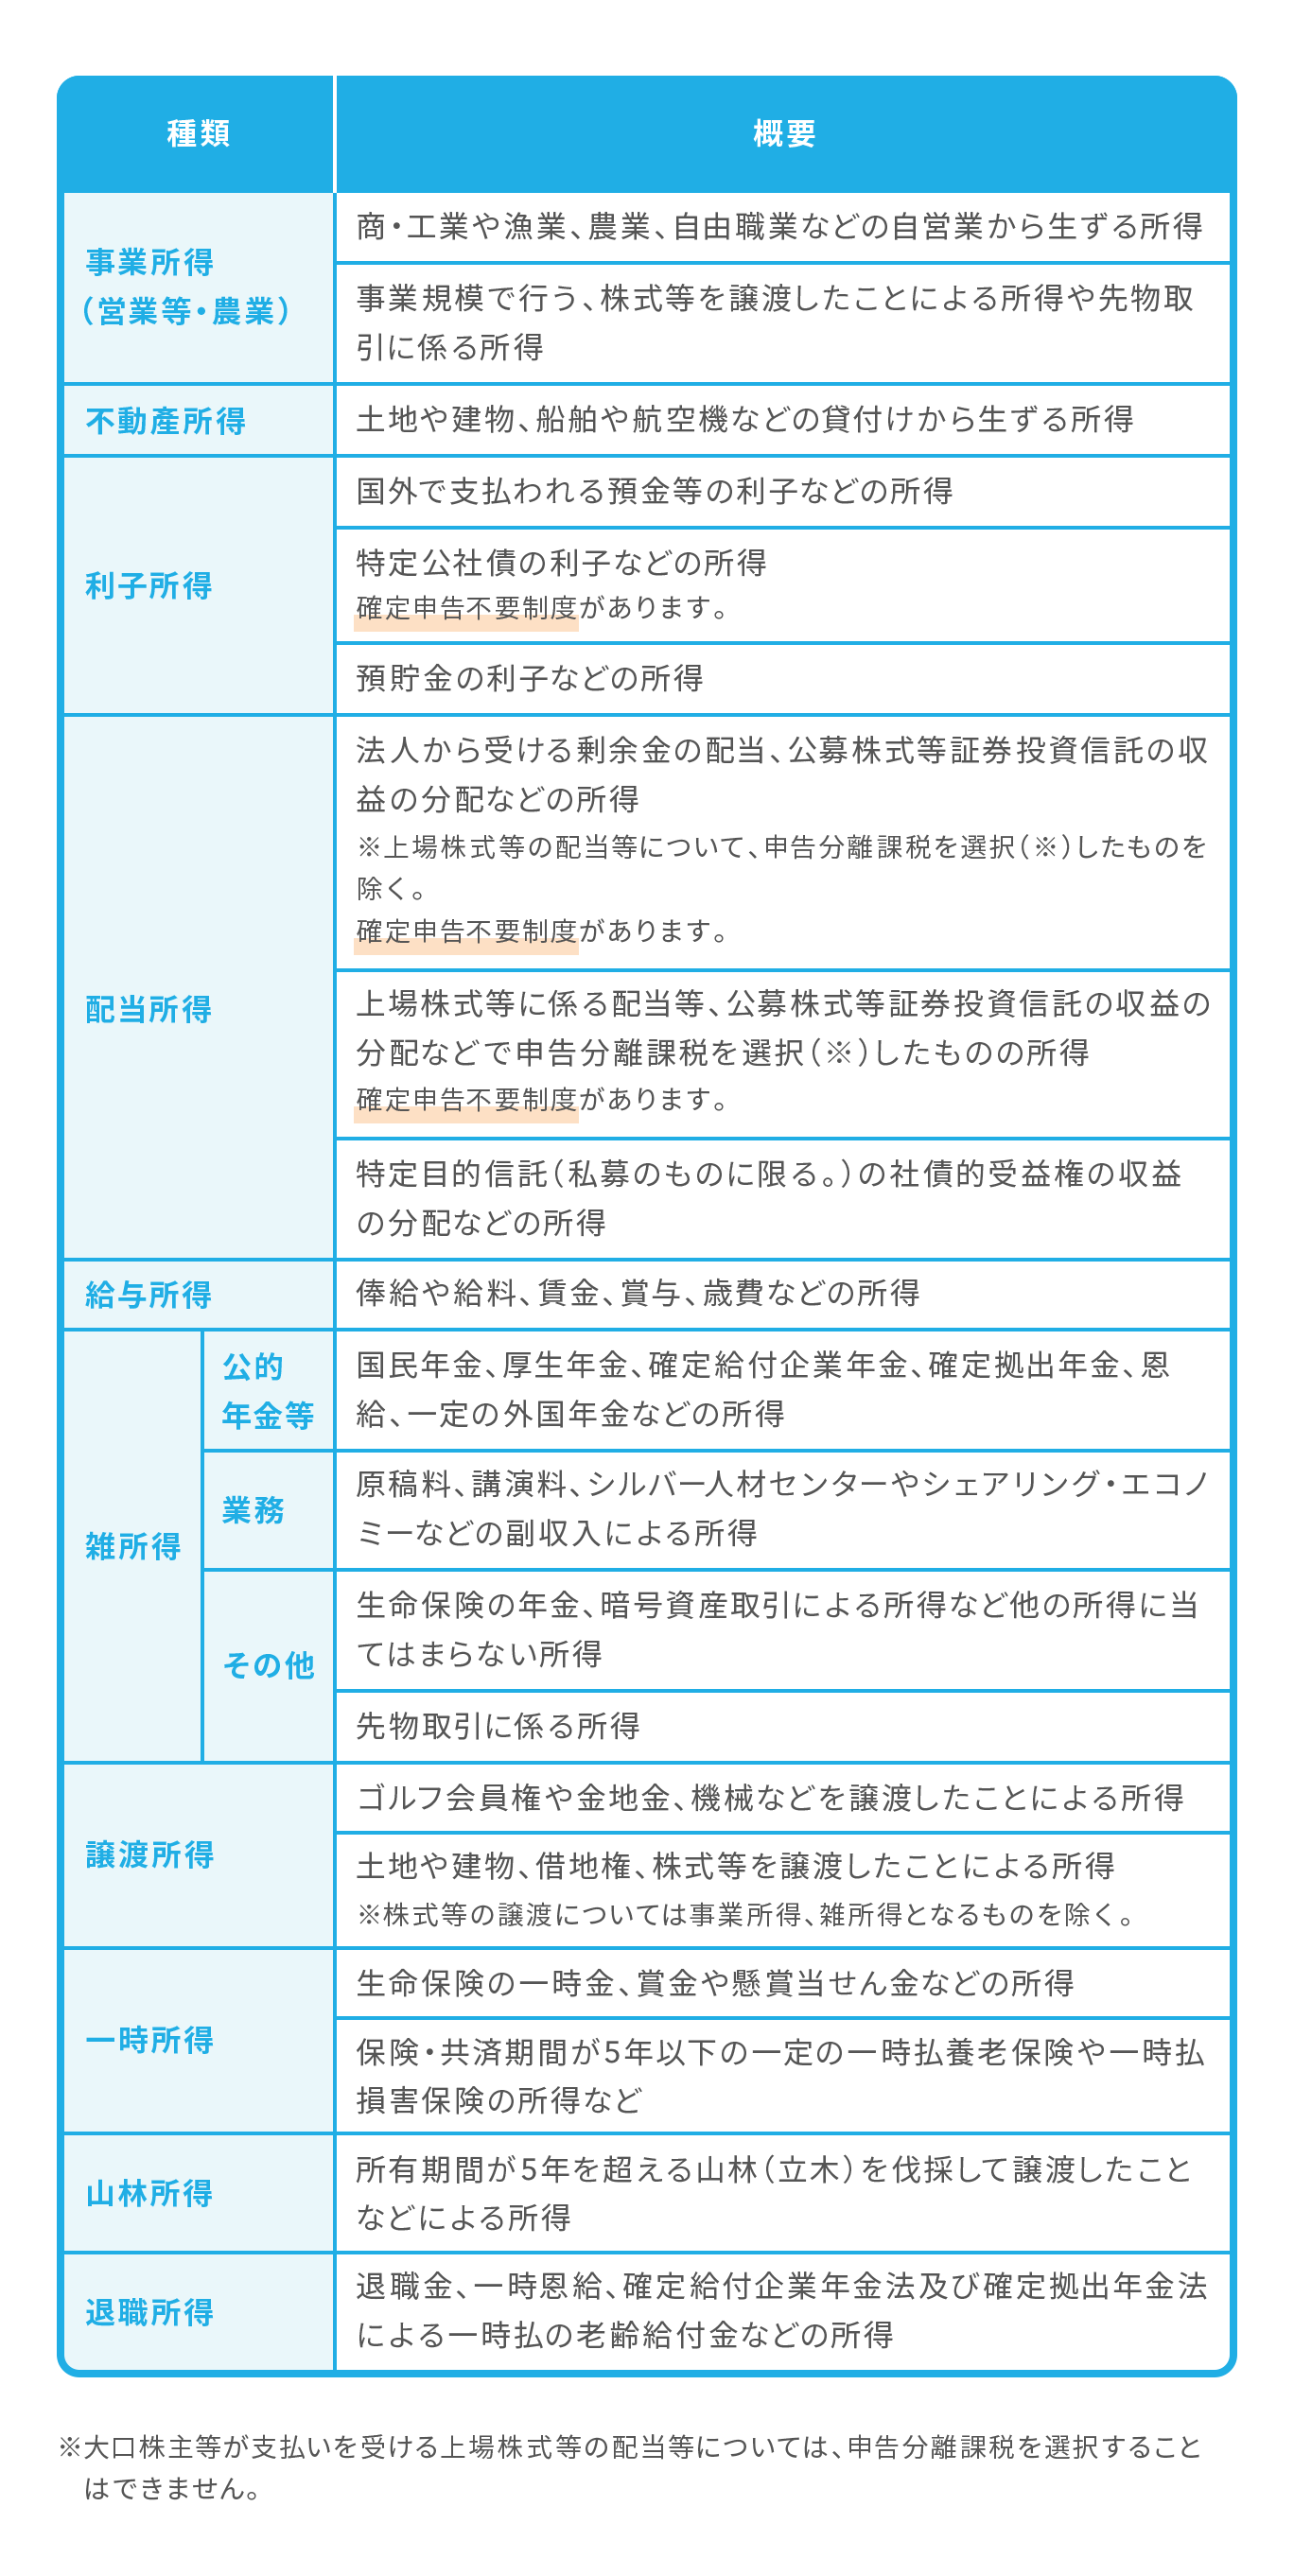
所得税法では、個人の収入をその性質に応じて10種類の「所得区分」に分類しています。給与所得、事業所得、不動産所得、利子所得、配当所得、譲渡所得、退職所得、山林所得、一時所得の9種類があり、これらのいずれにも該当しないすべての所得を総称したものが「雑所得」です。
雑所得は性質上、以下の3つの区分に分類して計算されます。
1. 公的年金等に係る雑所得
国民年金、厚生年金、確定拠出年金(企業型・個人型iDeCo)の年金受給分などが該当します。「公的年金等控除」が適用され、受給者の年齢や年金収入額に応じた控除枠が設けられています。
2. 業務に係る雑所得
副業の原稿料、デザイン制作費、プログラミング開発、Uber Eatsなどの配達報酬、アフィリエイト収入など、対価を得て継続的に行う業務から生じる所得です。
3. その他の雑所得
ビットコインなどの暗号資産取引で得た利益、為替証拠金取引(FXの店頭取引)、個人年金保険の保険金、ポイ活による還元金、フリマアプリでの転売利益(生活用動産を除く)などが含まれます。
「20万円ルール」の危険な落とし穴|副業の確定申告と住民税申告の真実
給与所得者(会社員やパート勤務など)の間で広く知られているのが「副業の利益が20万円以下なら確定申告が不要」というルールです。しかし、このルールには税務上の重大な落とし穴が潜んでいます。
まず押さえるべきは、この特例が「国の所得税の確定申告」に限ったルールであるという点です。地方税法には20万円ルールの適用がなく、副業による利益が年間1円でも発生した場合は、市区町村に対して「住民税の申告」を行う法的義務が生じます。
住民税の申告を怠ると、後日自治体から延滞金を含めた納付書が送付されるだけでなく、勤務先へ給与天引き(特別徴収)の税額変更通知が届くことで、会社に副業が発覚する主因となります。副業を会社の給与と切り離して納付したい場合は、確定申告書または住民税申告書で住民税の徴収方法を「自分で納付(普通徴収)」に選択しておく実務が不可欠です。
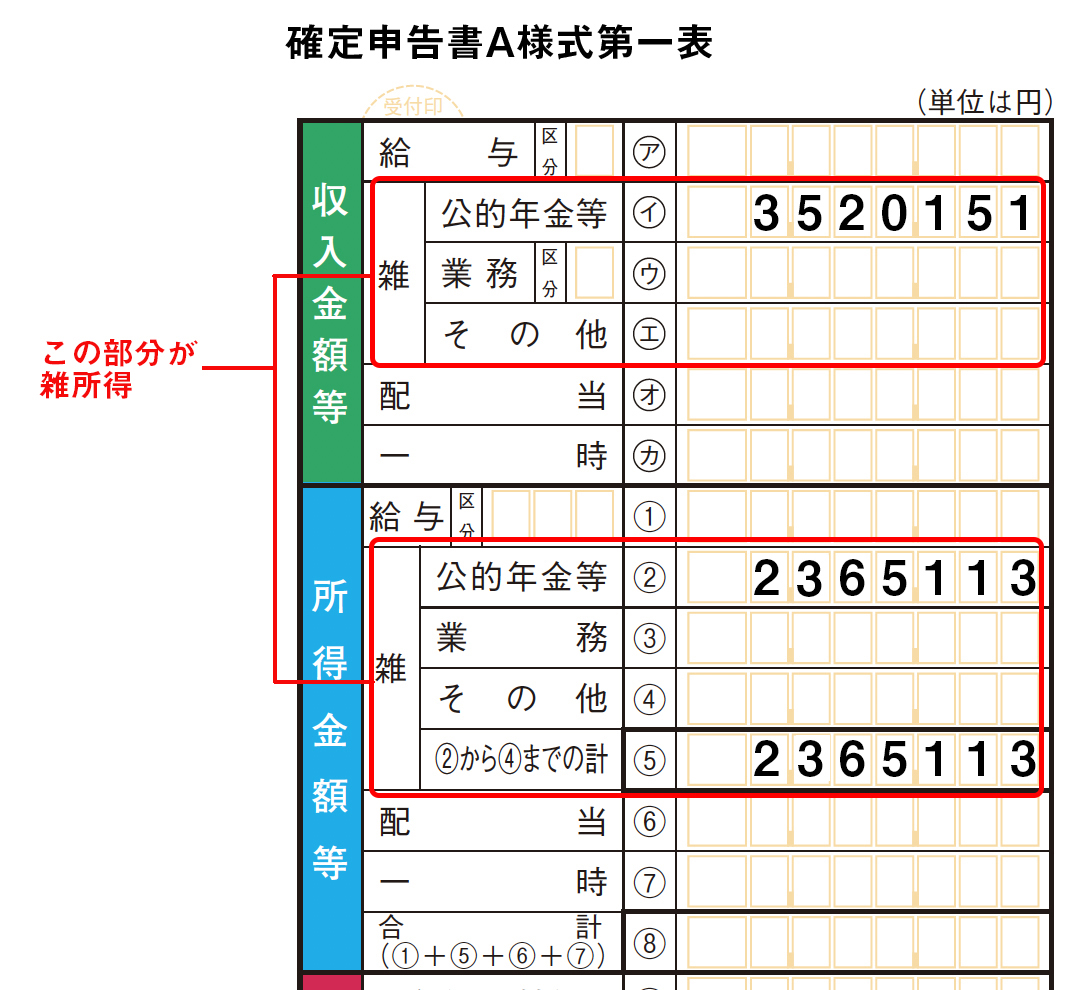
また、医療費控除や住宅ローン控除(初年度)、ふるさと納税の寄附金控除などを適用するために確定申告を行う場合は、20万円以下の副業所得であってもすべて合算して申告しなければならない決まりになっています。「確定申告をする以上、20万円以下の雑所得も漏れなく記載する」のが税法の絶対原則です。
雑所得と事業所得の決定的な違い|国税庁通達改正と「300万円基準」のリアル
副業で得た収入を「事業所得」として申告できれば、最大65万円の青色申告特別控除や、他の所得と赤字を相殺できる「損益通算」といった大きな税制優遇を受けられます。そのため、本来は雑所得に当たる副業を無理に事業所得として申告するケースが目立っていました。
この状況を是正するため、国税庁は所得税基本通達を改正し、事業所得と業務に係る雑所得の明確な判定基準を示しました。その中核となるのが「帳簿書類の保存の有無」と「300万円基準」です。
【判定の基本基準】
・帳簿書類を適正に記帳・保存している場合: 原則として「事業所得」に該当(ただし収入が僅少で主たる収入の10%未満、かつ赤字が継続しているようなケースを除く)。
・帳簿書類を記帳・保存していない場合: 収入金額にかかわらず原則として「雑所得」に判定。
さらに、業務に係る雑所得の収入金額が前々年で300万円を超える個人に対しては、領収書や請求書などの現金預金取引等関係書類を5年間保存する義務が課されています。前々年の収入が1,000万円を超える場合は、確定申告書への「収支内訳書」の添付も必須です。
どこまで認められる?雑所得の経費計上ルールと計算方法・税率シミュレーション
雑所得の計算式は極めて明快です。
雑所得の金額 = 総収入金額 − 実際にかかった必要経費
税金は「売上(総収入金額)」ではなく、売上から経費を差し引いた「所得(利益)」に対して課税されます。どこまでを経費として計上できるかが手取り額を大きく左右します。
【雑所得で認められる経費の例】
・副業に直結するパソコン、周辺機器、ソフトウェアの購入代金
・取材費、リサーチ用の書籍代、セミナー受講料
・仕事用消耗品費、文房具代、郵送費
・自宅を作業場としている場合の家賃、インターネット通信費、電気代(※業務で使用した時間や面積で按分計算した金額のみ)
・取引先との打ち合わせ飲食費、業務に伴う交通費
プライベートの生活費と混ざる家賃や通信費は、「家事按分(あんぶん)」を行い、業務に使用している合理的な割合(例:作業部屋の床面積割合や週の使用時間比率)を算出して証明できるようにしておく必要があります。
【雑所得の税率シミュレーション】
雑所得は原則として他の所得と合算して課税される「総合課税」が適用されます。所得税率は所得が増えるほど税率が上がる累進課税方式(5%〜45%)で、これに一律約10%の住民税と復興特別所得税が加算されます。
たとえば、本業の給与所得(各種控除後)が400万円の会社員が、副業の雑所得で50万円の純利益を出した場合:
・適用される所得税率:20%(課税所得330万円超〜695万円以下)
・追加の所得税額:約10万円(50万円 × 20%)
・追加の住民税額:約5万円(50万円 × 10%)
合計で約15万円の税負担が発生します。暗号資産などで数千万円規模の大きな利益が出た場合、最高税率は住民税と合わせて最大約55%に達するため、事前の納税資金確保が欠かせません。
暗号資産・メルカリ・ポイ活・年金|ケース別で見る雑所得の判定基準
日常の様々な収入が雑所得に当たるかどうか、代表的なケースを整理しました。
1. 暗号資産(仮想通貨)の売買・利確・決済
暗号資産を売却して日本円に換えた時だけでなく、「保有する暗号資産で別の暗号資産を購入した時」や「暗号資産で商品を購入した時」にも利益が確定したとみなされ、雑所得の課税対象になります。損失が出ても株式投資のように他の所得と損益通算したり、翌年以降へ損失繰越したりすることは原則できません。
2. メルカリ・ヤフオクなどのフリマアプリ
自宅で不要になった衣服、家具、家電などを売却して得た収入は「生活用動産の譲渡」とみなされ、非課税です。ただし、転売目的で商品を仕入れて反復継続的に販売している場合や、1点(1組)の価格が30万円を超える貴金属・美術品などを売却した場合は課税対象(雑所得または譲渡所得)となります。
3. ポイントサイト(ポイ活)・クレジットカード還元
通常のショッピング利用で付与される値引き相当のポイントは原則非課税、または一時所得に分類されます。一方で、アンケート回答、友達紹介報酬、広告クリックなどの作業対価として継続的に獲得したポイントを現金や電子マネーに換金した場合は、「業務に係る雑所得」として申告対象になります。
4. 公的年金等を受給している高齢者
公的年金等の収入が年間400万円以下で、かつ年金以外の所得が年間20万円以下である場合は、確定申告を行う必要がありません(公的年金等に係る確定申告不要制度)。ただし、所得税の申告が不要な場合でも、住民税の申告が必要になるケースがあります。
【雑所得とは】に関するよくある質問(FAQ)
Q1:副業の雑所得で赤字(マイナス)が出た場合、本業の給与から税金を還付してもらえますか?
A1:還付は受けられません。雑所得の赤字は、給与所得や事業所得など他の所得から差し引く「損益通算」が法律上認められていません。赤字が出た場合は、その年の雑所得が「0円」として扱われるだけで終了します。
Q2:経費の領収書を紛失してしまった場合、経費として認められませんか?
A2:クレジットカードの利用明細書、銀行振込の明細、注文完了メール、出金伝票(相手先・日付・金額・購入内容を明記)など、支払いの事実を客観的に証明できる記録が残っていれば経費として認められるケースがあります。ただし、税務調査での説明力を高めるためにも、領収書やレシートの原本保存が原則です。
Q3:ポイ活で年間15万円の利益が出ました。申告は本当に必要ですか?
A3:給与所得者であれば所得税の確定申告(20万円以下)は不要ですが、お住まいの市区町村への住民税申告は必要です。住民税窓口で簡易な申告書を提出するか、マイナンバーカードを用いた自治体の電子申告を利用して手続きを行ってください。
まとめ:今後の展望と注目ポイント
副業や個人取引の多様化を受け、税務当局によるプラットフォーム取引や暗号資産の取引履歴把握はデジタル化とともに年々精度を高めています。「知らなかった」では済まされないペナルティを避けるためにも、雑所得のルールを正しく把握しておく姿勢が求められます。
日頃から売上と経費の領収書・帳簿を整え、年間所得が20万円を超えるかどうかのチェックを習慣化することが、確実な節税とトラブル回避への第一歩です。 (出典: 雑 所得 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
