公的年金はいくらもらえる?2026年大改正と手取りを増やす秘訣
物価高や社会保険料の負担増が続く中、老後の生活を支える柱である「公的年金」への関心がかつてないほど高まっています。2024年の財政検証を経て、2026年には制度の持続可能性と受給実態に合わせた大規模な法改正の動きが本格化しており、「将来自分はいくらもらえるのか」「何歳から受け取るのが一番得なのか」という不安や疑問を抱く方は少なくありません。
年金制度は複雑で分かりにくい印象を持たれがちですが、基本的な仕組みや税引き後の手取り額、法改正のポイントを押さえておくことで、将来受け取れる金額に大きな差が生まれます。本稿では、最新データに基づき公的年金のリアルな実態と賢い活用法を詳しく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の平均受給額は厚生年金で月額約14万円台半ば、国民年金で約5万円台後半であり、額面から税金・社会保険料が引かれた「手取り」を把握することが不可欠。
- 要点2:法改正によってパート・短時間労働者の厚生年金加入要件の拡大が進み、働き方次第で将来の受給額を底上げできる環境が整備されている。
- 要点3:受給開始は60歳から最大75歳まで選択可能だが、繰り下げ受給には税負担増や加給年金の失効といったデメリットもあるため慎重な判断が必要。
【受給額のリアル】公的年金は将来いくらもらえる?平均額と手取りの落とし穴
老後設計の第一歩として把握しておきたいのが、実際の支給水準です。厚生労働省の最新公表データによると、公的年金の受給額の平均は、会社員などが加入する厚生年金(国民年金含む)で月額約14万5,000円、自営業者やフリーランスが加入する国民年金(基礎年金)のみの場合は月額約5万6,000円となっています。夫婦2人(夫が平均的収入の元会社員、妻が専業主婦)の標準的な世帯モデルでは、合計で月額約22万円前後の給付が目安です。
しかし、注意しなければならないのが「額面と手取りの乖離」です。年金収入からも住民税や所得税、国民健康保険料(または後期高齢者医療保険料)、介護保険料が天引きされます。公的年金の手取り計算を行う際は、額面金額のおよそ85%〜90%程度が実際の振込額になると想定しておく必要があります。例えば額面で月20万円(年240万円)の場合、実際の手取り額は月17万〜18万円前後となるケースが一般的です。
【基礎知識】国民年金と厚生年金の違いを整理|2階建て構造の基本
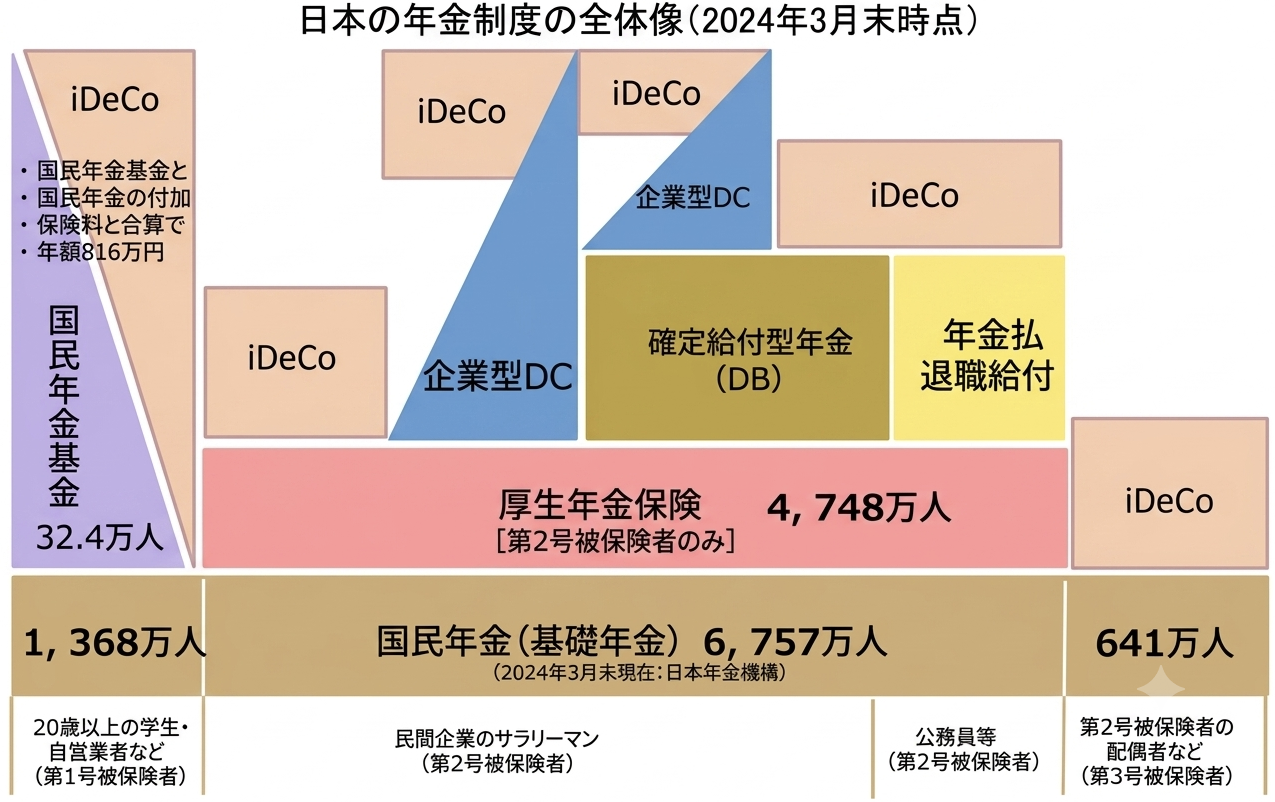
日本の年金制度を正しく理解するには、いわゆる「2階建て構造」を整理しておく必要があります。国民年金と厚生年金の違いは、対象者と保険料の算出方法、そして将来の給付構造にあります。
1階部分にあたる「国民年金(基礎年金)」は、日本国内に住む20歳以上60歳未満のすべての人が加入する義務があり、保険料は一律です。一方、2階部分の「厚生年金」は会社員や公務員が加入し、給与や賞与の額(標準報酬月額)に応じた保険料を労使折半で負担します。
自身の将来の年金額見込みを確認する上で最も確実なツールが、毎年誕生月に送られてくるねんきん定期便の見方を把握することです。50歳未満の方の通知書には「これまでの加入実績に応じた年金額」が記載されており、一見すると少なく見えますが、これは現時点での確定分に過ぎません。一方、50歳以上になると「現在の加入条件が60歳まで続いた場合の年金見込額」が表示されるため、定年後の生活設計を具体的にイメージしやすくなります。
【2026年法改正の全貌】パートの厚生年金加入拡大と財政検証で見えた未来
制度の持続性を維持するため、5年ごとに行われる公的年金の財政検証の結果を踏まえ、年金の2026年法改正では主に現役世代のセーフティネット強化と給付の適正化が進められています。
最大の焦点となっているのが、厚生年金の加入条件におけるパート労働者への適用拡大です。企業規模要件(従業員数)の段階的撤廃や賃金要件の見直しが進み、短時間就労であっても厚生年金へ加入できる対象者が大幅に広がりました。保険料負担が生じることで目先の手取りは一時的に減るものの、将来受け取れる基礎年金に加えて報酬比例部分が上乗せされ、万が一の際の障害厚生年金や遺族厚生年金の手厚い保障が得られるという大きなメリットがあります。
また、物価や賃金の伸びに合わせて年金額の改定率を抑制するマクロ経済スライドの仕組みについても、将来世代の給付水準を極端に落とさないための調整期間が精査されており、制度全体のバランスをとる改革が着々と進められています。
【受給開始時期】年金はいつからもらえる?75歳繰り下げの損得勘定とデメリット
原則として公的年金はいつからもらえるのかというと、受給権が発生する標準年齢は65歳です。ただし、希望すれば受給開始時期を60歳から75歳までの間で自由に選択できる「繰り上げ受給・繰り下げ受給」の制度が整っています。
現在、年金の受給開始年齢は最大75歳まで延長可能です。65歳を基準に受給を1カ月遅らせるごとに受給額が0.7%増額され、上限である75歳まで繰り下げた場合は最大84%の増額となります。終身でこの増額率が維持されるため、長生きリスクへの強力な備えになります。
一方で、年金の繰り下げ受給には見落としがちなデメリットも存在します。受給額面が増えることで所得税や住民税、介護保険料などの負担率が跳ね上がり、手取りベースでの増加率が額面ほど伸びないケースがある点です。さらに、65歳以降に受給できる「加給年金(年金版の家族手当)」の権利がある場合、繰り下げ期間中は支給が停止され、受給開始後も過去の分を遡って受け取ることができない点には十分な注意が必要です。
【税金と確定申告】公的年金等控除の仕組みと手取りを最大化する手続き
年金受給世代にとって、税負担を最小限に抑えて手取りを確保するための知識は欠かせません。年金収入は「雑所得」として課税対象になりますが、一定の優遇措置として公的年金等控除が適用されます。
控除額は年齢(65歳未満か65歳以上か)と年金以外の合計所得金額によって段階的に設定されており、例えば65歳以上で他の所得が1,000万円以下の場合、年間110万円までの年金収入には所得税がかかりません。
また、年金受給者向けの特例制度として「確定申告不要制度」があります。公的年金等の収入金額の合計が年間400万円以下であり、かつ年金以外の所得が20万円以下である場合は、原則として確定申告を行う必要がありません。ただし、多額の医療費を支払った場合の「医療費控除」や、ふるさと納税による「寄附金控除」を受ける場合は、自ら確定申告を行うことで天引きされた税金の還付を受け、実質的な手取りを増やすことが可能です。
【公的年金】に関するよくある質問(FAQ)
Q1:年金の繰り下げ受給は何歳から受け取るのが一番「元が取れる(損益分岐点)」のでしょうか?
A1:増額率(月0.7%増)を考慮すると、受給開始から約12年弱(86〜87歳前後)生きると、65歳から受給し続けた場合の累計受給総額を上回ります。ただし手取り額や健康状態、配偶者の有無によって最適な受給開始時期は人それぞれ異なります。
Q2:パート勤務で厚生年金に加入すると、手取りが減って損をすると聞きましたが本当ですか?
A2:短期的には毎月の給与から保険料(約9.15%)が天引きされるため手取りは減少します。しかし、同額を勤務先が負担(労使折半)して積み立ててくれるため、将来もらえる年金額が増えるだけでなく、病気やケガで働けなくなった際の傷病手当金や障害年金の保障が格段に手厚くなる実質的なプラスがあります。
Q3:物価が上がっているのに年金額があまり増えないのはなぜですか?
A3:少子高齢化に対応して年金制度を将来にわたって維持するため、「マクロ経済スライド」という自動調整機能が働いているためです。物価や現役世代の賃金が上がった場合でも、現役人口の減少率や平均余命の伸び率を差し引いた改定率が適用されるため、物価上昇率より年金額の伸びが緩やかになる仕組みになっています。
まとめ:2026年以降の年金戦略で損をしないために
公的年金は単なる貯蓄ではなく、終身にわたって生活の基盤を保障する「長生きへの保険」としての役割を持っています。平均受給額の数値だけにとらわれず、自身の加入実績や将来の働き方、手取り額の実態を冷静に見極める姿勢が不可欠です。
特に法改正が進む今、短時間就労における社会保険の活用や、自身の健康状態に応じた受給開始時期の選択は、老後資金のゆとりに直結します。まずは「ねんきん定期便」や「ねんきんネット」で最新の加入状況を確認し、自分自身に最適な受給戦略を組み立てていきましょう。 (出典: 公 的 年金(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
