ファンドラップとは?「やめとけ」の真相と手数料・投信との違いを徹底解明
新NISAの定着以降、個人の資産形成への関心が高まり続ける中、大手金融機関の窓口やネット証券で盛んに提案されているのが「ファンドラップ」です。投資一任契約を結ぶことで、専門家が個人のリスク許容度に合わせて資産配分から実際の売買、定期的なリバランスまでを丸ごと代行してくれるサービスとして、シニア層を中心に根強い支持を集めています。
一方で、SNSや投資コミュニティを覗くと「ファンドラップはやめとけ」「手数料が高すぎてカモにされる」といった辛口な意見が目立ちます。プロにお任せできる手軽さの裏にはどのようなカラクリがあるのか、通常の投資信託との違いや大手各社の実態を踏まえ、その全貌を徹底的に掘り下げていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:ファンドラップは運用のすべてをプロに一任するサービスだが、年利換算で1〜2%台の手数料が二重にかかるケースが多い。
- 要点2:「やめとけ」と批判される最大の理由は、高いコスト構造によってインデックス投資信託に実質利回りで劣りやすい点にある。
- 要点3:資産管理の手間を徹底的に省きたい富裕層や高齢層には一定の価値があるものの、自分で銘柄選定できる人には割高な選択肢となる。
【仕組みをわかりやすく】ファンドラップとは?プロにお任せ運用する基本構造
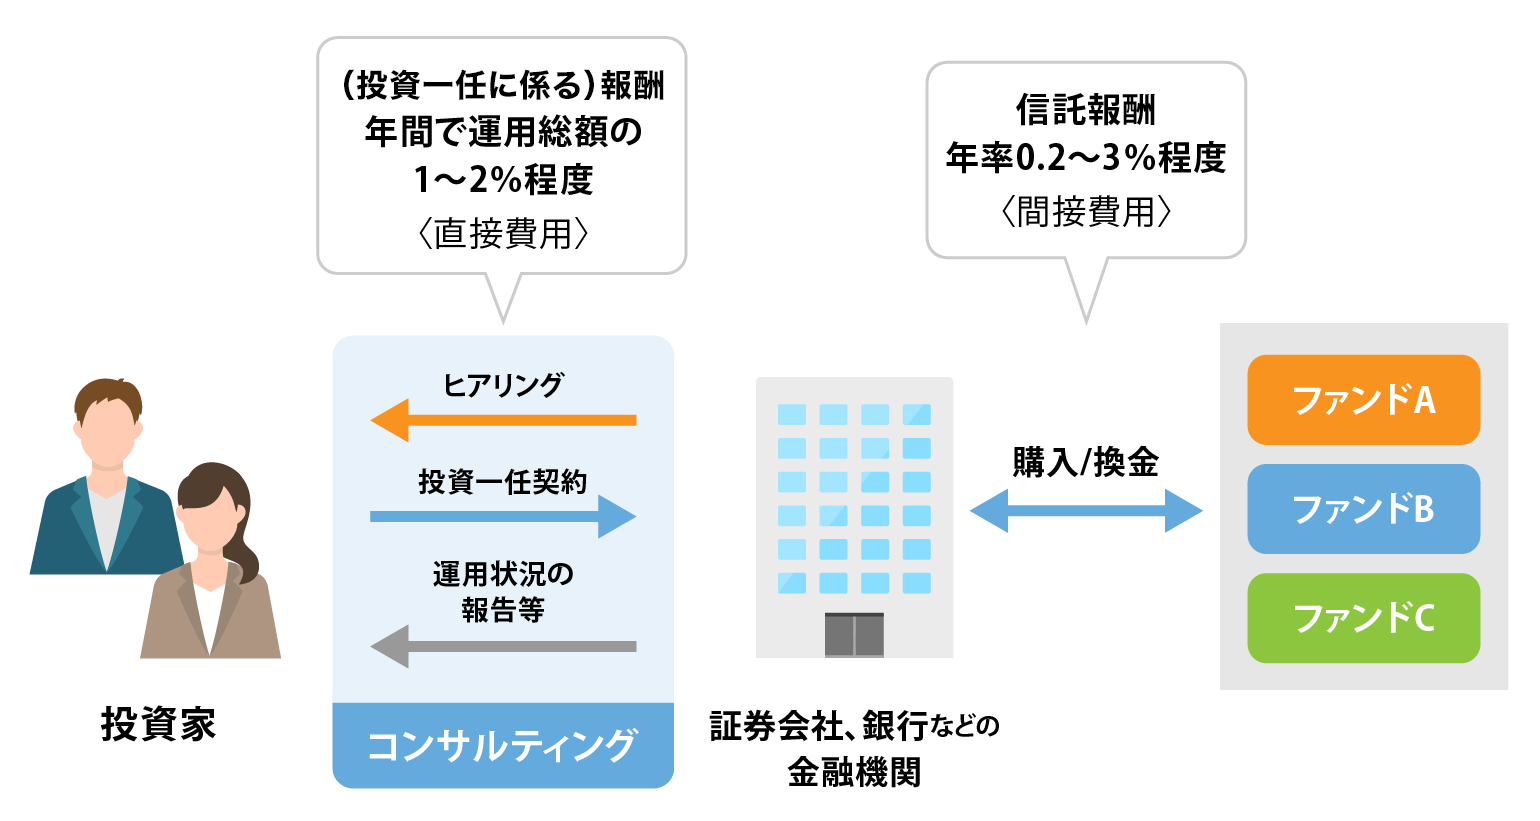
ファンドラップ(Fund Wrap)とは、投資家が証券会社や信託銀行と「投資一任契約」を結び、資金の運用管理を完全に代行してもらう総合金融サービスです。「ラップ(Wrap=包む)」という言葉が示す通り、資産の配分計画から銘柄選定、売買執行、定期的な資産の見直しまでを一つのパッケージにまとめて提供する仕組みになっています。
契約の第一歩は、ヒアリングやWEB診断を通じて投資家の年齢、年収、資産規模、リスクに対する考え方を分析することです。その結果をもとに「安定重視型」「バランス型」「積極成長型」といった運用コースが提示され、合意すればあとはプロが複数の投資信託などを組み合わせて運用をスタートします。
相場の変動によって当初の資産配分比率が崩れた場合でも、自動的に元の比率へ戻す「リバランス」を行ってくれるため、投資家自身が日々の値動きを追ったり、売買のタイミングに頭を悩ませたりする必要がありません。
なぜ「やめとけ」「損する」と言われるのか?評判と実態のウラ側
手軽で魅力的に思えるファンドラップですが、ネットの反応や投資経験者の口コミでは「絶対に手を出すな」と警鐘を鳴らす声が少なくありません。その背景には、投資家が支払うコストとリターンのバランスにおける構造的な問題があります。
最も大きな要因は「手数料の二重取り構造」です。ファンドラップでは、資産を一任管理するための「ラップ口座管理手数料(運用資産残高の約1.0〜1.5%程度)」に加え、組み入れる各投資信託にかかる「信託報酬(年0.2〜1.5%程度)」が別途発生します。トータルの年間コストが年2%前後に達することも珍しくありません。
超低金利下や相場が停滞している局面において、毎年2%前後の固定コストを上回る利益を出し続けるのはプロであっても極めて難易度が高いのが現実です。ネット上で「銀行や証券会社の営業マンにとって都合の良い高手数料商品」と揶揄されるのは、こうした割高な手数料水準が原因となっています。
投資信託との決定的な違いは?コスト・利回り実績・管理の手間を比較
「自分で一般的な投資信託を買うこと」と「ファンドラップを利用すること」には、本質的にどのような違いがあるのでしょうか。両者の特徴を整理すると、選択基準が明確に見えてきます。
一般的な投資信託の場合、購入するファンドの選定やリバランスは投資家自身が行う必要があります。しかし、現在主流の全世界株式やS&P500などに連動するインデックスファンドであれば、信託報酬は年0.05〜0.1%程度と極めて低水準に抑えられます。長期投資においてコストの差は複利効果で劇的に拡大するため、同じ運用利回りであっても最終的な手元資金には数百万円単位の差が生まれることも珍しくありません。
一方、ファンドラップの実質利回りは、こうした高額な手数料が差し引かれた後の数値となります。過去の実績データを見ても、市況が良い年はプラスのリターンを記録するものの、同期間のシンプルなインデックスファンドの積立投資と比較した場合、手数料負けしている事例が多く報告されています。
大手各社の特徴と手数料目安|野村・大和・ネット証券のリアル
ファンドラップは、対面型の大手証券会社が手掛けるサービスと、ネット証券が提供するオンライン完結型サービスで特徴が大きく分かれます。
対面型の代表格である野村證券の「野村ファンドラップ」や、大和証券の「ダイワファンドラップ」は、専任の担当者が対面で細やかなカウンセリングを行い、ライフプランに合わせたオーダーメイドの提案を受けられる点が強みです。口コミでは「担当者に何でも相談できて安心感がある」と評価される一方、手数料率は高めに設定されており、最低投資金額も数百万円からとハードルは高めです。
これに対し、SBI証券などが展開するネット型のファンドラップは、ロボアドバイザーの技術を活用して運用を完全自動化しています。対面サービスがない分、トータルコストを年1%未満に抑えているケースが多く、1万円程度の少額から始められる点が特徴です。対面での手厚い接客を求めるのか、コストパフォーマンスを最重視するのかによって選ぶべき窓口は根本から異なります。
知っておくべきメリット・デメリットと途中解約時のペナルティ
ファンドラップを検討する際は、表面的な便利さだけでなく、見落としがちな制約事項についても正確に把握しておく必要があります。
【主なメリット】
・投資の知識がなくても、完全にお任せで世界中の資産に分散投資ができる
・定期的なリバランスや見直しをすべて自動で代行してくれる
・対面型の場合、担当者から相場急変時の心理的サポートや運用報告を受けられる
【主なデメリット】
・年間1〜2%台の高額な運用コストが継続的に発生する
・自分の意志で個別の売買判断ができない
・信託報酬の低い優良なインデックス投信に比べて実質利回りが低くなりやすい
また、契約前に確認しておきたいのが解約手続きです。ファンドラップは原則としていつでも途中解約が可能であり、解約そのものに対する法的な違約金やペナルティが発生することは基本的にありません。ただし、解約時に組み入れファンドを換金する際、基準価額から「信託財産留保額」が差し引かれたり、解約日の相場状況によっては元本割れした状態で現金化されるリスクがある点には注意が必要です。
ファンドラップが「向いている人」「自分で運用すべき人」の境界線
どのような商品にも適材適所があります。手数料の高さばかりがクローズアップされがちですが、ファンドラップという仕組みがマッチする層も確実に存在します。
【ファンドラップが向いている人】
・数千万円以上の余裕資金があり、手数料を払ってでも運用の手間を完全にゼロにしたい富裕層
・パソコンやスマートフォンの操作が苦手で、対面窓口で担当者と相談しながら進めたいシニア世代
・相場の乱高下に一喜一憂せず、プロに一任してストレスなく資産を維持したい人
【自分で運用すべき人】
・NISA口座などを活用し、ネット証券で低コストのインデックス投信を自力で買い付けられる人
・資産形成の初期〜拡大期にあり、1円でも無駄なコストを削って複利効果を最大化したい現役世代
・投資の知識を身につけ、自分自身で資産配分をコントロールしたい人
【ファンドラップとは】に関するよくある質問(FAQ)
Q1:ファンドラップで元本割れするリスクはありますか?
A1:当然ながら元本保証のサービスではありません。プロが一任運用するとはいえ、市場全体の暴落局面では相応の評価損が発生します。さらに、相場が横ばいであっても毎年所定の手数料が確実に差し引かれるため、元本割れのリスクは常に存在します。
Q2:NISA(少額投資非課税制度)でファンドラップは利用できますか?
A2:各金融機関によって対応が異なります。一部の証券会社ではNISA成長投資枠などを活用できるファンドラップ専用コースを用意していますが、制度上の制約から対象外となる部分も多くあります。利用を検討する場合は、事前に非課税枠の適用範囲を金融機関へ確認してください。
Q3:ロボアドバイザーとファンドラップの違いは何ですか?
A3:本質的な仕組み(資産配分の自動提案・一任運用・リバランス)はほぼ同じです。従来型のファンドラップは主に店舗窓口で人間が対応する高コスト・高額資産向けであるのに対し、ロボアドバイザーはAIやアルゴリズムを用いてオンラインで完結させることで、手数料を抑え少額から利用できるようにした進化版といえます。
まとめ:納得の資産運用を選ぶために知っておくべきこと
ファンドラップは、投資にかかる一切の手間をプロに委託できる利便性を持つ反面、継続的に発生する高額な手数料がリターンを大きく圧迫するという明確な弱点を抱えています。
資産運用においてコストは「確実に発生するマイナスリターン」です。金融機関のブランド力や営業トークだけに流されることなく、自分が求めるのは「手間をかけない安心感」なのか「長期的な資産の最大化」なのかを冷静に見極め、自身のライフステージや運用リテラシーに最も適した手段を選択することが肝要です。 (出典: ファンド ラップ と は(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
