申告所得税と復興特別所得税で損しない!書き方と計算の盲点を徹底解剖
年明けとともに本格的な準備が始まる確定申告。書類作成の終盤で目にする「申告所得税及び復興特別所得税」という項目に、戸惑いを覚えた経験がある方も少なくないはずです。「所得税とは何が違うのか」「どこまでが課税対象になるのか」といった疑問を放置したまま申告書を提出すると、思わぬ税金の払い過ぎや計算ミスによる修正申告のリスクを招きます。
2026年の税制環境においても、正確な税額計算の知識と期日管理は手元資金を守るための生命線です。本記事では、確定申告書の第一表における具体的な記載ルールから、見落としがちな端数処理の盲点、納付・還付スケジュールの最新動向まで、現場の実務に即してわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:復興特別所得税は「基準所得税額×2.1%」で算出し、2037年(令和19年)分まで課税が継続する。
- 要点2:税額控除後の端数処理ミスや源泉徴収票の転記漏れが、税額の過大納付・追徴を招く最大の原因。
- 要点3:2026年の納付期限と口座振替日を把握し、e-Taxを活用すれば還付金受け取りも大幅に短縮できる。
【2026年最新】申告所得税及び復興特別所得税とは?基準所得税額との違いを整理
確定申告書を作成する際、まず理解しておきたいのが「所得税」「基準所得税額」「復興特別所得税」の3つの言葉の明確な違いです。所得税の確定申告(2026年最新)の実務において、これらを混同すると税額の二重加算や控除の適用漏れが発生しやすくなります。
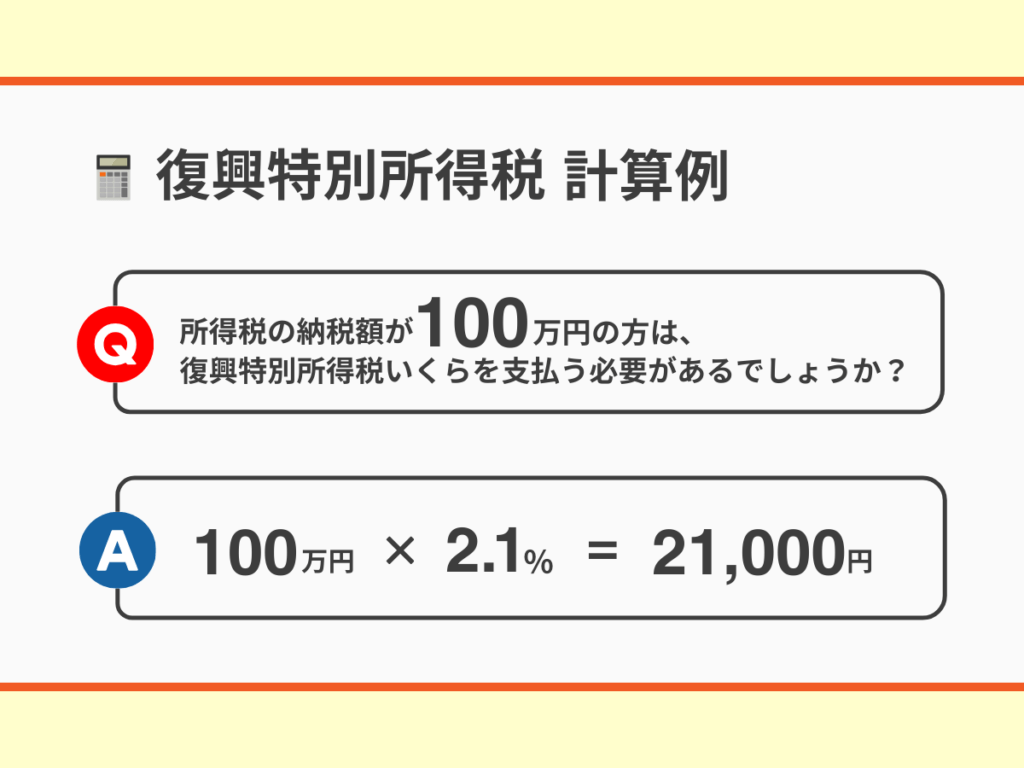
所得税は、1年間の所得から各種所得控除(基礎控除、配偶者控除、社会保険料控除など)を差し引いた課税所得に対して、累進税率を掛けて算出します。そこから住宅ローン控除や配当控除などの税額控除を差し引いた後の金額が「基準所得税額」です。この基準所得税額に対して一律2.1%が上乗せされるのが復興特別所得税であり、両者を合算した最終的な納税額が「申告所得税及び復興特別所得税」と呼ばれます。
東日本大震災からの復興財源を確保するために創設されたこの税金ですが、「いつまで続くのか」という疑問を持つ納税者も多いでしょう。現行法における復興特別所得税の課税期間は2013年(平成25年)から2037年(令和19年)までの25年間と定められています。当面の間、確定申告の実務において必須の計算項目となります。
復興特別所得税の計算方法と2.1%の仕組み|端数処理の落とし穴で損しないポイント
復興特別所得税の計算式自体は非常にシンプルです。しかし、多くの人がつまずくのが「端数処理」と「税額控除を引く順番」のルールです。
【基本的な計算手順】
1. 課税される所得金額 × 税率 - 控除額 = 所得税額
2. 所得税額 - 税額控除額(住宅借入金等特別控除など) = 基準所得税額
3. 基準所得税額 × 2.1% = 復興特別所得税額(50銭未満切り捨て、50銭以上1円未満切り上げ/1円未満の端数は原則切り捨て)
4. 基準所得税額 + 復興特別所得税額 = 申告所得税及び復興特別所得税の額
国税庁が発行する「申告所得税の手引き」でも注意喚起されていますが、住宅ローン控除などの税額控除は「復興特別所得税を掛ける前」の基準所得税額から差し引きます。仮に税額控除を引く前の所得税額に2.1%を掛けてしまうと、復興特別所得税を余分に支払うことになってしまいます。
ここで簡単な申告納税額の算出シミュレーションを見てみましょう。例えば、課税所得から算出した所得税額が250,000円、住宅ローン控除額が50,000円の場合、基準所得税額は200,000円となります。復興特別所得税は「200,000円 × 2.1% = 4,200円」となり、合計の申告所得税額は204,200円です。控除の引き忘れひとつで数千円単位の差が生じるため、計算の順序は厳密に守る必要があります。
確定申告書第一表の正しい書き方と源泉徴収票のチェック手順
手書きや国税庁の確定申告書等作成コーナーで書類を作成する際、確定申告書 第一表の書き方で特に注意すべきなのが「税金の計算」ブロック(右側の欄)です。
会社員で副業がある方や中途退職された方は、勤務先から交付された源泉徴収票を手元に用意してください。源泉徴収票の「源泉徴収税額」欄には、すでに給与から天引きされた「所得税及び復興特別所得税」の合計額が記載されています。この数値を確定申告書第一表の「源泉徴収税額(48番欄)」へ正確に転記しなければなりません。
もし年間の源泉徴収税額が、確定申告で算出した「申告所得税及び復興特別所得税」を上回っている場合は、その差額が「還付される税金(第51番欄)」として戻ってきます。逆に不足している場合は「納める税金(第50番欄)」として納税することになります。100円未満の端数処理(納付税額は100円未満切り捨て、還付税額は1円単位)のルールもあらかじめ確認しておきましょう。
【2026年版】納付期限と口座振替日一覧|予定納税の減額申請手続きも解説
税額の計算が正しく完了したら、次に重要なのが納付スケジュールの把握です。納期限を1日でも過ぎると、法定納期限の翌日から延滞税が課されるため油断は禁物です。
2025年分の所得に対する申告所得税の納付期限は2026年3月16日(月)までとなります(3月15日が日曜日のため翌平日が期限)。窓口納付やクレジットカード納付、スマホアプリ納付を選択する場合は、この期日までに決済を完了させる必要があります。
一方、金融機関からの口座引き落としを利用する「振替納税」を選択した場合、振替日は例年4月中旬〜下旬に設定されます。2026年の振替日は4月下旬となる見込みです。引き落とし日までの資金繰りに余裕を持たせられる点が振替納税の大きなメリットと言えます。
また、前年の所得が高く、税務署から「予定納税」の通知が届いている個人事業主の方で、当年(2026年)の業績悪化や廃業などで所得が大幅に減少する見込みがある場合は、予定納税の減額申請手続きが可能です。第1期分は7月15日まで、第2期分は11月15日までに管轄の税務署へ「予定納税額の減額申請書」を提出することで、事前に資金流出を食い止めることができます。
e-Taxでの申告手順と還付金が振り込まれる時期の目安
近年、利便性が大幅に向上しているe-Taxを利用した申告所得税及び復興特別所得税の電子申告は、計算ミスを防ぐ上でも最も推奨される方法です。マイナンバーカードとスマートフォン(またはICカードリーダー)があれば、画面の案内に沿って数値を入力するだけで、基準所得税額や2.1%の復興特別所得税、端数処理が自動計算されます。
さらに、税金が戻る「還付申告」を行う方にとって、申告方式の違いは還付金の受け取り時期に直結します。
書面(紙)で提出した場合、税務署での審査と入力処理に時間がかかるため、還付金の入金まで約1か月〜1か月半ほど要します。一方、e-Taxで提出した場合は優先的に処理が行われ、申告から約2週間〜3週間程度で指定口座へ還付金が振り込まれます。1月〜2月上旬の早期提出であれば、さらにスピーディーな入金が期待できます。
【申告所得税及び復興特別所得税】に関するよくある質問(FAQ)
Q1:副業収入が20万円以下の場合でも、復興特別所得税の申告は必要ですか?
A1:給与所得者で副業の所得(収入から経費を引いた額)が年間20万円以下の場合は、所得税および復興特別所得税の確定申告は不要です。ただし、医療費控除やふるさと納税などで確定申告を行う場合は、20万円以下の副業所得も含めて申告所得税及び復興特別所得税を計算する必要があります。また、住民税の申告は別途必要となる点にご注意ください。
Q2:赤字で所得税が発生しない場合、復興特別所得税はどうなりますか?
A2:復興特別所得税は「基準所得税額」に対して2.1%を掛けて算出するため、所得控除や損益通算の結果として基準所得税額が0円であれば、復興特別所得税も0円となります。税金が上乗せされることはありません。
Q3:過去の申告で復興特別所得税の計算を間違えて多く納めていた場合はどうすればいいですか?
A3:納め過ぎた税金がある場合は、法定申告期限から5年以内であれば「更正の請求」という手続きを行うことで、払い過ぎた所得税および復興特別所得税の還付を受けることができます。税務署に更正の請求書と証明書類を提出してください。
まとめ:正確な税額計算とスケジュール把握でスムーズな確定申告を
申告所得税及び復興特別所得税の処理は、一見複雑に見えるものの、「基準所得税額を求めてから2.1%を乗じる」という基本原則と、税額控除の適用順序を正しく理解していれば決して難しいものではありません。
手計算によるミスを防ぐためには、自動計算機能が充実したe-Taxの積極的な活用が賢明です。納付期限や振替日、還付金のスケジュールを前もってカレンダーに落とし込み、余裕を持った申告手続きを進めていきましょう。 (出典: 申告 所得税 及び 復興 特別 所得税(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
