証券会社の特定口座とは?一般・NISAとの違いと源泉徴収の選び方
ネット証券の普及や新NISAの定着に伴い、資産形成を始める人が急増しています。しかし、口座開設画面で最初に突き当たるのが「特定口座(源泉徴収あり)」「特定口座(源泉徴収なし)」「一般口座」という3つの選択肢です。「どれを選べば税金で損をしないのか」「確定申告が必要になるのか」と戸惑う初心者は少なくありません。
投資で得た利益には原則として税金がかかりますが、選択する口座区分によって納税の手間や手取り額、さらには配偶者控除や国民健康保険料にまで大きな差が生じます。国税庁の最新税制ガイドラインや証券業界の動向をもとに、特定口座の仕組み、口座ごとの決定的な違い、そして失敗しない選び方を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:特定口座は投資家にかわって証券会社が年間の損益計算を行う仕組みで、確定申告の手間を大幅に省ける。
- 要点2:迷ったら原則「特定口座(源泉徴収あり)」を選べば確定申告が不要になり、扶養外れのリスクも完全に回避できる。
- 要点3:複数口座で損失が出た場合の「損益通算」や「繰越控除」を利用する際のみ、任意で確定申告を行えば税金を取り戻せる。
【2026年最新】証券会社の特定口座とは?基本の仕組みと税金計算の自動化
証券会社における特定口座とは、株式や投資信託の売買で生じた年間の譲渡損益を、証券会社が投資家に代わって計算してくれる口座です。個人投資家の納税負担を軽減する目的で導入された制度であり、現在では個人投資家の9割以上が利用しています。
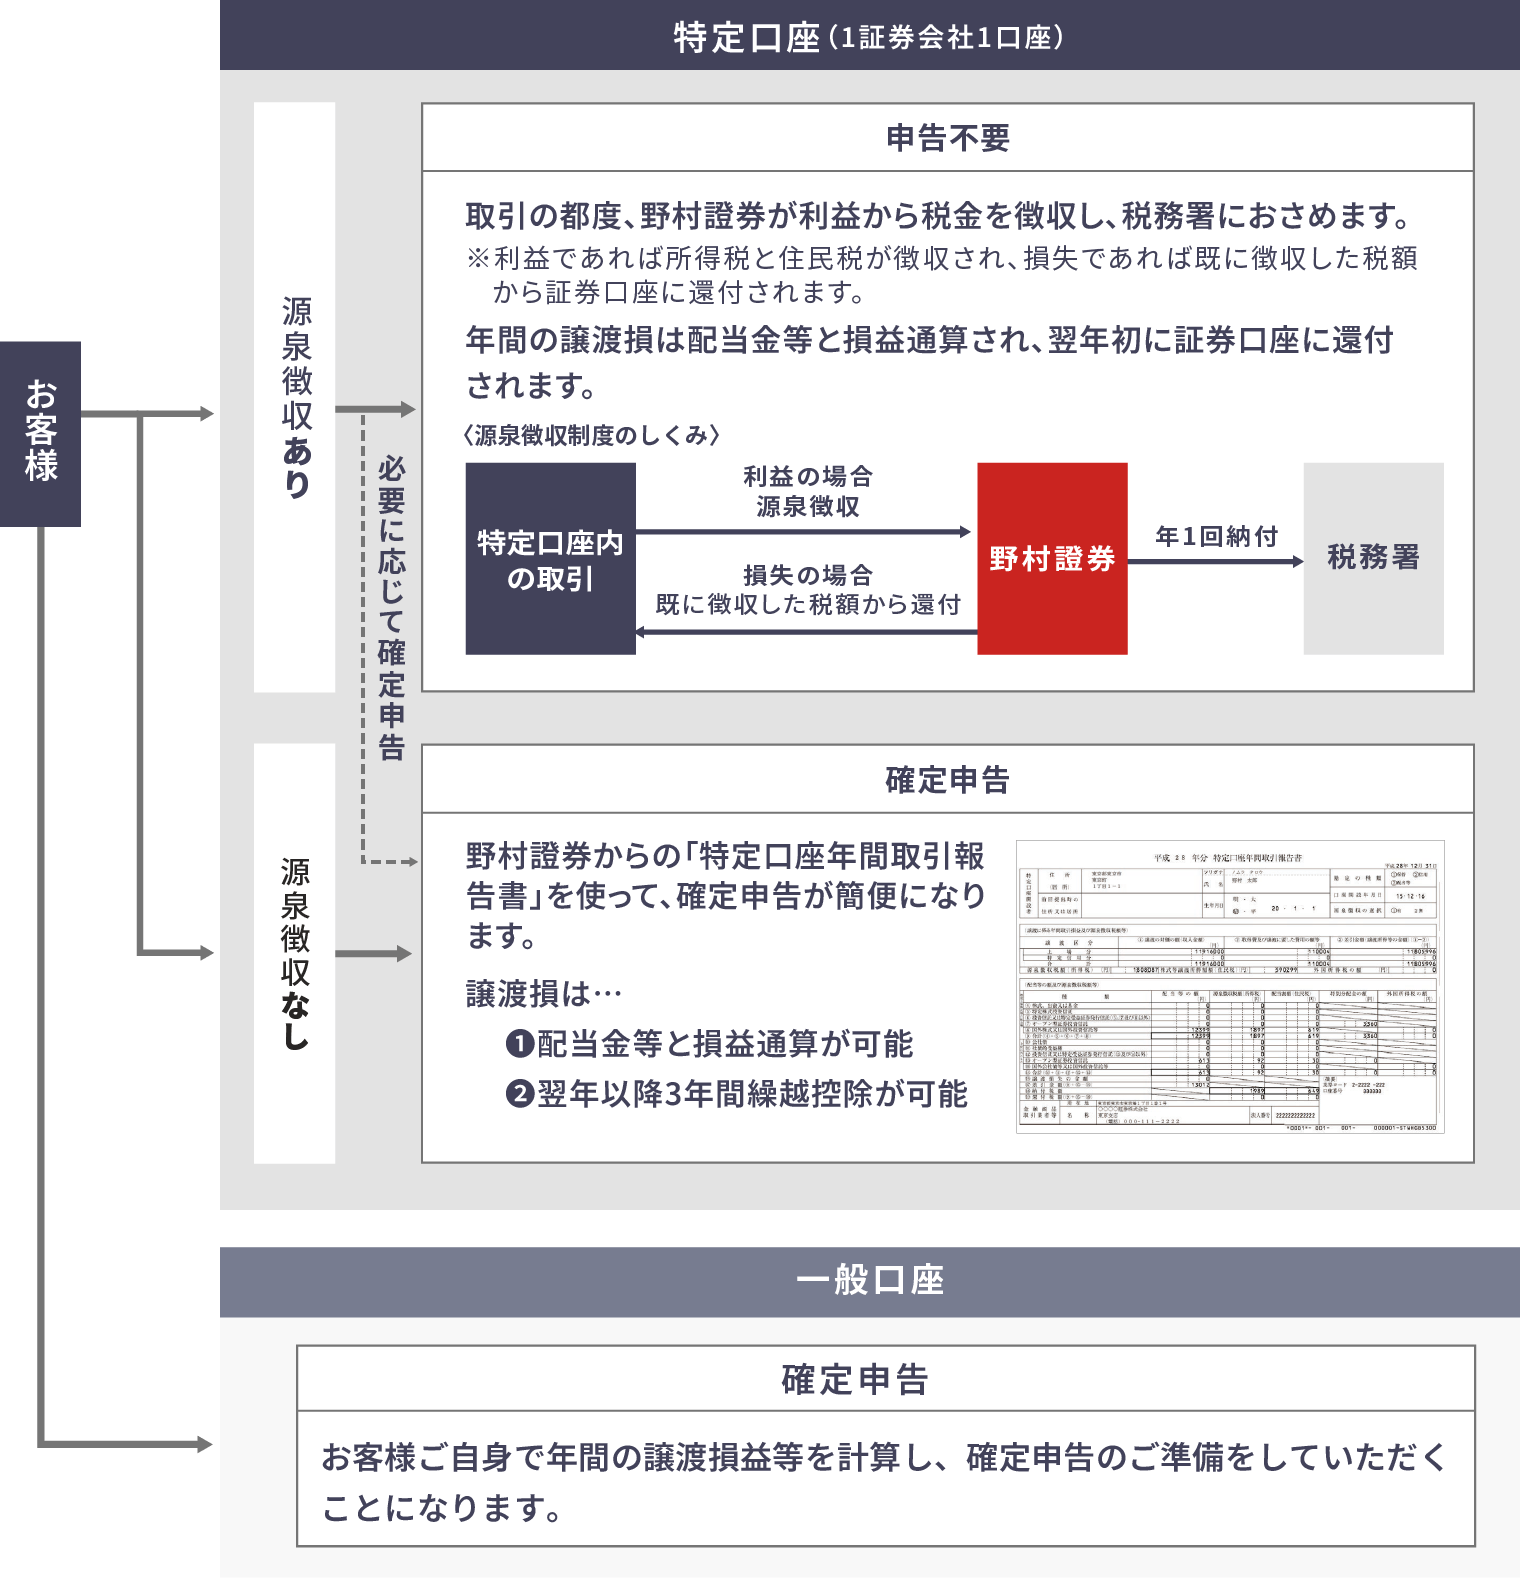
日本の税制において、上場株式等の売買益や配当金には一律20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の税金が課されます。通常、商取引で利益が出た場合は自ら1年間の取引履歴をまとめ、取得費や手数料を差し引いて所得を算出しなければなりません。特定口座を利用すると、証券会社が取引の都度計算を行い、1年間の損益をまとめた「特定口座年間取引報告書」を翌年1月に自動作成してくれます。
投資家はこの報告書を使うことで、複雑な帳簿付けをすることなく税務署へ申告できるほか、「源泉徴収あり」を選択していれば申告手続きそのものを完全に省略できます。

特定口座・一般口座・NISA口座の決定的な違いを徹底比較
証券口座を開設する際には、特定口座のほかに「一般口座」や非課税制度である「NISA口座」が存在します。これらは税金の扱いと計算の主体が根本から異なります。
それぞれの特徴と実務上の違いを整理した比較表は以下の通りです。
| 口座区分 | 年間の損益計算 | 確定申告の要否 | 税率・特徴 |
|---|---|---|---|
| 特定口座(源泉徴収あり) | 証券会社が自動計算 | 原則不要(申告も可能) | 20.315%が自動天引き。会社員や主婦に最適 |
| 特定口座(源泉徴収なし) | 証券会社が年間取引報告書を作成 | 利益20万円超で必須 | 税金が即座に引かれないため投資資金を回しやすい |
| 一般口座 | 投資家自身が自力で計算 | 利益20万円超で必須 | 未公開株や特定口座非対応銘柄を扱う特殊用途 |
| NISA口座(非課税) | 計算不要(非課税) | 完全不要 | 税率0%(無期限・上限1,800万円まで) |
現在、NISA口座と特定口座は同一の証券会社で併用可能です。資産運用の基本戦略としては、まず非課税枠であるNISAを最優先で活用し、年間の投資枠(成長投資枠240万円・つみたて投資枠120万円)や生涯投資枠1,800万円を超えた分を特定口座で運用するのが王道とされています。
「源泉徴収あり」vs「なし」どっちを選ぶべき?初心者向け判断フロー
特定口座を選ぶ際、最も頭を悩ませるのが「源泉徴収あり」と「源泉徴収なし」の分岐です。結論から述べると、初心者は「特定口座(源泉徴収あり)」を選べば間違いありません。
それぞれのメリット・デメリットを整理すると、選択基準が明確になります。
特定口座(源泉徴収あり)のメリットと向いている人
- 確定申告が完全不要:証券会社が利益から自動的に税金を天引きして納付するため、確定申告の手間が一切かかりません。
- 会社に副収入が知られない:証券会社内で課税関係が完結するため、勤務先の年末調整や住民税通知から投資利益が漏れる心配がありません。
- 扶養から外れるリスクがない:どれだけ利益が出ても合計所得金額に算入されないため、配偶者控除や親の扶養から外れる事故を防げます。
特定口座(源泉徴収なし)のメリットと向いている人
- 20万円以下の利益なら非課税:給与所得者(会社員など)で給与以外の所得が年間20万円以下の場合、所得税の確定申告が法的に不要となります(※ただし住民税の申告は別途必要)。
- 資金効率の最大化:年内の取引中に税金が引かれないため、利益をそのまま次の取引の原資に回せます。専業トレーダーや資金回転を重視する中上級者に好まれます。
【実態検証】扶養外れや国民健康保険料アップの罠|個人投資家のリアルな失敗談
ネット上のコミュニティ(SNSや知恵袋など)で頻繁に見られるトラブルが、「特定口座(源泉徴収なし)を選んだ、あるいは安易に確定申告をしてしまい、手取りが大きく減った」というケースです。
専業主婦(夫)や学生が「源泉徴収なし」の口座で株式投資を行い、年間で48万円を超える利益(基礎控除額超え)を確定申告した場合、その利益は「合計所得金額」に合算されます。その結果、世帯主の税法上の扶養(配偶者控除・扶養控除)から外れてしまい、世帯全体の税負担が数十万円単位で跳ね上がることがあります。
さらに見落とされがちなのが社会保険料への影響です。自営業者やフリーランス、定年退職後のシニア層が確定申告を行うと、申告した譲渡所得が自治体の計算基準に組み込まれ、国民健康保険料や介護保険料の算定基準額が上昇します。また、後期高齢者医療制度における窓口負担割合が1割から3割へ引き上げられるといった事態も現実に起きています。
税制改正により、現在では所得税と住民税で異なる課税方式(所得税だけ申告して住民税は申告不要にする等)を選択することができなくなりました。そのため、「源泉徴収あり口座で申告不要にしておくこと」の重要性が以前にも増して高まっています。
確定申告で得をするケースとは?損益通算と繰越控除の実践手順
「特定口座(源泉徴収あり)」を選んでいても、投資家側の判断であえて確定申告を行った方が得になる例外パターンが2つ存在します。それが「損益通算」と「繰越控除」です。
1. 複数口座間の「損益通算」
例えば、A証券で100万円の利益が出て約20万円の税金が源泉徴収され、B証券で50万円の損失が出ている場合、何もしなければ20万円引かれたままです。しかし確定申告を行って2つの口座を合算(損益通算)すれば、全体の利益は50万円(100万−50万)となり、納めすぎた約10万円の税金が還付金として口座に振り込まれます。
2. 損失を翌年以降に繰り越す「繰越控除」
年間トータルで損失が出た場合、確定申告をしておくことでその損失を最大3年間にわたって繰り越すことができます。翌年以降に利益が出た際、前年の赤字と相殺して税金をゼロまたは減額することが可能です。
確定申告の手順は非常にシンプルです。毎年1月中旬〜下旬に証券会社のマイページから電子交付される「特定口座年間取引報告書」をダウンロードし、国税庁の「確定申告書等作成コーナー」で該当の数値を入力(またはマイナポータル連携で自動取込)するだけで完結します。

【プロの結論】ネット証券での口座開設手順とおすすめの選び方
資産運用をこれからスタートする個人投資家に向けて、失敗しない口座選びと開設の手順を整理します。
【プロの判断基準】口座タイプの最終結論
- 会社員・公務員:「特定口座(源泉徴収あり)」一択。確定申告の手間と会社バレを防ぎ、安心して本業に集中できます。
- 扶養内のパート・主婦・学生:「特定口座(源泉徴収あり)」一択。意図せぬ扶養外れを確実に防止できます。
- 自営業・リタイア世代:「特定口座(源泉徴収あり)」を基本とし、損失相殺のメリットが国民健康保険料の増加分を上回る場合のみ申告を検討してください。
ネット証券の口座開設ステップ
SBI証券や楽天証券をはじめとする主要ネット証券での手続きは、スマートフォンとマイナンバーカードがあれば即日で完了します。
- 基本情報の入力:氏名、住所などの基本事項を入力します。
- 口座区分の選択:「特定口座(源泉徴収あり)」を選択します。
- NISA口座の同時申し込み:非課税投資枠を活用するため、NISA口座の開設にもチェックを入れます。
- 本人確認書類の提出:スマホのカメラでマイナンバーカードと顔写真を撮影・アップロードします。
【証券 会社 特定 口座 と は】に関するよくある質問(FAQ)
Q1:特定口座の「源泉徴収あり」から「なし」への変更は後からできますか?
A1:変更可能です。ただし、その年の最初の取引(売却や配当金の受取)が発生した後は、その年内の変更ができなくなります。翌年からの変更を希望する場合は、年末までに証券会社の設定画面から手続きを行う必要があります。
Q2:特定口座を開設するのに費用や年会費はかかりますか?
A2:一切かかりません。特定口座の開設・維持管理手数料は完全無料です。利用しなかったとしても費用が発生することはありません。
Q3:一般口座を選んでしまうとどうなりますか?
A3:売買した銘柄の購入価格、売却価格、為替レート、取引手数料などをすべて自分でエクセル等に記録し、所得税と住民税の計算書を自作して確定申告する必要があります。未公開株など特殊な取引を行わない限り、一般口座を選ぶメリットはありません。
まとめ:迷ったら「特定口座(源泉徴収あり)」からスタートしよう
証券口座の開設時における口座選びは、今後の確定申告の手間や税金計算の利便性を左右する重要な分かれ道です。
特別な理由がない限り、初心者が選ぶべき正解は「特定口座(源泉徴収あり)」です。税金の自動天引きにより確定申告が不要となるだけでなく、扶養外れや社会保険料増大のリスクを未然に防ぐことができます。まずは特定口座とNISA口座をセットで開設し、無理のない範囲で資産形成の一歩を踏み出しましょう。 (出典: 証券 会社 特定 口座 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
