医療費が払えない時の即効救済策!分割相談と公的支援の全手順
突然の病気や怪我、予期せぬ救急搬送や緊急手術によって、退院窓口で突きつけられる高額な医療費。「手持ちの預貯金では到底足りない」「来月の家賃や生活費すら払えなくなる」と途方に暮れる事例は、2026年を迎えた現在の医療現場でも日常的に発生しています。
ここで絶対に避けるべきなのは、「お金がないから」と請求を無視して放置することです。日本の社会保障制度には、所持金がゼロに近い状態であっても医療へのアクセスを断たれないための公的セーフティネットが何重にも用意されています。焦って高金利な消費者金融に駆け込む前に、知っておくべき法的手続きと具体的な救済手順を現場の取材データとともに解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費の滞納・放置は督促や延滞金の発生だけでなく、最終的に給与や預貯金の差し押さえ処分につながるため、早い段階での意思表示が必須。
- 要点2:病院の相談窓口(医事課・医療福祉相談室)で「分割納入(分納)」や「支払猶予」の申し出を行えば、退院が拒否されたり即座に法的措置を取られたりすることはない。
- 要点3:「限度額適用認定証」「無料低額診療事業」「緊急小口資金」「傷病手当金」など、所得や状況に応じた公的救済制度を組み合わせることで自己負担を劇的に減らすことが可能。
【差し押さえの危機】医療費を払えないまま放置するとどうなるのか?
「医療費が払えないとどうなるのか?」という不安を抱える方は少なくありません。結論から言えば、何も連絡せずに放置し続けると、最終的に財産や給与の差し押さえ(強制執行)に至るリスクがあります。
一般的に、病院や診療所からの請求書を無視し続けた場合、次のような段階を踏んで法的手続きへと進みます。
まず、期日を過ぎてから約1〜2ヶ月で督促状や催促の電話が入ります。この段階であれば、病院側も事情を把握したいため、電話に出て理由を説明すれば柔軟に対応してもらえます。しかし、これを半年以上無視し続けると、病院側は債権回収会社(サービサー)や弁護士に回収業務を委託し、内容証明郵便による一括請求が届くことになります。
さらに応じない場合、裁判所を介した「支払督促」や「少額訴訟」が申し立てられます。裁判所からの通知をも無視して2週間が経過すると仮執行宣言が出され、銀行口座の預貯金や毎月の給与(手取り額の原則4分の1まで)が合法的に差し押さえられる事態に発展します。特に公立病院(県立・市立病院)の場合、地方自治法上の「公債権」や「私債権」として扱われ、民間病院よりも厳格かつ機械的に滞納処分が進められる傾向があります。
【即時対応】手持ちのお金がない時に今すぐ病院窓口で取るべき3つのアクション
手元にお金がない状態で請求書を受け取った場合、あるいは退院日が迫っている場合、今すぐ実践できる具体的な対処法は以下の3点に集約されます。
第一に、病院の「医事課」または「医療連携室(患者相談窓口)」で医療費分納の相談を行うことです。病院は借金取り立ての場ではなく、患者の健康回復を支援する機関です。会計窓口で「今の手持ちでは全額払えないが、毎月〇万円ずつなら確実に支払える」と誠実に申し出れば、多くの医療機関で月々の分割払いに応じてもらえます。
第二に、医療費の「支払猶予」を申請することです。一時的な休職や事故、給料日前の一時的な資金ショートが原因である場合、次回の給与支給日や傷病手当金の受給開始日まで支払いを待ってもらう猶予の手続きが可能です。「いつまでに、どのような原資で支払うのか」を明確に提示することで、正式な猶予承諾を得られます。
第三に、院内の「医療ソーシャルワーカー(MSW)」へ相談を依頼することです。入院費用の支払いが困難な場合でも、医師法第19条(応招義務)等の観点から「費用を払えないからといって退院を強制的に拒絶・拘束される」ことは法的にありません。退院前にMSWと面談を設定し、後述する公的支援制度の適用手続きを同時に進めることが極めて重要です。
【2026年最新】知っておくべき医療費救済制度と自己負担軽減ルート
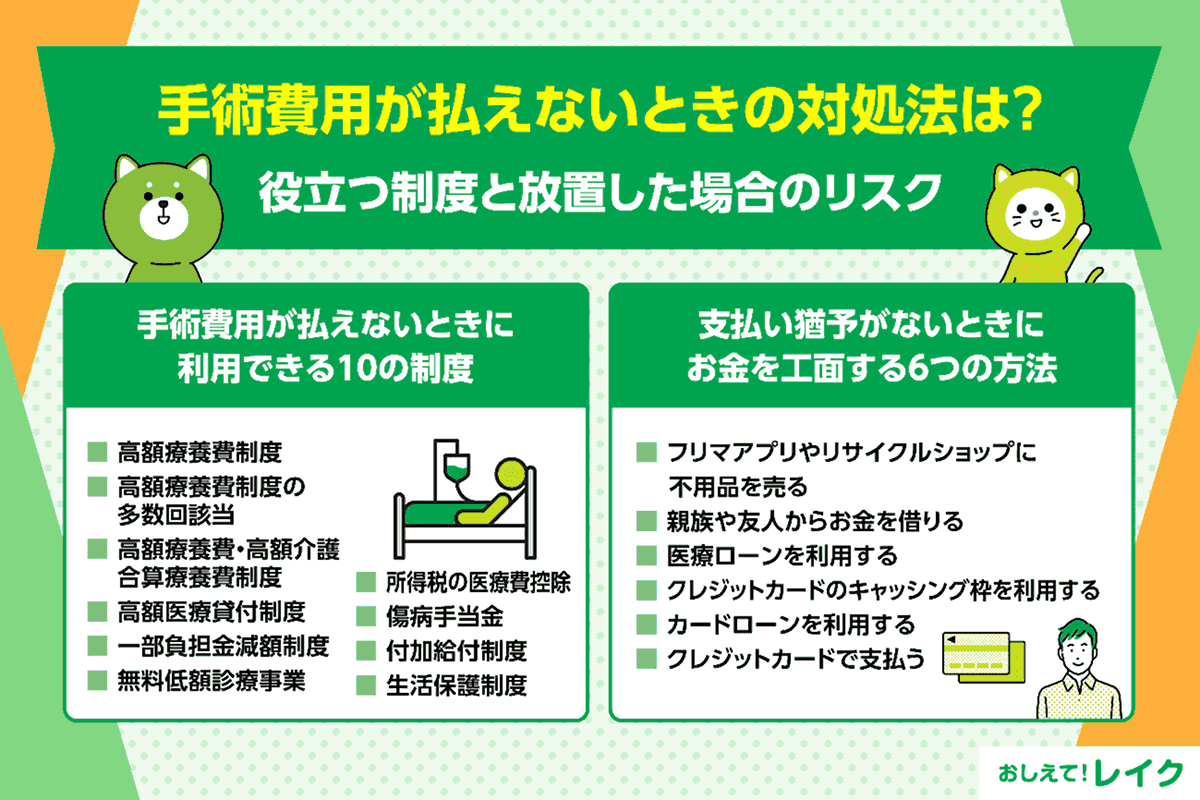
日本の医療制度には、年収や生活環境に合わせて医療費の窓口負担や生活資金を直接補助するセーフティネットが整備されています。2026年時点における主な救済制度の特徴と申請基準を一覧表で比較します。
| 救済制度・制度名 | 対象者と支給・支援条件 | 軽減効果・貸付限度額 | 窓口・申請先 |
|---|---|---|---|
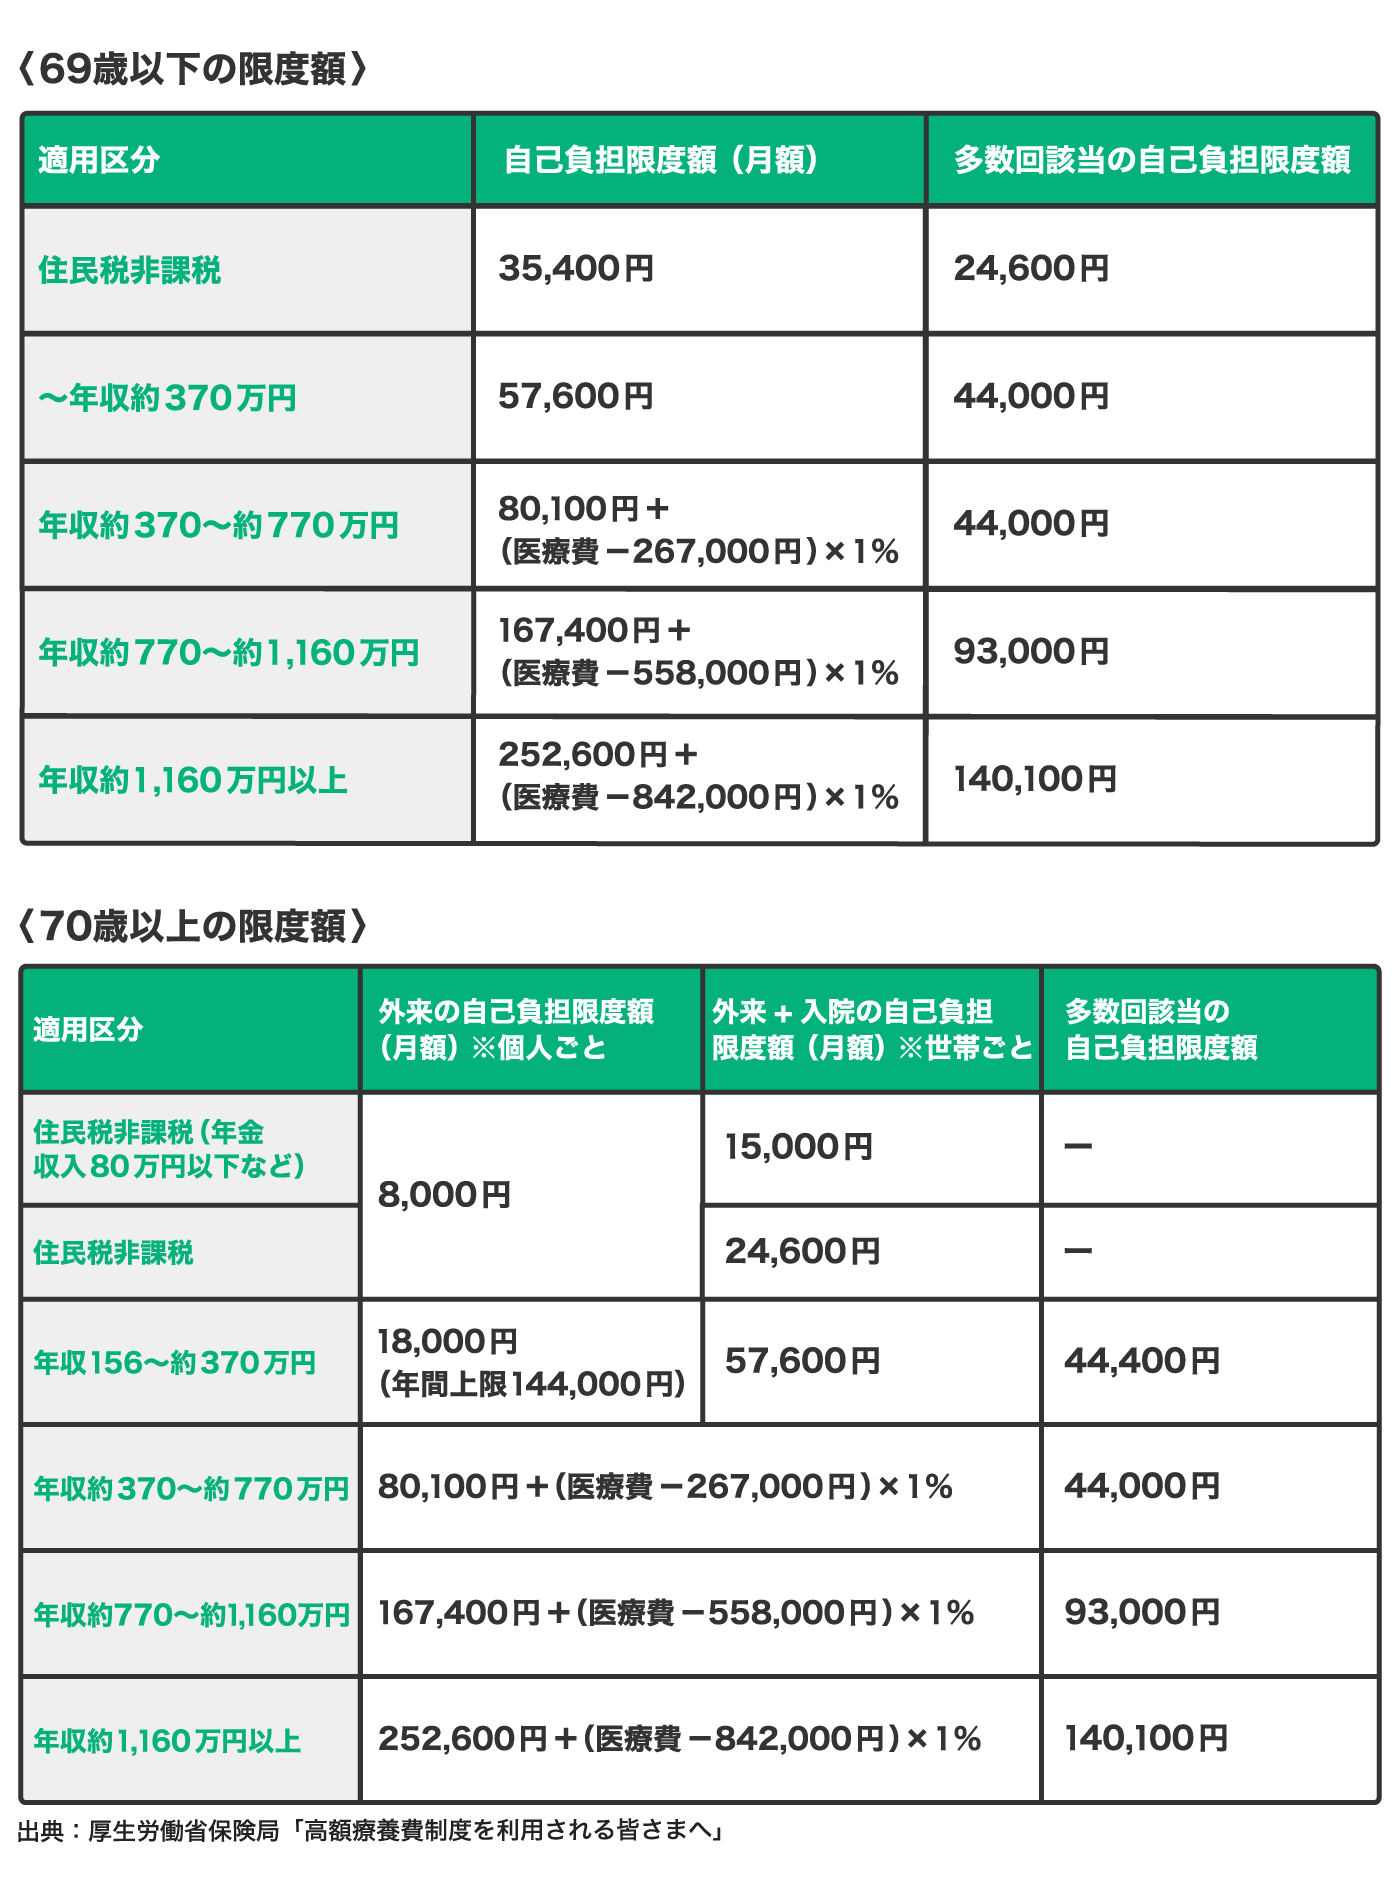
| 高額療養費制度 (限度額適用認定証) | 公的医療保険の加入者全員(所得区分に応じた上限設定) | 1ヶ月(1日〜末日)の自己負担額を上限(一般的な年収層で約8万〜9万円、住民税非課税世帯は約3.5万円)までに抑制 | 加入先の健康保険組合、協会けんぽ、市区町村国保窓口(マイナ保険証利用時は窓口自動適用) |
| 無料低額診療事業 | 低所得者、失業者、DV被害者など経済的困窮により医療を受けられない者 | 医療費窓口負担金の全額免除または一部減額(※保険診療分のみ、差額ベッド代等は対象外) | 事業実施指定医療機関のソーシャルワーカー室、済生会病院等 |
| 生活福祉資金貸付 (緊急小口資金等) | 低所得世帯、障害者世帯、高齢者世帯等で緊急に生計維持が困難な世帯 | 原則10万〜20万円以内の緊急無利子貸付、療養目的の「総合支援資金」は月15万〜20万円 | お住まいの市区町村 社会福祉協議会(社協) |
| 健康保険 傷病手当金 | 被用者保険(社会保険)加入者で、業務外の病気・怪我で連続3日以上休職した者 | 給与(標準報酬月額)の約3分の2相当額を最長通算1年6ヶ月間にわたり支給 | 勤務先の担当部署または加入中の健康保険組合・協会けんぽ |
| 生活保護(医療扶助) | 世帯収入・資産が国が定める最低生活費を下回り、医療や生活の維持が不可能な世帯 | 医療費(受診・入院・調剤)の全額公費負担(自己負担0円)+生活扶助費等の支給 | 居住地を管轄する福祉事務所(市区町村役場の生活支援課等) |
特に事前準備として有効なのが「限度額適用認定証」の申請です。事前に健康保険組合へ申請して認定証を取り寄せておくか、マイナ保険証を利用して窓口で高額療養費制度の利用に同意すれば、窓口での支払額そのものが自己負担上限額までに抑えられます。後から還付を受ける「高額療養費」とは異なり、手元から大きな一時金を出す必要がなくなります。

【実態検証】利用者の生の声と医療現場のソーシャルワーカーが明かす現実
公立総合病院で日々患者の経済的相談を受ける医療ソーシャルワーカー(MSW)への取材では、次のような現場の実情が語られています。
「『お金がないと言うと怒られるのではないか』『治療を拒否されるのではないか』と恐怖を感じ、退院直前まで抱え込んでしまう方が非常に多いのが現状です。しかし、医療機関側としては、連絡が取れなくなって未収金処理や法的手続きに移行するコストよりも、初期段階で分割計画や公的扶助の手続きを進めてもらう方がはるかに望ましいのです。少しでも不安がある段階で相談室をノックしてほしい」(都内中核病院・MSW)
また、実際に医療費困窮に直面した患者コミュニティの証言でも、早期相談の重要性が浮き彫りになっています。
SNSや相談掲示板では、「急な盲腸の手術で15万円請求されたが、手取り20万円の一人暮らしで途方に暮れた。窓口で相談したところ、月1万円の15回払いで快諾してもらえ、精神的に救われた」「失業中に肺炎で倒れた際、済生会の無料低額診療を紹介され、医療費自己負担ゼロで治療を受けられた」といった実例が多数寄せられています。制度を知り、声を上げることさえできれば、孤立無援で追い詰められる必要はありません。
一般に知られていない盲点とネットの誤解|クレカ分割や借入の危険性
医療費の支払いに困った際、ネット情報や誤った知識によって状況を悪化させてしまうケースが後を絶ちません。特に警戒すべき典型的な誤解を是正します。
① クレジットカードのリボ払いや消費者金融からの借入は厳禁
「病院窓口で払えないと言い出せず、クレジットカードのリボ払いやカードローンで全額決済してしまった」という失敗が散見されます。医療費は公的救済制度や病院への直接相談であれば「無利息」での分割払いや猶予が可能です。年利15〜18%の借金を背負って医療費を払う行為は、生活困窮の泥沼にはまる最も危険な選択肢です。
② 「医療費控除」と「高額療養費」の混同
確定申告で行う「医療費控除」は、年間(1月1日〜12月31日)に実際に支払った自己負担医療費が原則10万円(総所得200万円未満は所得の5%)を超えた場合に、所得税の還付や翌年の住民税減額を受ける手続きです。その場の支払い自体を肩代わり・減額してくれる制度ではありません。目の前の支払いに困っている場面では、まず「限度額適用認定証」「無料低額診療」を優先して活用すべきです。
【プロの結論】経済状況・世帯年収別に見るベストな救済ルートの判断基準
医療費の支払いが困難な状況に直面した際、どの制度を選択すべきかは世帯の雇用形態・資産状況・所得レベルによって明確に分かれます。自身の状況に合わせて最適な行動方針を選択してください。
【パターンA:一定の収入や定職はあるが、一時的にまとまった現金がない場合】
まず「限度額適用認定証」を適用して支払総額を圧縮し、残額について「病院窓口での分割払い(分納)」を交渉してください。また、病気療養で働けない期間が続く会社員・公務員であれば、健康保険の「傷病手当金」を速やかに申請し、将来的な収入を確保して分割原資に充てるのが最も堅実なルートです。
【パターンB:収入が極端に少なく、貯蓄も底をついている低所得・失業世帯の場合】
社会福祉法に基づく「無料低額診療事業」を行っている医療機関を探すか、市区町村の社会福祉協議会で「生活福祉資金(緊急小口資金)」の借入相談を行ってください。生活再建までのつなぎ資金を無利子で確保することが可能です。
【パターンC:働く見込みが立たず、資産や親族の援助も受けられない困窮状態の場合】
迷わず自治体の福祉事務所へ行き、「生活保護(医療扶助)」の受給申請を行ってください。生活保護が適用されれば、指定医療機関での受診・治療・投薬費用は全額公費で賄われ、自己負担は完全にゼロになります。「世帯の命と健康を守るための憲法上の権利」として捉え、躊躇なく相談窓口へ向かいましょう。
【医療 費 払え ない】に関するよくある質問(FAQ)
Q1:入院費用が支払えない場合、退院させてもらえないことはありますか?
A1:費用未払いを理由に入院患者を強制的に拘束・退院拒否することは、医師法や刑法(監禁罪等)の観点から医療機関側も行えません。ただし、支払いの意思を示さずに退院しようとするとトラブルの原因になります。退院前に必ず医事課や医療福祉相談室へ申し出て、分納誓約書や支払猶予願を提出してください。
Q2:マイナ保険証を持っていれば「限度額適用認定証」の事前申請は不要ですか?
A2:はい、不要です。オンライン資格確認に対応している医療機関であれば、受付時にマイナ保険証で「高額療養費制度の利用」に同意するだけで、自動的に所得区分に応じた自己負担限度額までの請求に抑えられます。
Q3:数ヶ月前の医療費を払えず滞納していますが、今からでも高額療養費制度は使えますか?
A3:利用可能です。高額療養費の支給申請権は「診療を受けた月の翌月1日」から起算して2年間有効です。過去に遡って上限超過分の支給申請を行うことができるため、領収書や請求明細を手元に用意し、加入している健康保険組合へ早急に相談してください。
まとめ:手遅れになる前の早期相談が生活と健康を守る最短ルート
医療費の支払いに困った際、最も事態を悪化させるのは「一人で抱え込み、連絡を絶ってしまうこと」です。医療機関は債権回収業者ではなく、患者の命と健康を守るためのパートナーです。現状をありのままに伝えれば、分割払いや支払猶予、公的扶助制度の案内など、現実的な解決策を一緒に探ってくれます。
「払えないから病院に行かない」「督促状を放置する」といった対応は、健康寿命を縮めるだけでなく、将来的な財産差し押さえなどの法的リスクを招くだけです。まずは病院の患者相談窓口、またはお住まいの自治体福祉窓口へ連絡を入れ、生活を再建するための第一歩を踏み出してください。 (出典: 医療 費 払え ない(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
