粗利とは?計算方法や営業利益との違い・業界別目安まで徹底解説
ビジネスの成否を分ける最も基本的な指標でありながら、意外と曖昧に理解されがちなのが「粗利(あらり)」です。売上高ばかりを追って粗利を軽視した結果、「忙しいのに手元に資金が残らない」「実質的に赤字を垂れ流していた」という事態に陥る企業や個人事業主は後を絶ちません。
原材料価格の高騰や人件費の上昇が定着した2026年のビジネス環境において、健全な利益体質を築くためには、粗利の本質と正確な計算ロジック、そして営業利益や純利益との違いを正しく把握しておく必要があります。事業の収益性を劇的に改善するための基礎から実践ノウハウまでを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:粗利(売上総利益)は「売上高-売上原価」で求められ、商品・サービスの根本的な稼ぐ力を示す最重要指標。
- 要点2:営業利益や純利益とは「差し引くコストの範囲」が異なり、管理会計上の限界利益とも役割が明確に分かれる。
- 要点3:業界別の平均粗利率を目安に自社の収益構造を把握し、単価見直しと原価圧縮の両輪で利益率を高めることが不可欠。
【基礎知識】粗利とは何か?売上総利益との関係と基本の仕組み
粗利とは、企業が本業の商品やサービスを提供することで得られた最も根本的な利益のことです。会計上の正式名称は「売上総利益(うりあげそうりえき)」と呼ばれ、日々のビジネス現場では親しみを込めて「粗利」と略されます。
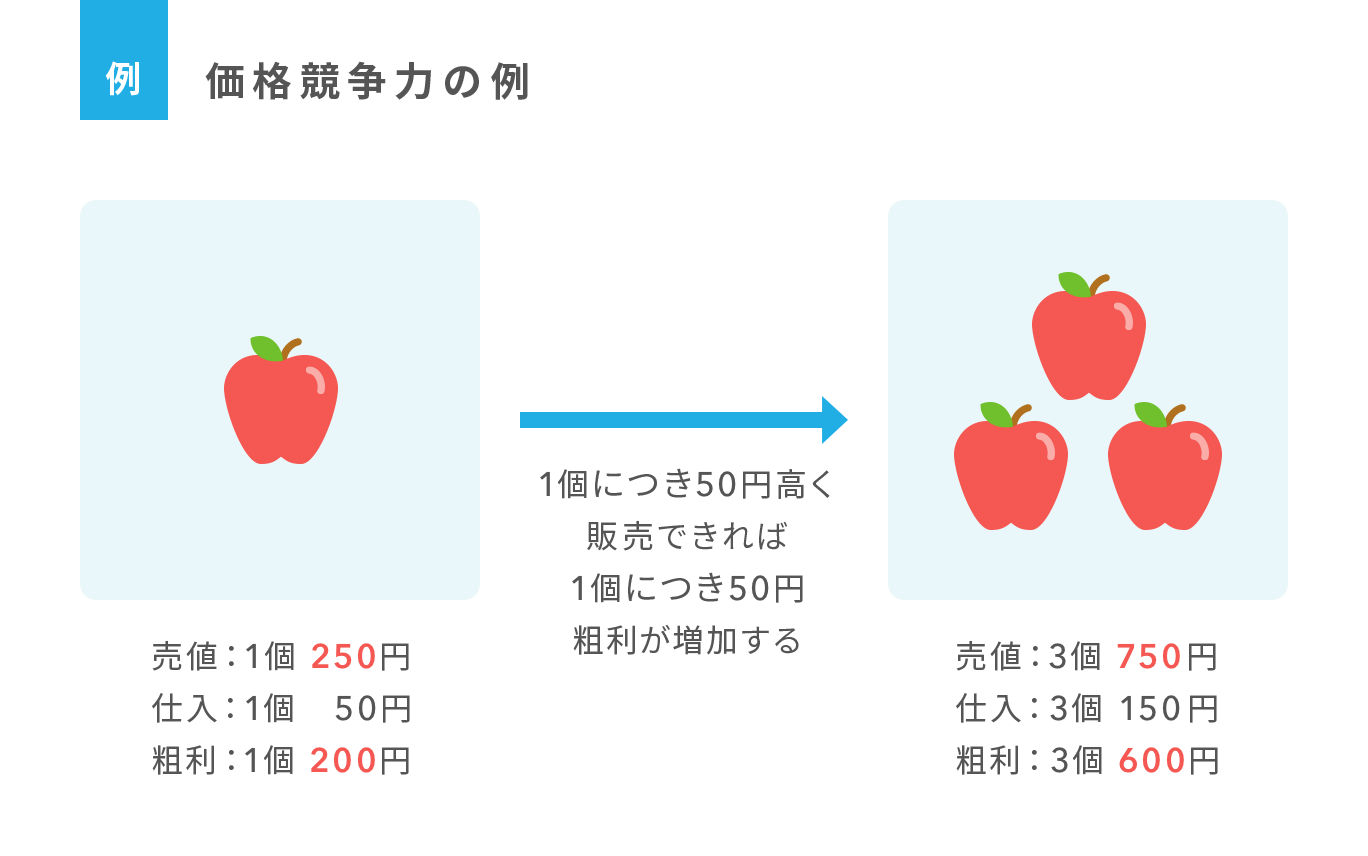
企業が商品を提供するためには、仕入れ代金や製造にかかる原材料費などの直接的なコスト(売上原価)が発生します。売上高からこの原価を差し引いた残りが粗利であり、商品そのものが持つ「付加価値の大きさ」を直接的に表すバロメーターとなります。粗利が十分に出ていなければ、その後に控える人件費や家賃、広告宣伝費などを賄うことができず、最終的な黒字化は不可能です。
【計算式】粗利と粗利率の計算方法|売上原価を正しく引くポイント
粗利および収益性の高さを測る「粗利率」は、以下のシンプルな計算式で導き出せます。
【基本の計算式】
・粗利(円) = 売上高 - 売上原価
・粗利率(%) = (粗利 ÷ 売上高) × 100
ここで実務上最も注意すべき点は、「何を売上原価として引くか」の線引きです。売上原価とは、その売上を立てるために直接連動して発生した費用(仕入高、材料費、外注加工費、製造現場の直接労務費など)を指します。オフィスで働くバックオフィス部門の人件費や本社の家賃などは売上原価ではなく「販売費及び一般管理費(販管費)」に分類されるため、粗利の計算段階では差し引きません。
【違いを比較】営業利益・経常利益・純利益・限界利益との決定的な差
決算書や経営分析には複数の「利益」が登場し、混同されがちです。それぞれの役割と違いを整理すると、企業の収益構造がクリアに見えてきます。
1. 営業利益との違い
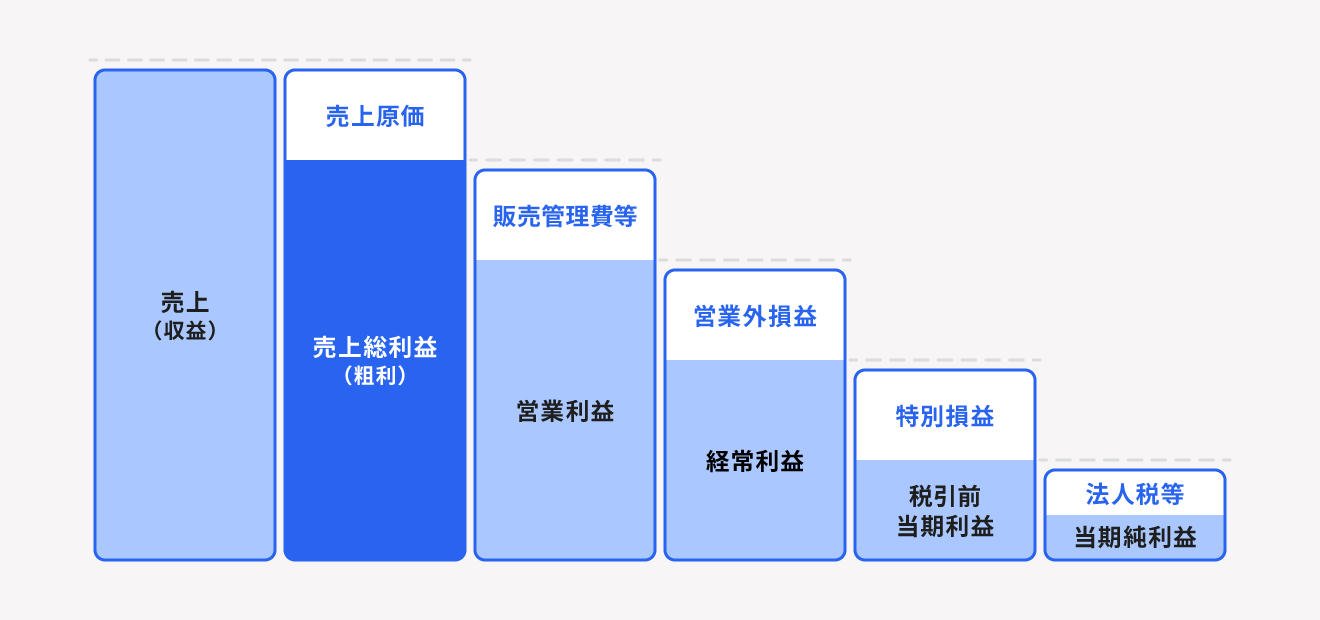
粗利から、営業スタッフの人件費、広告宣伝費、オフィスの家賃といった「販管費」を引いたものが営業利益です。粗利が「商品の稼ぐ力」を示すのに対し、営業利益は「会社全体の営業活動を含めた本業の稼ぐ力」を示します。
2. 経常利益・当期純利益との違い
営業利益に本業外の財務収益(受取利息など)を加え、借入金の利息などを引いたものが経常利益です。さらにそこから一時的な特別損益や法人税等を差し引いて、最終的に手元に残る金額が当期純利益となります。
3. 限界利益との違い
管理会計で頻繁に使われる「限界利益」は、売上高から仕入高や材料費などの「変動費」のみを引いた利益です。固定費と変動費のどちらに分類するかという視点で計算されるため、財務諸表上の粗利とは概念の切り口が異なります。
【2026年最新】粗利率の平均値と業界別の目安を徹底比較
粗利率の目安は、ビジネスモデルや業界構造によって大きく異なります。仕入れや原材料の比率が高い業種ほど粗利率は低くなり、無形商材や知的財産を扱う業種ほど高くなる傾向があります。
経済産業省の企業活動基本調査などをベースにした業界別の粗利率目安は以下の通りです。
【主な業界別・粗利率の平均目安】
・IT・情報通信業 / SaaS: 70%〜85%
・教育・各種サービス業: 50%〜65%
・飲食業: 60%〜70%(※食材原価30〜40%が一般的)
・アパレル・小売業(自社企画): 45%〜55%
・製造業: 20%〜35%
・食品スーパー・家電量販店: 15%〜25%
・卸売業・商社: 10%〜15%
自社の粗利率が業界水準を下回っている場合、調達コストの肥大化や無理な値引き販売が起きている兆候と判断できます。
なぜ「売上があるのに粗利が赤字」になるのか?失敗要因と増やす方法
売上高が順調に伸びているにもかかわらず、粗利段階で赤字(売上原価割れ)に陥るケースがあります。その代表的な原因は次の3点です。
【粗利が圧迫される主な原因】
1. 激しい価格競争による過度な値引き
2. 仕入れ価格・原材料費・物流コストの急騰に対する価格転嫁の遅れ
3. 歩留まりの悪化や不良在庫の大量廃棄
粗利を増やすためのアプローチはシンプルであり、「販売価格(単価)を上げる」「売上原価を下げる」「高粗利商品の販売比率を高める(プロダクトミックスの改善)」の3つに集約されます。むやみな販売数量の拡大よりも、付加価値を高めた適正価格への改定が利益改善の近道となります。
損益計算書の見方と実務で使える利益改善のチェックリスト
決算書のひとつである損益計算書(P/L)の上部を読むだけで、企業の体質が一目で分かります。一番上の「売上高」から「売上原価」を引いた2行目に記載されているのが「売上総利益(粗利)」です。
実務で利益体質を強化する際は、次のチェックリストを定期的に確認することが推奨されます。
【収益改善の定期チェックリスト】
・月次ベースで商品ごとの粗利率を可視化・追跡しているか
・仕入れ先との交渉やロット見直しによる原価低減を行っているか
・値引き販売が現場の裁量で常態化していないか
・粗利率が極端に低い不採算商品・サービスの撤退基準を設けているか
【粗利とは】に関するよくある質問(FAQ)
Q1:粗利が高ければ、必ず会社は黒字になりますか?
A1:必ずしも黒字になるとは限りません。いくら粗利率が高くても、オフィスの家賃や広告宣伝費、役員報酬などの販管費がそれ以上に膨らんでいれば、営業利益や最終純利益は赤字になります。
Q2:個人事業主やフリーランスにとっての粗利はどう考えればよいですか?
A2:ライターやデザイナーなど原価がほぼかからない職種では「売上=粗利」に近くなりますが、外注費や材料費が発生する場合は、それらを差し引いた金額が粗利となります。自身の手取り(所得)を把握する第一歩として重要です。
Q3:売上総利益と粗利で使い分けはありますか?
A3:意味は完全に同じです。税務署へ提出する決算書や公的な財務書類では「売上総利益」と表記し、社内ミーティングや日常の商談では「粗利」という言葉を使うのが一般的です。
まとめ:粗利を起点にビジネスの収益構造を盤石にする
粗利は、事業が市場から評価されている「本当の価値」を数字で証明する土台です。売上高という表面的な数字の大きさに惑わされることなく、どれだけ質の高い粗利を確保できているかを常に意識することが、持続的な成長を実現するための鍵となります。
自社の商品・サービスが適正な粗利を生み出しているかを定期的に点検し、原価のコントロールと適切な価格戦略を推し進めていきましょう。 (出典: 粗 利 と は(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
