売掛金が焦げ付いた!貸倒損失の損金算入3要件と税務調査の否認防止策
取引先の倒産や経営悪化に伴い、売掛金などの債権が回収不能になるトラブルは、ビジネスの現場で常に隣り合わせのリスクです。焦げ付いた売買代金をそのまま放置すれば、入金がないにもかかわらず売上計上によって無駄な法人税等まで課税されるという二重の痛手を被ることになります。
この損失を税務上の経費(損金)として処理する仕組みが「貸倒損失」ですが、その適用ハードルは極めて高く設計されています。税務調査でも特に否認されやすい激戦ポイントであるため、厳格な計上要件と正しい証憑(エビデンス)の管理が欠かせません。
📌 【この記事の重要ポイントまとめ】
- 要点1:回収不能な債権を損金算入するには「法律上・事実上・形式上」の3パターンのいずれかに完全合致する必要がある
- 要点2:税務調査では「計上事業年度のズレ」と「回収努力の不足」が最も否認されやすい致命的リスクになる
- 要点3:見込みで費用化する「貸倒引当金」と確定損失を落とす「貸倒損失」の法的な差異を正しく理解し、客観的証拠を保全すべき
【基礎知識】貸倒損失とは?貸倒引当金との決定的な違いを整理
売掛金や受取手形、貸付金などの金銭債権が法的に消滅したり、回収不能が確定したりした際に、その全額または一部を損失として費用計上する処理を「貸倒損失」と呼びます。事業を継続する上で発生した真の損失であるため、法人税法上の要件を完全に満たせば損金算入(課税所得から控除)が可能です。
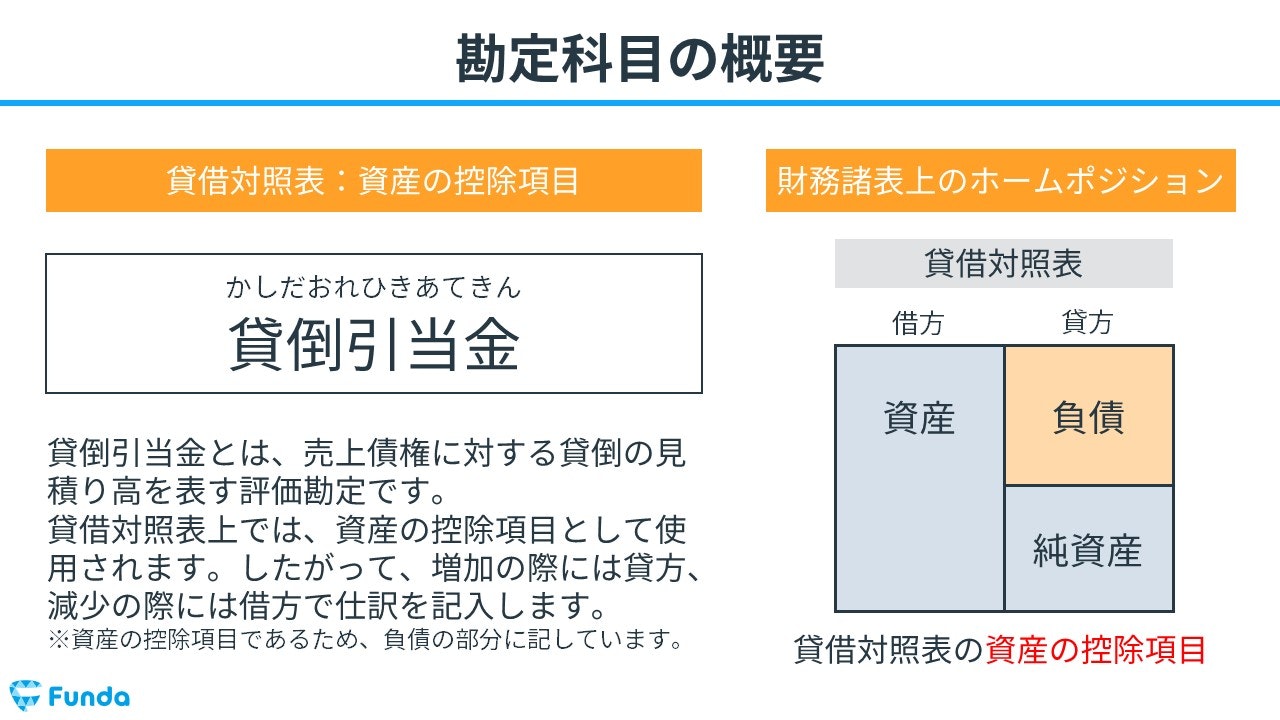
実務で混同されやすい概念に「貸倒引当金」があります。両者の決定的な相違点は「損失の確定度合」にあります。
貸倒引当金は、将来発生するかもしれない焦げ付きリスクを見越し、決算時に一定割合を見積もり計上する「予測の費用」です。中小法人等に一定の税務上の繰入限度額が認められているものの、あくまで将来のリスクヘッジに過ぎません。これに対して貸倒損失は、債権が完全に回収不能となった現実の損失を直接帳簿から消去する処理です。見積もりではなく事実に基づいた処理であるため、税務署側のチェック体制も極めて厳格になります。
【損金算入の判断基準】法人税法が定める「貸倒れ3類型」の全貌
国税庁の通達および法人税法(法人税法基本通達9-6-1〜9-6-3)において、売掛金などの金銭債権を貸倒損失として損金算入できる事由は、大きく「法律上の貸倒れ」「事実上の貸倒れ」「形式上の貸倒れ」の3類型に厳密に分類されています。
「相手と連絡が取れないから」「長期間払ってくれないから」という主観的な理由だけで貸倒損失を計上することは一切認められません。必ず以下の3つのカテゴリーのいずれかに該当しているかを客観的に証明する必要があります。
損金算入が認められる3要件の枠組みは、債権が法的に消滅したのか、経済的実態として消滅したのか、あるいは取引停止後の一定期間経過という形式基準によるのかによって、満たすべき要件と経理処理のルールが根本から分かれます。
【類型別解説】法律上・事実上・形式上の貸倒れにおける要件と実務
実務でどの類型を適用すべきか、それぞれの具体的な成立条件を精査していきます。
1. 法律上の貸倒れ(法基通9-6-1:強制適用)
債務処理計画や法的手続きによって債権が法的に消滅したケースです。具体的には、会社更生法や民事再生法による認可決定、破産法に基づく免責許可決定、あるいは債権者集会の協議決定などによって切り捨てられた金額が該当します。書面(更生計画認可決定書など)で消滅が明確に証明できるため、該当する事実が発生した事業年度に必ず貸倒損失として損金算入しなければなりません(翌期以降への先送りは認められません)。
2. 事実上の貸倒れ(法基通9-6-2:選択適用)
債権自体は法的に残っているものの、債務者の資産状況や支払能力から判断して「全額が回収不能」であることが明白なケースです。破産手続きを行っていなくても、債務超過が著しく事業を閉鎖して財産が皆無である場合などが当てはまります。ポイントは一部でも回収できる見込みや担保物がある場合は適用できず、債権の「全額」が回収不能でなければならない点です。
3. 形式上の貸倒れ(法基通9-6-3:売買取引限定)
売掛金や受取手形などの「売上債権」に限り、一定の形式的基準を満たした場合に損失処理を認める救済規定です。貸付金などの金銭債権には適用できません。主に次の2つのパターンがあります。
・継続的な取引を行っていた相手との取引停止後1年以上が経過し、かつ弁済がない場合(同一地域の取引先への売掛債権総額が取立費用に満たない場合も含む)
・遠隔地の債務者に対する売掛債権の総額が取立費用を下回り、督促しても弁済がない場合
【経理の実務】貸倒損失の正しい仕訳手順と備忘価額1円の残し方
貸倒損失を計上する際の会計仕訳はシンプルですが、形式上の貸倒れを適用する場合には特有のルールが存在します。
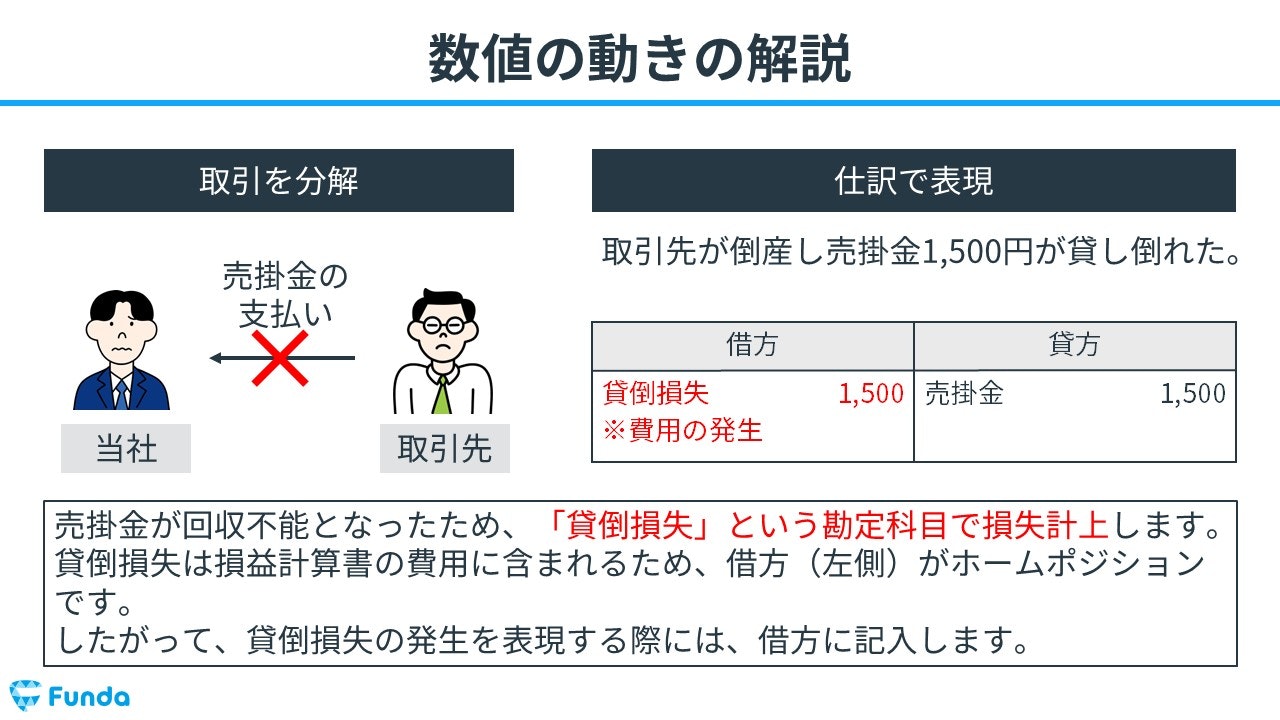
法律上・事実上の貸倒れにより、売掛金100万円が全額回収不能となった場合の基本仕訳は以下の通りです。
(借方)貸倒損失 1,000,000円 /(貸方)売掛金 1,000,000円
一方で、形式上の貸倒れ(取引停止後1年経過など)を適用する場合は、債権が存在していた事実を帳簿上記録し続けるため「備忘価額として1円」を残す必要があります。例えば売掛金50万円を形式上の貸倒れとして処理する場合の仕訳は次のようになります。
(借方)貸倒損失 499,999円 /(貸方)売掛金 499,999円
帳簿上に「売掛金 1円」を残しておくことで、将来的に相手方の財政状態が好転して回収できた際のスムーズな入金処理や、社内的な債権管理の継続性を担保します。
【税務調査対策】なぜ否認されるのか?計上時期のズレと証憑の壁
税務調査において、貸倒損失は調査官が最も目を光らせる重点項目の一つです。多額の費用が一気に計上され、法人税額を直接圧縮するためです。税務調査で否認される典型的なパターンは大きく2つに集約されます。
第1の落とし穴は「計上時期(事業年度)のズレ」です。特に法律上の貸倒れは「免責決定等があった事業年度」に計上する義務があります。「今期は赤字だから、黒字になる来期に回して節税しよう」といった恣意的な繰り延べは一切認められず、該当年度に処理していなければ損金算入を否認されます。修正申告や更正の請求といった煩雑な手続きが必要になるため、裁判所からの通知日付の確認は必須です。
第2の落とし穴は「回収努力を示す客観的証憑(エビデンス)の不足」です。事実上の貸倒れを主張する場合、経営者の「もう取れないと思った」という主観は通用しません。以下の書類を整えておくことが防御策となります。
・内容証明郵便による督促状の控え・配達証明書
・相手方の登記簿謄本(会社解散や役員不在の確認)
・現地訪問時の記録(事業所閉鎖や看板撤去の写真、現地の状況報告書)
・破産管財人からの配当見込みなし通知書
・自社における担保処分や保証人への請求記録
これらの一連の回収行動を時系列でまとめた「債権回収顛末書」を社内作成しておくことが、税務調査を突破するための最強の盾となります。
【貸倒損失】に関するよくある質問(FAQ)
Q1:夜逃げされて行方不明になった取引先の売掛金は、すぐに貸倒損失にできますか?
A1:連絡が取れなくなった直後に即座に落とすことは原則できません。現地調査や住民票・登記簿の確認を行い、事業停止および残余財産がない実態を証明するか、最後の取引や督促から1年以上が経過して形式上の貸倒要件を満たすのを待って処理するのが確実です。
Q2:個人事業主に対する売掛金も「形式上の貸倒れ」として1年経過で落とせますか?
A2:可能です。ただし、個人との取引であっても「継続的な取引」を行っていた売買債権に限られます。単発のスポット取引で発生した売掛金については、取引停止後1年基準の適用対象外となる点に注意が必要です。
Q3:一度貸倒損失として処理した売掛金が、後日思いがけず回収できた場合はどう処理しますか?
A3:入金があった事業年度の収益(益金)として「雑収入」または「償却債権取立益」勘定で計上します。過去に遡って貸倒処理を修正する必要はありません。
まとめ:焦げ付きリスクに備える的確な債権管理と早期判断
回収不能となった売掛金の貸倒処理は、企業のキャッシュフローと税務負担を守るための重要な権利です。しかし、法人税法が定める3類型の要件を外れてしまえば、追徴課税や延滞税といった手痛いペナルティを招く諸刃の剣でもあります。
焦げ付きの兆候が見られた段階から督促の記録や相手方の調査履歴を詳細に残し、適用すべき要件と計上時期を顧問税理士と精査することが、損失を最小限に抑える確実な一手となります。 (出典: 貸 倒 損失(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
