確定拠出年金はデメリットしかない?後悔する罠と大損回避法を徹底検証
「確定拠出年金は絶対にやめたほうがいい」「デメリットしかない制度でお金を失った」——SNSやマネー系掲示板で、こうした悲痛な投稿を目にして加入を躊躇している方は少なくありません。老後資金づくりの王道として国が推進する一方で、なぜここまで否定的な声が噴出しているのでしょうか。
税制優遇が手厚いと絶賛される確定拠出年金(iDeCoや企業型DC)ですが、制度の構造を知らずに足を踏み入れると、思わぬ「資金拘束」や「コスト負け」によって手痛いダメージを受けるケースがあるのも事実です。ネット上で囁かれる悪評の真偽を暴き、後悔しないための判断基準を掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「デメリットしかない」と言われる主因は、60歳までの厳しい資金拘束と元本割れリスク、毎月の管理手数料による目減りにある。
- 要点2:住宅購入や教育費など直近で資金が必要な人や、控除の恩恵が薄い低所得層・専業主婦(主夫)は「手数料負け」で損をする可能性が高い。
- 要点3:2026年の制度改正動向を踏まえ、仕組みと出口戦略を理解した上で余裕資金を充当すれば、極めて強力な非課税メリットを享受できる。
「デメリットしかない」は本当か?確定拠出年金で後悔するネットの声と噂の真相
ネット検索で「確定拠出年金」と打ち込むと、サジェストに「デメリットしかない」「後悔」といったネガティブな文言が目立ちます。実際にX(旧Twitter)や知恵袋などの投稿を分析すると、不満の声は主に3つのパターンに集約されます。
最も多いのが「急な出費でお金が必要なのに1円も引き出せない」という叫びです。次に「投資信託を選んだら相場急落で資産が目減りした」、そして「毎月手数料ばかり引かれてちっとも増えない」というもの。これらの不満はすべて制度の基本仕様に起因しており、事前知識がないまま会社や金融機関に勧められて加入した層が強い不満を抱く構図が浮き彫りになっています。
裏を返せば、確定拠出年金が「誰にとっても万能な魔法の貯金箱」ではない証拠です。メリットばかりを強調するパンフレットの裏に隠された構造的な制約を理解することが、後悔を防ぐ第一歩となります。
確定拠出年金を「やってはいけない」と言われる4つの落とし穴
確定拠出年金を敬遠すべき、あるいは「やってはいけない」と断じられる背景には、主に4つの決定的な制約が存在します。
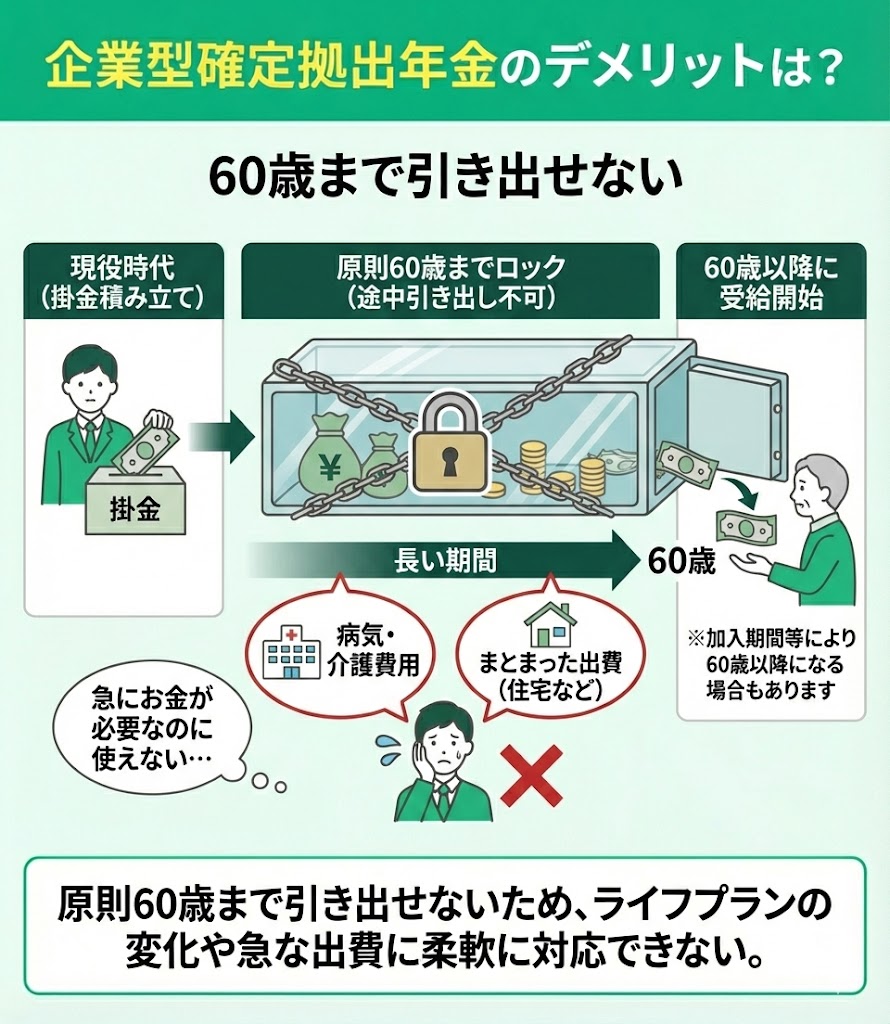
① 60歳まで絶対に引き出せない強烈な資金拘束
最大の障壁が原則として60歳まで資金の引き出し・途中解約が不可能である点です。病気や失業、子どもの進学、住宅購入など、人生の途中でまとまった現金が必要になっても積み立てたお金は使えません。「解約して現金化したい」と思っても脱退一時金の受給要件は極めて厳格であり、通常の自己都合ではまず認められないのが実情です。
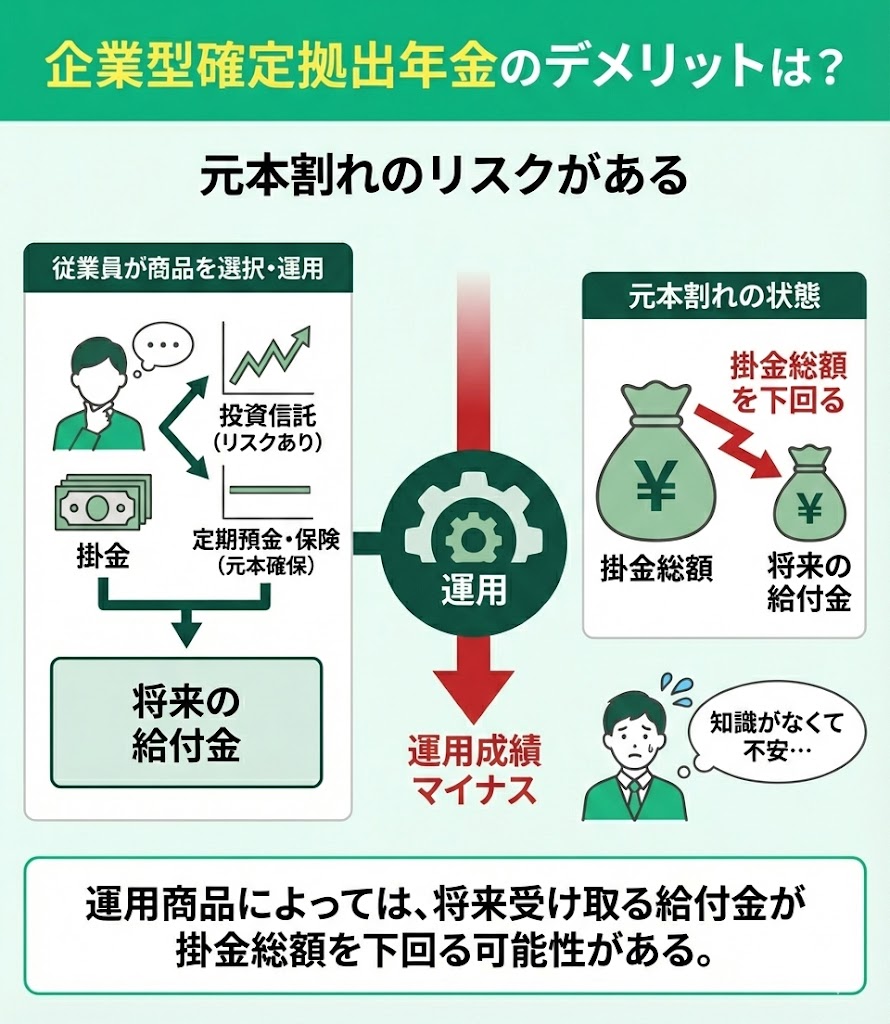
② 元本割れリスクと自己責任の運用
確定拠出年金は、加入者自身が運用商品を選びます。株式型の投資信託を選べば世界経済の悪化に伴う下落で元本割れを起こすリスクがあり、損失が出ても国や企業が補填してくれることは一切ありません。
③ 放置すると発生する「手数料負け」の罠
iDeCoでは加入時や毎月の掛金拠出時に口座管理手数料が発生します。安全性を重視して超低金利の「定期預金(元本確保型)」ばかり選んでいると、利息よりも手数料負担が上回り、確実に資産が目減りする手数料負けに陥ります。
④ 複雑な受取時の税金計算
受け取り時には退職所得控除や公的年金等控除が使えますが、会社の退職金との重複受給や受取時期のズレによって課税額が跳ね上がる場合があります。出口戦略を誤ると「税金を引かれすぎて手取りが激減した」という事態になりかねません。
企業型確定拠出年金(企業型DC)に潜む特有のリスクと特別法人税
勤め先の会社で自動的に加入となるケースが多い「企業型確定拠出年金(企業型DC)」にも、知られざる落とし穴が存在します。
典型的なのが、入社時に仕組みをよく教えられないまま初期設定(デフォルト商品)の定期預金に放置され、インフレ下で資産価値を実質的に目減りさせてしまうパターンです。さらに注意が必要なのは「退職・転職時の放置リスク」です。退職後6ヶ月以内に個人型(iDeCo)や転職先の企業型DCへの移管手続きを怠ると、資産は「国民年金基金連合会」へ自動移換(仮預かり)されます。
自動移換されると、運用が一切停止するにもかかわらず、毎月管理手数料だけが資産から天引きされ続け、資産が激減します。
また、制度上の潜在的リスクとして警戒され続けているのが「特別法人税」の存在です。年金資産残高に対して年1.173%が課税される仕組みですが、現在はバブル崩壊以降の特例措置として課税停止(凍結)が続いています。長年凍結が延長されているものの、法律上は廃止されておらず、万が一にも復活した場合は資産形成に壊滅的な打撃を与える火種として専門家の間で注視されています。
【自己診断】確定拠出年金が「向いてない人」の典型パターン
制度の特性上、確定拠出年金を利用するとかえって家計を圧迫してしまう「向いてない人」には明確な特徴があります。
● 貯蓄が少なく生活防衛資金が確保できていない人
生活費の半年〜1年分程度の貯蓄がない状態で満額拠出を始めると、急な出費に対応できず借金を抱えるリスクが生じます。流動性のある現金を貯めることが最優先です。
● 数年以内に大きな支出(結婚・住宅購入・教育費)を控えている人
直近5〜10年以内に使う予定の資金を確定拠出年金に回してしまうと、いざという時にロックされて使えず、後悔の原因になります。
● 専業主婦(主夫)や扶養内パート、低所得者
確定拠出年金の最大の目玉は「掛金の全額所得控除」による所得税・住民税の軽減です。もともと所得税を納めていない、あるいは納税額が極めて低い層は節税メリットが得られず、手数料の支払い損になる可能性が高くなります。
メリットとデメリットを冷徹に比較|平均利回りから見る真実
デメリットが強調されがちですが、冷静に天秤にかければメリットの破壊力も桁違いです。両者の長短を整理してみましょう。
| 項目 | 主なメリット | 主なデメリット・リスク |
|---|---|---|
| 税制面 | ・掛金が全額所得控除(毎年の税金が安くなる) ・運用益が非課税(通常20.315%引かれない) | ・受取時に課税枠を超えると税金が発生 ・特別法人税の復活リスク(現在は凍結中) |
| 資金面 | ・差し押さえ禁止財産であり破産時も守られる ・強制的に老後資金を積み立てられる | ・原則60歳まで引き出し不可(強い資金拘束) ・途中解約が極めて困難 |
| 運用面 | ・低コストの良質なインデックスファンドが揃う | ・相場変動による元本割れリスク ・商品選びを間違えると手数料負け |
運営管理機関の統計データを見ると、世界株や米国株のインデックスファンドを長期間コツコツ積み立ててきた加入者の平均運用利回りは年3%〜6%程度で推移しています。所得控除による節税効果(年収500万円で毎月2万円拠出した場合、年約4.8万円の節税)を加味すれば、手数料や資金拘束を補って余りあるリターンを生み出す設計になっています。
【2026年最新】制度改正の動向と損しないための資産防衛策
確定拠出年金は制度改正が重ねられ、使い勝手は年々変化しています。2026年現在の最新動向において押さえておくべきポイントは以下の通りです。
加入可能年齢の引き上げと拠出上限の柔軟化
高齢期の就労拡大に伴い、iDeCoや企業型DCの加入可能年齢上限の見直しが進んでいます。長く働く人ほど非課税枠を活用できる期間が延び、老後資金のリカバリーが効きやすくなりました。
大損を避けるための必須対策
確定拠出年金で失敗しないためには、次の3原則を徹底してください。
1. 生活防衛資金(半年〜1年分の現金)を別口座に確保した上で、余剰資金だけで積み立てる
2. 信託報酬が最安水準(年0.1%前後)の全世界株式や全米株式インデックス投信を中核に据える
3. 転職・退職時は速やかに移管手続きを行い、自動移換による手数料搾取を回避する
【確定拠出年金 デメリットしかない】に関するよくある質問(FAQ)
Q1:どうしても生活が苦しくなった場合、途中でやめることはできますか?
A1:掛金の拠出を「停止(ストップ)」することはいつでも可能です。ただし、それまでに積み立てた資産を現金化して引き出す「途中解約(脱退一時金の受給)」は、残高が極めて少額であることなど法令で定められた非常に厳しい条件を満たさない限り認められません。
Q2:新NISAと確定拠出年金(iDeCo)はどちらを優先すべきですか?
A2:いつでも非課税で引き出せる柔軟性を重視するなら「新NISA」が最優先です。十分な貯蓄があり、所得税・住民税の節税効果を最大化して確実に老後資金をロックしたい方は「確定拠出年金」の併用、あるいは優先利用が適しています。
Q3:元本割れが絶対に嫌な場合、定期預金だけで運用するのは損ですか?
A3:所得控除による節税メリットがあるため、現役でしっかり納税している方であればトータルでプラスになる場合もあります。ただし、インフレ(物価上昇)が進む局面では、口座管理手数料の負担や実質的な購買力の低下により、資産価値が目減りするリスクが高くなります。
まとめ:仕組みを正しく理解して「自分に合う資産形成」を選択しよう
「確定拠出年金はデメリットしかない」という言説の正体は、60歳までの資金拘束や手数料の仕組みを正しく理解しないままスタートしたことによるミスマッチです。
手元の流動性を奪われる点や元本割れリスクは確かに存在しますが、掛金全額控除という強力な税制メリットは他の金融商品にはない唯一無二の武器です。自身の貯蓄状況、家族計画、働き方に照らし合わせ、「今の自分にとってリスクとリターンのどちらが大きいか」を見極めて賢く活用していきましょう。 (出典: 確定 拠出 年金 デメリット しか ない(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
