個人間の借金トラブルを防ぐ!法的効力を持つ借用書の書き方完全ガイド
親しい友人や親族、職場の同僚から「どうしてもお金を用立ててほしい」と頼まれたとき、無下に断れず貸し出しに応じる場面は少なくありません。しかし、どれほど親しい間柄であっても口約束でお金を渡してしまうと、返済期日を巡る齟齬や「もらったと思っていた」という主張の食い違いから、人間関係まで回復不能に陥るケースが後を絶ちません。
貸した側が不当に損をせず、借りた側にも誠実な返済義務を自覚させる防壁となるのが「借用書」です。万が一の法廷闘争にも耐えうる正確な作成法と、法的効力を最大限に引き出すための実務ポイントを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は形式を満たせば手書きでも有効であり、貸主・借主双方の合意と返済義務を証明する強力な証拠となる。
- 要点2:利息制限法の上限金利や返済期日、遅延損害金の取り決めを漏れなく明記しないと、思わぬ無効リスクが生じる。
- 要点3:万全を期すなら「執行認諾文言」付きの公正証書を作成することで、未払い発生時に裁判を経ず即座に差し押さえが可能になる。
【基礎知識】「借用書」と「金銭消費貸借契約書」の違いと法的効力
お金の貸し借りに際して作成される書面には、大きく分けて「借用書」と「金銭消費貸借契約書」の2種類が存在します。実務上の扱いと法的な性質の違いをあらかじめ把握しておくことが肝要です。
借用書は、借主が貸主に対して「確かにお金を借りました」と差し入れる差し入れ方式の簡易的な書面です。通常は借主側のみが署名・捺印して1通作成され、貸主が原本を保管します。一方、金銭消費貸借契約書は貸主と借主の双方が契約内容に合意した証として2通作成し、双方が1通ずつ保有する契約書形式をとります。
どちらの書式であっても、民法上の金銭消費貸借契約が成立している事実を示す借用書の法的効力そのものに優劣はありません。ただし、利息や分割返済、遅延時のペナルティなど細かな特約を盛り込む場合や、貸主側の義務も明記して双方の認識を一致させる目的では、契約書形式を採用するほうが個人間のお金の貸し借りにおける後日の紛争抑止力に優れています。
個人間トラブルを防ぐ借用書の書き方と必須記載事項
借用書をただ作成するだけでは不十分です。法的に争いが生じた際に「お金を渡した事実」と「返還の約束」を客観的に証明できなければ、せっかくの書面も無力化します。以下の必須項目を正確に記載してください。
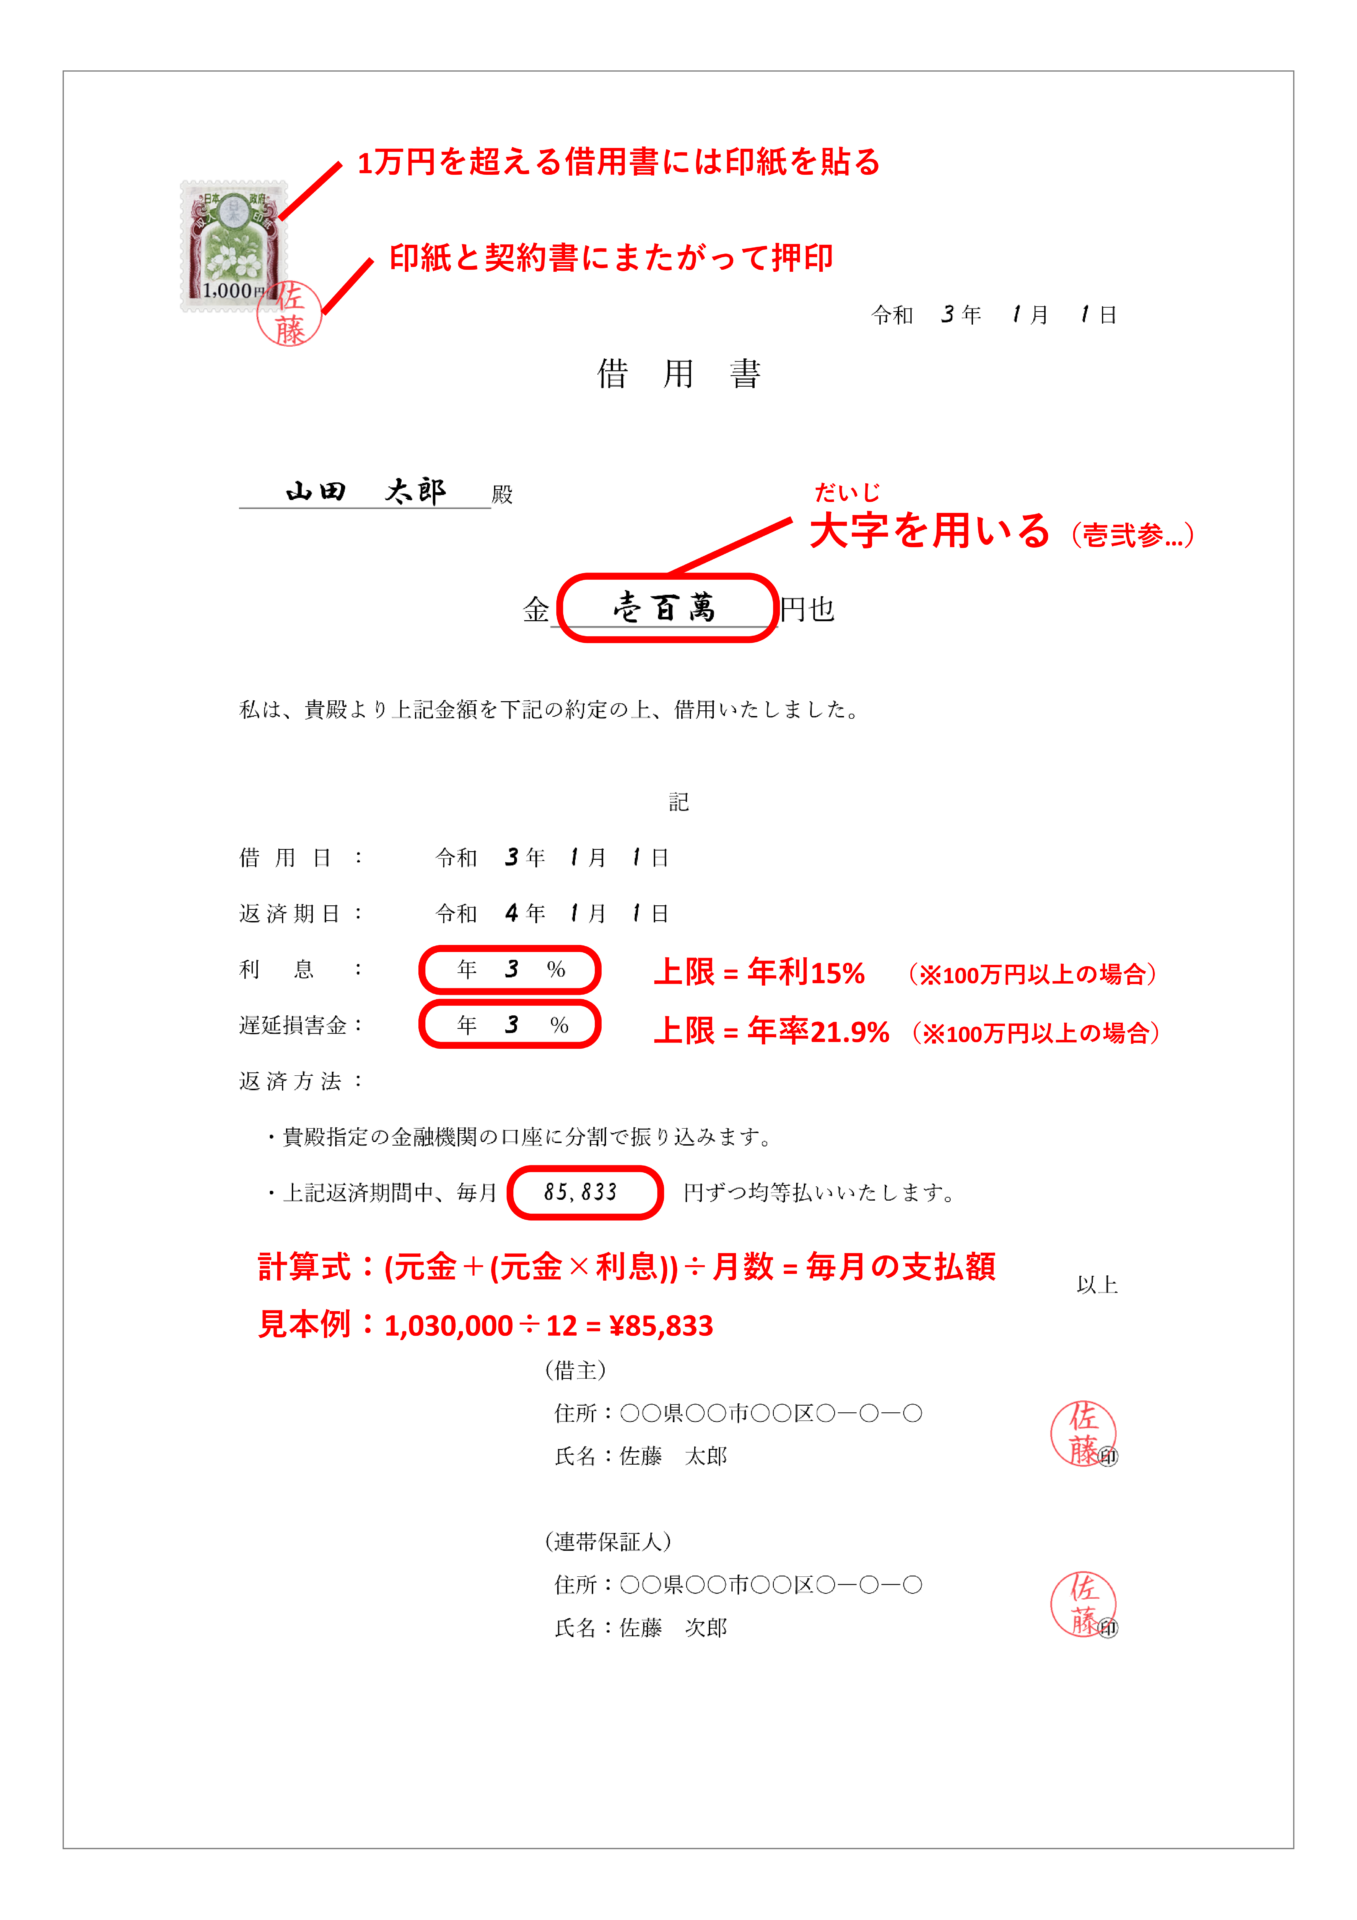
実務でそのまま活用できる借用書のテンプレートを以下に示します。
【借用書(見本)】
借用書
借主(甲)は、貸主(乙)より、本日以下の通り金員を借り受け、これを確実に受領しました。
1. 借入金額:金 500,000 円也
2. 借入日:2026年〇月〇日
3. 返済期日:2026年12月31日
4. 返済方法:乙が指定する下記銀行口座への振込送金(振込手数料は甲の負担とする)
(銀行名:〇〇銀行 〇〇支店 普通預金 口座番号:〇〇〇〇〇〇 口座名義:乙)
5. 利息:年 3.0 %とする。
6. 遅延損害金:甲が返済期日を徒過したときは、期日の翌日から完済に至るまで、年 14.6 %の割合による遅延損害金を支払うものとする。
2026年〇月〇日
【貸主(乙)】
住所:東京都〇〇区〇〇 1-2-3
氏名:乙川 太郎 印
【借主(甲)】
住所:東京都〇〇区〇〇 4-5-6
氏名:甲山 次郎 (実印)
金銭の貸借では、返済期日と遅延損害金の利率を明記しておくことが決定的な差を生みます。返済期日が定められていない場合、貸主はいつでも相当の期間を定めて催告できますが、催告の手間や「いつまでに返せばよいのか」を巡る泥沼化を招きかねません。
利息を設定する際には、利息制限法の上限金利を厳格に守らなければなりません。法律上の上限は、元本額に応じて以下のように定められています。
- 元本が10万円未満:年20.0%
- 元本が10万円以上100万円未満:年18.0%
- 元本が100万円以上:年15.0%
この利率を超える利息の合意を結んでも、上限を超過した部分は法律上無効となります。個人間だからといって法外な高利を設定すると、契約全体の信用性が揺らぎます。
手書きでも有効?パソコン作成との違いと連帯保証人の記載方法
書面を作る手段として、手書きとパソコン作成のどちらを選ぶべきか悩む人は少なくありません。結論から言えば、借用書の手書きにおける有効性は法律上完全に認められています。手元にパソコンやプリンターがない急ぎの場面でも、用紙やノートの切れ端に必要事項を自筆で書き留め、双方が署名押印すれば法的な証拠力を持つ文書として成立します。
パソコン作成のメリットは、文字の誤読や改ざんリスクを排除し、視認性を高められる点にあります。ただし、すべてを印字で済ませてしまうと「本人が作成したものではない」と否認される恐れがあるため、住所・氏名・生年月日の欄は必ず手書き(自署)させ、押印(認印ではなく実印+印鑑証明書の添付が理想的)を求める運用を徹底してください。
また、貸付額が数十万円以上に及ぶ場合は、回収不能リスクを下げるために保証人を立てることが実効的な手段です。連帯保証人の記載方法としては、借主の署名欄の下に「連帯保証人欄」を独立して設け、主債務者と連帯して債務を負担する旨の誓約文言を付記します。連帯保証人にも本人確認書類の提示を求め、実印による捺印を取り付けることが欠かせません。
貼り忘れは過怠税!収入印紙の金額ルールと正しい貼り方・消印
借用書を作成する際に見落としがちな盲点が、印紙税の納付です。借用書は印紙税法上の「第1号の3文書(消費貸借に関する契約書)」に該当するため、借入金額に応じた収入印紙を貼付しなければなりません。
収入印紙の金額ルールは以下の通り設定されています。
- 記載金額が1万円未満:非課税(貼付不要)
- 1万円以上 10万円以下:200円
- 10万円超 50万円以下:400円
- 50万円超 100万円以下:1,000円
- 100万円超 500万円以下:2,000円
- 500万円超 1,000万円以下:10,000円
収入印紙の貼り方としては、借用書の右上または余白に貼り、印紙と文書の台紙にまたがるようにして印鑑やボールペンのサインで「消印(割印)」を施します。これにより、印紙の再利用を防止します。
万が一収入印紙を貼り忘れたとしても、借用書自体の民事上の法的効力が無効になるわけではありません。しかし、税務調査等で発覚した場合は、印紙税法違反として本来の額面の3倍に相当する過怠税が課されるリスクを負います。数百円〜数千円の印紙代を惜しまず、適法に処理してください。
裁判なしで差し押さえ可能?公正証書を作成すべき決定的な理由
貸付金額が数百万円単位にのぼる場合、私文書である通常の借用書だけで済ませるのは極めて危険です。回収不能に陥った際の最強の自衛策となるのが、公証役場で作成する「公正証書」の活用です。
最大の公正証書を作成する理由は、文書内に「強制執行認諾文言」を盛り込める点にあります。通常の借用書では、相手が支払いを拒絶した場合、まず民事裁判を起こして勝訴判決(債務名義)を獲得しなければ給与や銀行口座の差し押さえができません。これには半年以上の歳月と数十万円単位の訴訟費用がかかります。
しかし、執行受諾文言付きの公正証書があれば、裁判を丸ごとスキップして直ちに裁判所へ強制執行(財産の差し押さえ)を申し立てることが可能になります。借主にとっても「約束を破れば即座に財産が差し押さえられる」という強力な心理的抑止力となり、返済優先度を最上位に維持させる効果を発揮します。
【消滅時効は5年】未払いを放置して泣き寝入りしないための防衛策
借用書を交わして安心しきり、相手の「少し待ってほしい」という言い訳を信じて放置し続けるのは致命傷になります。借金には法律上の有効期限である「消滅時効」が定められているためです。
民法改正により、金銭債権の消滅時効は原則5年(権利を行使できることを知った時から5年、または権利を行使できる時から10年)に統一されています。返済期日が定められている借用書の場合、その期日の翌日から5年が経過すると、借主が「時効を援用します」と主張した瞬間に返済義務が法的に消滅し、1円も回収できなくなります。
時効のカウントダウンをリセット(時効の更新)するためには、以下の手立てが有効です。
- 債務の承認:たとえ1,000円でも返済させたり、「借金を支払います」という念書を書かせたりすることで、時効期間がゼロに戻る。
- 裁判上の請求:支払督促や訴訟を提起する。
- 内容証明郵便の送付:催告を行うことで、暫定的に6カ月間時効の完成を猶予させる。
未払いトラブル防止の詳細まとめとして肝に銘じるべきは、「返済期日を1日でも過ぎたら、口頭ではなく記録に残るメッセージや書面で即座に督促を行う」という迅速な初動対応です。甘やかしや放置は、自らの権利を放棄する行為に等しいと心得てください。
【借用書の書き方】に関するよくある質問(FAQ)
Q1:100円ショップの便箋やメモ帳に書いた借用書でも、本当に裁判で通用しますか?
A1:通用します。用紙の種類や筆記用具(ボールペンや万年筆推奨、鉛筆は改ざんの危険があるため不可)に法的な縛りはありません。日付、金額、借主と貸主の氏名、返済期日、受領の事実が明確に記載され、本人の直筆署名と捺印があれば、立派な証拠能力を備えた公の証拠として扱われます。
Q2:お金を振り込みではなく手渡しした場合、借用書だけで十分でしょうか?
A2:手渡しの場合は、借用書の文面に「上記金額を本日正に受領いたしました」という領収文言を必ず盛り込むか、別紙で「受領書(領収証)」を同時に交付させてください。通帳の送金記録が残らない手渡しは、後から「借用書は書いたが実際にはお金を受け取っていない」と主張されるトラブルが頻発するため、二重の自衛が不可欠です。
Q3:印鑑はシャチハタや認印でも法的効力はありますか?
A3:法律上は認印や拇印(指印)でも契約自体は成立します。ただし、シャチハタなどの浸透印は大量生産されており誰でも手に入るため、「他人が勝手に押した」と偽造を主張された際に本人が押した事実を立証するのが極めて困難になります。後日の紛争を断固として防ぐなら、実印を押印させたうえで「印鑑証明書」を1通添付させるのが最も堅牢です。
まとめ:信頼関係を壊さないための「一枚の約束」
「親しい間柄だから借用書なんて頼みにくい」「信用していないようで気が引ける」という遠慮こそが、のちに人間関係を修復不能なまでに引き裂く火種となります。むしろ、大切な関係だからこそ、貸し借りの条件をガラス張りにし、書面という形でお互いの誠意を可視化することが不可欠です。
借用書は貸主の資産を守る盾であると同時に、借主にとっても過度な請求や理不尽なトラブルから身を守るための明確な道標となります。必須事項の網羅、印紙の適正貼付、そして高額時の公正証書化を怠らず、万全の備えをもってお金の管理に向き合ってください。 (出典: 借用 書 書き方(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
