月給25万の手取りはいくら?税金控除と一人暮らし生活費のリアル
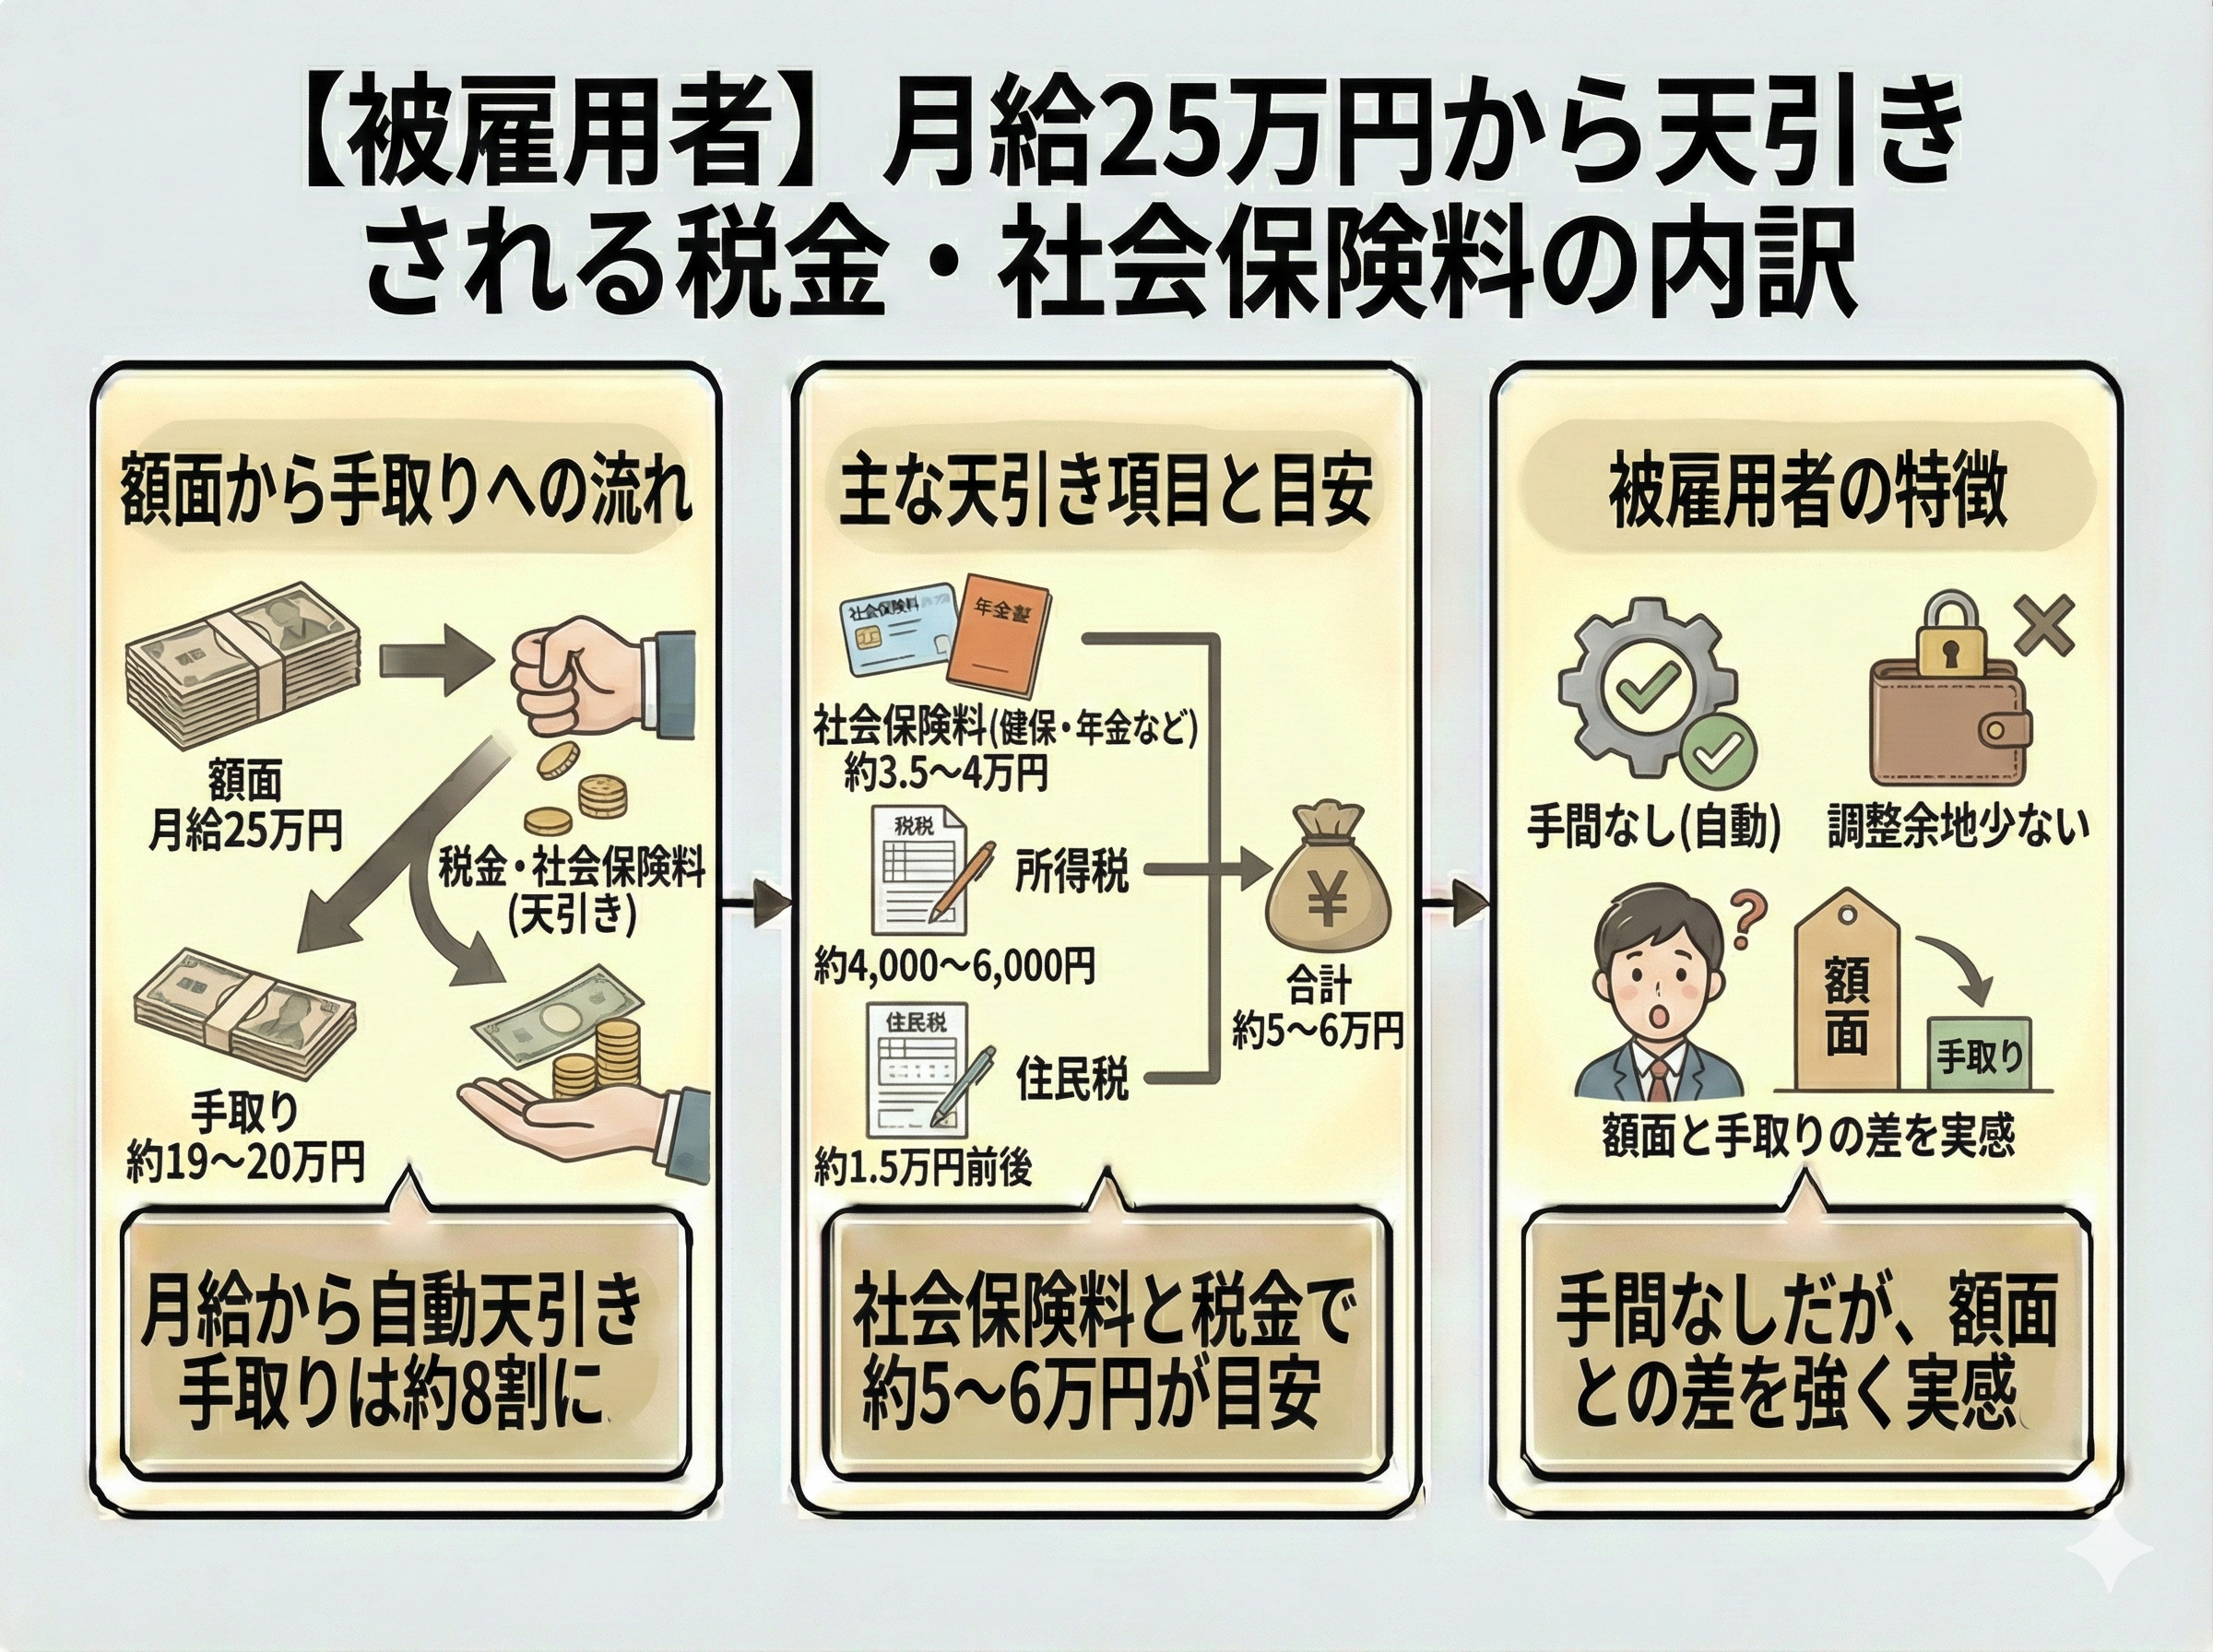
給与明細を開いたとき、「月給25万円と聞いていたのに、口座への振込額が少なくて驚いた」という経験を持つ人は少なくありません。給与の額面金額と、実際に自由に使える「手取り額」の間には大きな開きがあり、社会保険料や税金が毎月自動的に差し引かれています。
特に2026年現在、物価や各種社会保障費の動向が家計に直結するなか、額面25万円でどのような生活が送れるのか、貯金はどの程度可能なのかを正確に把握しておくことは極めて重要です。本記事では、控除される税金・保険料の正確な内訳から、一人暮らしのリアルな家計簿シミュレーション、手取りを最大化する実践的な節税策までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面25万円(独身・扶養なし)の実際の手取り額は約19.5万〜20.2万円(控除額は約4.8万〜5.5万円)。
- 要点2:引かれる内訳の最大要因は社会保険料(健康保険・厚生年金・雇用保険)で、月額約3.8万円を占める。
- 要点3:一人暮らしの家賃適正相場は6.5万円前後であり、ふるさと納税(上限約2.8万円)やNISA活用で効率的な家計防衛が可能。
【2026年最新手取り早見表】額面25万円から引かれる税金と社会保険料の内訳
会社員が受け取る給与からは、法律に基づいて「社会保険料」と「税金」が天引き(源泉徴収)されます。額面25万円における控除内訳の目安は下表の通りです。
| 項目 | 控除額の目安(月額) | 算出の基準・補足 |
|---|---|---|
| 健康保険料 | 約12,500円〜13,000円 | 都道府県や加入健保組合により異なる(労使折半) |
| 厚生年金保険料 | 約23,790円 | 標準報酬月額26万円等級に該当(労使折半) |
| 雇用保険料 | 約1,500円 | 賃金総額の0.6%(一般の事業) |
| 所得税 | 約4,500円〜5,200円 | 社会保険料控除後の課税対象額から算出 |
| 住民税 | 約9,500円〜10,500円 | 前年の所得に応じて課税(社会人2年目以降) |
| 控除合計額 | 約51,790円〜53,990円 | 毎月約5.2万円前後が天引き |
| 実際の手取り額 | 約196,000円〜198,200円 | 手取り率はおよそ78〜80% |
社会保険料控除額だけで約3.8万円を超え、さらに所得税・住民税が差し引かれます。なお、新卒1年目の場合は前年所得がないため住民税が引かれません。その結果、1年目の手取りは約20.8万円前後となりますが、2年目の6月からは住民税の天引きが始まり、手取りが約1万円減少する点に注意が必要です。
年収換算するといくら?ボーナスなし・あり別の年間手取り額
月給25万円という待遇を年収ベースで捉えると、賞与(ボーナス)の有無によって総支給額および年間手取り額が大きく変動します。
| 条件 | 額面年収 | 推定年間手取り額 | 月あたりの実質可処分所得 |
|---|---|---|---|
| ボーナスなし | 300万円 | 約238万〜242万円 | 約19.8万〜20.1万円 |
| ボーナス年2ヶ月分 | 350万円 | 約275万〜282万円 | 約22.9万〜23.5万円 |
| ボーナス年4ヶ月分 | 400万円 | 約312万〜320万円 | 約26.0万〜26.6万円 |
ボーナスがない企業の場合、額面年収は300万円ジャストとなります。年間の手取り額は約240万円前後となり、月々の手取り約20万円の中だけで年間の固定費・生活費・特別出費をすべて賄う資金繰りが求められます。
【独身一人暮らし生活費シミュレーション】家賃適正相場目安と手取り20万円生活レベル
手取り約20万円で独身一人暮らしをする場合、どのような家計配分が健全なのでしょうか。無理のない標準的な生活費の内訳をシミュレーションしました。
| 支出項目 | 理想の支出目安 | 詳細・節約のポイント |
|---|---|---|
| 家賃(管理費込) | 65,000円 | 手取りの30%以内が安全圏(上限70,000円) |
| 食費 | 38,000円 | 自炊を中心にしつつ、適度な外食を含めた金額 |
| 水道光熱費 | 12,000円 | 電気・ガス・水道の合計目安 |
| 通信費 | 6,000円 | 格安SIM+自宅光回線(またはホームルーター) |
| 日用品・雑費 | 8,000円 | 消耗品や衛生用品 |
| 交際費・娯楽費 | 25,000円 | 友人との食事、趣味、サブスクリプション等 |
| 衣服・美容費 | 12,000円 | 衣料品、美容室、コスメ等 |
| 予備費 | 10,000円 | 冠婚葬祭や急な医療費など |
| 貯蓄・投資へ回す金額 | 22,000円〜24,000円 | 手取りの10〜15%を先取り貯蓄 |
家賃の適正相場は手取り額の3分の1以下(約6.5万円)が鉄則です。都心部ではワンルームや築年数の経った物件、あるいは急行停車駅から少し離れたエリアを選択することで、固定費を適正水準に抑えられます。固定費さえ適正に抑えられれば、外食や趣味を適度に楽しみながら毎月2万円以上の貯蓄を継続可能です。
貯金額平均はいくら?月給25万円から無理なく資産形成する現実的なステップ
金融広報中央委員会の各種調査データを踏まえると、年収300万円台・単身世帯における金融資産保有額の中央値は約100万〜150万円となっています。平均値は一部の高額保有者によって引き上げられるため、実態に近い中央値をベンチマークに据えるのが妥当です。
手取り20万円から着実に資産を増やすためのステップは以下の3段階です。
ステップ1:生活防衛資金の確保(手取り3〜6ヶ月分)
急な病気や失業、家電の故障に備え、まずは普通預金に60万〜120万円を確保します。給料日に自動で貯蓄口座へ移す「先取り貯蓄」を設定するのが成功の近道です。
ステップ2:新NISAを活用したつみたて投資
防衛資金の目処が立ち次第、毎月1万〜2万円程度を新NISA(つみたて投資枠)で全世界株式やS&P500などの低コストインデックスファンドへ長期積み立てします。20代〜30代の早い段階から複利効果を活かすことが重要です。
ステップ3:固定費の定期的な見直し
スマホを大手キャリアから格安SIMへ乗り換える、不要なサブスクを解約するなど、一度見直せば半永久的に効果が続く固定費削減を徹底します。
手取りを最大化する節税対策|ふるさと納税控除上限額と制度活用
会社員であっても、制度を正しく理解して利用することで税負担を軽減し、実質的な手取り価値を引き上げることができます。
1. ふるさと納税の活用
額面年収300万円(独身・扶養なし)の場合、ふるさと納税の自己負担2,000円で寄付できる控除上限額の目安は約28,000円です。米や肉、日用品(ティッシュ、トイレットペーパーなど)を返礼品として受け取ることで、年間の生活費を確実に数万円単位で浮かせることができます。
2. iDeCo(個人型確定拠出年金)による所得控除
毎月の掛金全額が「小規模企業共済等掛金控除」として所得から差し引かれます。例えば毎月1万円(年間12万円)を拠出した場合、所得税・住民税合わせて年間約1.8万〜2.4万円の税金が軽減されます。60歳まで引き出せない制約はあるものの、老後資金作りと節税を同時に狙える有効な手段です。
【額面25万の手取り】に関するよくある質問(FAQ)
Q1:額面25万円で車を所有することはできますか?
A1:維持費の工夫次第で可能ですが、家計はかなりタイトになります。自動車税、車検代、任意保険、ガソリン代、駐車場代などで月平均2.5万〜3.5万円の維持費がかかります。車を所有する場合は、家賃を5万円台に抑えるか、娯楽費を大幅に削る調整が必要です。
Q2:残業代で月給が25万円になった月は、手取りも同じ計算になりますか?
A2:基本給+残業代の合計が25万円であれば、引かれる所得税や雇用保険料はその月の総支給額に応じて計算されるため、手取りはおよそ19.5万〜20万円程度になります。ただし、4月〜6月の給与が高くなると、その年の10月以降の健康保険料・厚生年金保険料が高くなる「社会保険料の定時決定(4・5・6月ルール)」がある点には注意してください。
Q3:配偶者や子どもを扶養に入れている場合、手取りは増えますか?
A3:増えます。配偶者控除や扶養控除が適用されるため、所得税および住民税が軽減されます。例えば専業主婦(夫)の配偶者を扶養する場合、独身者と比較して月々の手取りが約2,000〜4,000円程度増加します。
まとめ:2026年の家計防衛と手取り額を活かしたライフプラン設計
月給・額面25万円の実際の手取り額は約20万円であり、控除される約5万円の大部分は社会保険料と税金です。ボーナスなしの年収換算では約300万円となり、決して贅沢ができる水準ではないものの、家賃を6.5万円前後にコントロールできれば、趣味を楽しみながら毎月2万〜3万円の貯蓄や投資を着実に進めることができます。
可処分所得を最大化するためには、ふるさと納税による生活必需品の確保や新NISAでの資産運用など、活用できる制度を能動的に取り入れる姿勢が不可欠です。まずは自身の給与明細から引かれている控除額を正確に把握し、無理のない収支バランスを整えることから始めてみてください。 (出典: 額面 25 万 手取り(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
