不慮の事故とは?ニュースで使われる理由と病死との違い・保険の3要件
ニュース速報や訃報記事で頻繁に目にする「不慮の事故により逝去」という言葉。あるいは、生命保険や傷害保険の約款を開いたときに見かける専門用語。日常生活の中で耳にする機会は多いものの、具体的にどのような状況が「不慮の事故」に該当し、なぜ病死や他の死因と厳密に区別されるのか、その正確な線引きを把握している人は決して多くありません。
特に保険金の請求や労災認定の実務においては、この定義ひとつで給付の有無や金額が大きく左右されます。法医学、報道の現場ルール、そして保険実務の観点から、「不慮の事故」という言葉が持つ真の意味と判定基準を分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「不慮の事故」とは、予測不能な外的原因によって発生した突発的なアクシデントを指す法医学・保険・統計上の総称。
- 要点2:保険における判断基準は「急激性・偶然性・外来性」の3要件であり、病死や体内の基礎疾患に起因するものは除外される。
- 要点3:ニュースで多用される背景には、遺族への配慮や捜査段階での断定回避という報道上の実務的理由が存在する。
【基本定義】「不慮の事故」とは何か?ニュースで多用される本当の理由
厚生労働省の統計や法医学において、不慮の事故の定義は「予測できない突発的な外来の出来事によって生じた傷害や死亡」と位置づけられています。英語では「Accident(偶発事故)」に相当し、自死や他殺(事件)、あるいは病気による自然死(病死)と明確に区別されるカテゴリーです。
テレビのニュース番組や大手ネットニュースの訃報記事で不慮の事故がニュースで使われる理由には、報道機関ならではの慎重な事情が存在します。警察による検視や司法解剖の結果が出る前段階において、死因を自殺や事件と即断することは名誉毀損や誤報のリスクを伴います。また、遺族のプライバシーや心情へ配慮し、詳細な死因の公表を控える際に「不慮の事故」という包括的な表現を選択するケースが定着しています。
【判断の3要件】保険で問われる「急激・偶然・外来」の厳密な基準
生命保険の災害割増特約や損害保険の分野において、保険金支払いの可否を決める中核概念が急激かつ偶然な外来の事故という3要件です。約款上、この3つの要素がすべて同時に満たされなければ、事故としての給付対象にはなりません。
① 外来性(原因が身体の外部にあること)
事故の原因が本人の体質や基礎疾患ではなく、外部からの作用によって生じたことを指します。例えば、歩道でつまづいて転倒した場合は外来性がありますが、脳梗塞を起こして意識を失い倒れた場合は、原因が体内にあるため外来性が否定されます。
② 偶然性(発生の予測や意図がないこと)
事故の発生や結果の発生が、被保険者にとって予見できず、かつ意図しない偶発的なものである必要があります。故意による行動や、結果が明白に予測できる無謀な行為は偶然性を欠くとみなされます。
③ 急激性(原因と結果の間に時間的間隔がないこと)
突発的に発生し、回避する余地がない状態を指します。靴擦れが化膿して重症化した場合や、長年のデスクワークによる腰痛などは、時間の経過とともに緩やかに進行するため急激性を満たしません。
【具体例で見る境界線】何が該当する?日常生活における典型例と発生状況
どのような事態が該当するのか、公的統計や保険請求の現場で見られる不慮の事故の具体例を整理すると、身近な生活動線に多くの危険が潜んでいることが分かります。
厚生労働省の「人口動態統計」における主な分類と発生状況
- 転倒・転落:階段からの落下、平地でのつまずき、段差での転倒による頭部打撲や骨折
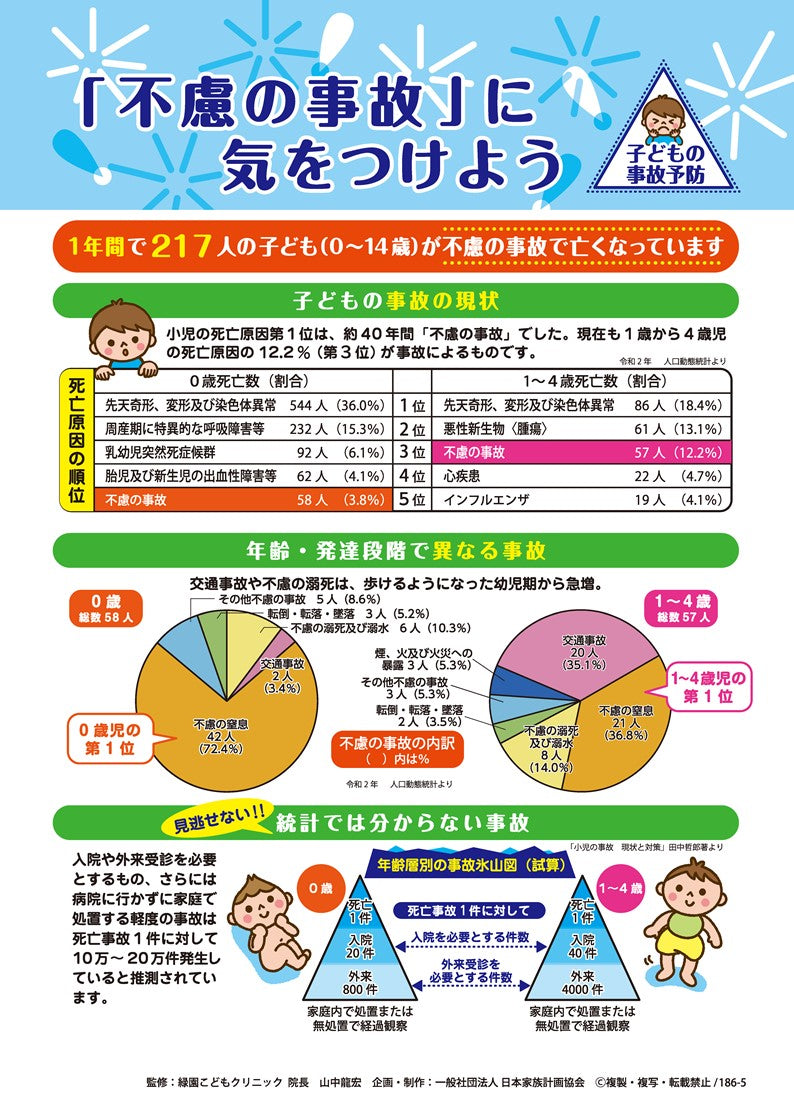
- 不慮の溺死および溺水:自宅の浴槽での意識消失に伴う溺水、海や川での水難事故
- 不慮の窒息・誤嚥:餅や食物を喉に詰まらせたことによる気道閉塞
- 交通事故:歩行中、自転車運転中、自動車乗車中の衝突・接触
- 有害物質による不慮の中毒:一酸化炭素中毒、誤飲による薬物中毒
- 火災・熱傷:住宅火災による煙の吸引や重度やけど
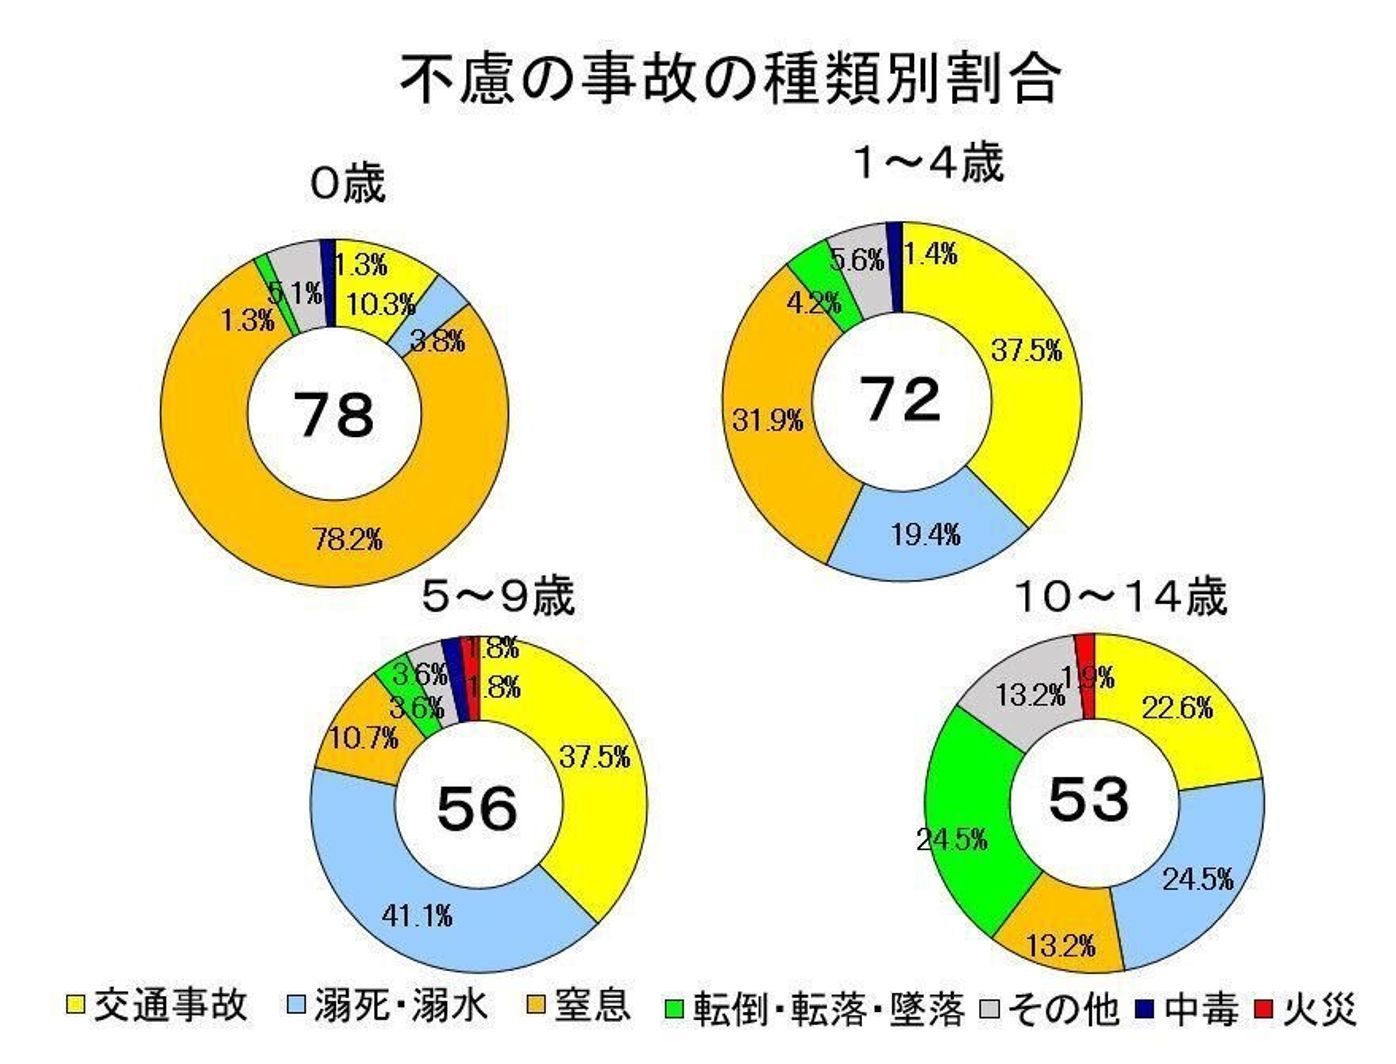
高齢化の進展に伴い、近年の統計データでも不慮の事故による死因の上位には「浴槽内での溺死」や「誤嚥による窒息」が極めて高い割合で並んでいます。これらは家庭内で発生する典型的な事故例です。
【病死との決定的な違い】心疾患や脳血管障害が絡むケースの判定基準
実務上で最もトラブルになりやすい論点が、不慮の事故と病死の違いです。特に「病気が引き金となって事故が発生したケース」の判断は極めて厳格に行われます。
代表的な事例が「入浴中の急死」です。冬場のヒートショック等で心筋梗塞を起こして死亡した場合、直接の死因は病気であるため「病死(内因死)」と判定されます。一方で、湯船の中で気を失い、肺に水が入って死亡した場合は「不慮の溺水」として事故死(外因死)に分類されます。医師が作成する死亡診断書(死体検案書)の「死因の種類」欄において、病死にチェックが入るか、外因死にチェックが入るかによって、以後の手続きが根本から分かれます。
また、自動車の運転中に突然くも膜下出血を発症して電柱に激突した場合、激突による外傷が致命傷であれば事故死と認められる余地がありますが、発作そのものが直接の致命傷であれば病死と判定されるのが通例です。
【保険金と労災】生命保険・傷害保険の請求ポイントと免責事由の落とし穴
事故に遭遇した際、経済的な支えとなるのが保険制度です。しかし、加入している契約内容や事故の背景によって取り扱いは大きく異なります。
生命保険における不慮の事故では、主契約の普通死亡保険金に加えて「災害割増特約」や「傷害特約」が付帯されていれば、通常の死亡保険金に一定額が上乗せされて不慮の事故による保険金が支払われます。一方、傷害保険における不慮の事故は、病気による入院や死亡は一切対象外であり、前述の「急激・偶然・外来」を満たす事故のみが給付対象となります。
注意すべきは不慮の事故における免責事由です。以下のような状況では、たとえ事故であっても保険金は支払われません。
- 被保険者または保険金受取人の故意、または重大な過失
- 無免許運転、酒気帯び・酒酔い運転中の事故
- 麻薬や危険ドラッグなどの使用による事故
- 戦争、暴動、大規模な自然災害(約款の特別条項による)
- スカイダイビングや山岳登はんなど危険な運動中の事故(特約のない場合)
なお、仕事中や通勤途中に発生した事故に関しては、民間保険とは別に不慮の事故としての労災(労働者災害補償保険)の適用対象となります。労災保険では「業務遂行性」と「業務起因性」が厳格に審査され、業務と事故との間に相当因果関係が認められれば、療養補償給付や遺族補償給付が支給されます。
【不慮の事故とは】に関するよくある質問(FAQ)
Q1:熱中症や食中毒は「不慮の事故」として保険金が出ますか?
A1:熱中症は環境という外部要因によるものですが、急激・外来の解釈が分かれるため、以前は対象外とされていました。現在では多くの損害保険・生命保険で「熱中症特約」や約款改定により不慮の事故と同等に扱う商品が増えています。細菌性・ウイルス性の食中毒については、外部から菌を取り込むものの「病気」とみなされ、通常の傷害保険では対象外(食中毒補償特約が必要)となるのが一般的です。
Q2:死亡診断書に「不慮の事故」と書かれていれば必ず保険金は満額出ますか?
A2:必ずしも即座に支払われるとは限りません。保険会社は死亡診断書の記載内容だけでなく、警察の事故証明書や過去の通院歴(既往症)を調査します。事故の原因に重大な持病の影響があったと判断された場合、保険金の減額や災害割増の不適用となるケースがあります。
Q3:過失割合が高い交通事故でも「不慮の事故」として認められますか?
A3:本人に一定の過失があっても、それが「重大な過失(故意と同視できるレベルの極端な違反)」でなければ、偶然な事故として保険給付の対象になります。ただし、飲酒運転や極端な速度超過など悪質な法令違反が認められる場合は免責事由に該当します。
まとめ:もしもの時に備えて知っておくべき「不慮の事故」の正しい捉え方
「不慮の事故」という言葉は、単に突発的なトラブルを指す日常表現にとどまらず、法医学的な死因判定や保険金の給付基準を明確に分ける極めて重要な法的・実務的タームです。日常に潜む転倒や誤嚥、交通事故などは誰の身にも起こり得る現実であり、その境界線は「急激・偶然・外来」という3つの要件に集約されます。
万が一の事態に直面した際、契約している保険の免責条項や労災の適用可否、医師の死因診断がどのように下されているかを確認することは、残された家族の権利と生活を守るための不可欠な知識となります。 (出典: 不慮 の 事故 と は(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
