入院費の医療費控除で大損?差額ベッド代の落とし穴と還付金計算
急な病気やケガで入院を余儀なくされた際、退院時の会計窓口で請求額の大きさに驚く人は少なくありません。そこで頼りになるのが、支払った医療費の一部が税金から戻ってくる「医療費控除」の制度です。
ところが、「病院で支払った総額をそのまま申告すれば戻ってくる」と思い込んでいると、思わぬ落とし穴にはまります。入院にかかる費用には、控除の対象となるものとならないものが厳密に分かれており、さらに生命保険の給付金を受け取った場合の計算方法にも知っておくべき鉄則があります。損をせず適正な還付を受けるための重要ポイントを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:入院基本料や食事療養費は控除対象だが、自己都合の差額ベッド代や入院セット・私物レンタル代は対象外となる。
- 要点2:生命保険の入院給付金は「その入院にかかった費用」からのみ差し引き、他の治療費から引く必要はない。
- 要点3:確定申告時は領収書の提出が不要な代わりに「5年間の保管義務」があり、マイナポータル連携で申請が大幅に簡素化されている。
【控除の境界線】入院費で医療費控除の「対象になるもの」「ならないもの」
病院の領収書に記載された金額をすべて合算して申告することはできません。国税庁のルール上、「医師等による診療・治療を受けるために直接必要な費用」のみが医療費控除の対象として認められています。
まず、健康保険が適用される診療代・手術代・投薬代はもちろん、入院中に病院から提供される「入院時食事療養費」の自己負担分(1食あたり定められた標準負担額)は医療費控除の対象に含まれます。「食事代だから対象外」と勘違いして除外してしまうケースが多いため注意が必要です。
一方で、入院生活のために個人的に購入・レンタルした物品は対象外です。病院が提供するパジャマやタオルの「入院セットレンタル代」、洗面用具、テレビカード代、おむつ代(※医師が発行する「おむつ使用証明書」がない場合)などは、日常生活の延長線上にある個人的出費とみなされるため控除できません。
差額ベッド代は控除対象になる?知っておくべき「自己都合」と「医師の指示」の分岐点
入院費の中で最も自己負担額が膨らみやすいのが「差額ベッド代(特別療養環境室料)」です。1日あたり数千円から数万円に及ぶことも珍しくありませんが、この差額ベッド代が医療費控除の対象になるかどうかは「医学的な必要性があったか」という一点にかかっています。
「静かな個室でゆっくり過ごしたい」「プライバシーを確保したい」といった患者自身の希望(自己都合)で個室を選択した場合、差額ベッド代は医療費控除の対象外となります。
反対に、以下のようなケースでは控除が認められる可能性が高くなります。
- 感染症や重症管理のため、医師の指示により個室や集中治療室へ隔離・収容された場合
- 病棟の満床など病院側の都合で個室に入らざるを得ず、医師の判断で管理された場合
申告にあたっては、医師の診断書や「医学的必要性により個室を利用した」旨を客観的に証明できる記録を残しておくことが極めて重要です。
高額療養費と生命保険の入院給付金|医療費控除の「差し引き計算ルール」
医療費控除の額を計算する際、支払った医療費の総額から「補填された金額」を差し引かなければなりません。ここで混同しやすいのが高額療養費制度と民間生命保険の入院給付金の取り扱いです。
高額療養費制度によって窓口負担が上限額までに抑えられたり、後から払い戻しを受けたりした場合、実際に自分が最終負担した実質額が計算の基礎となります。
さらに注意が必要なのが生命保険の給付金です。国税庁の規定では、「受け取った保険金は、その給付の目的となった病気やケガの入院費用からのみ差し引く」というルールが存在します。
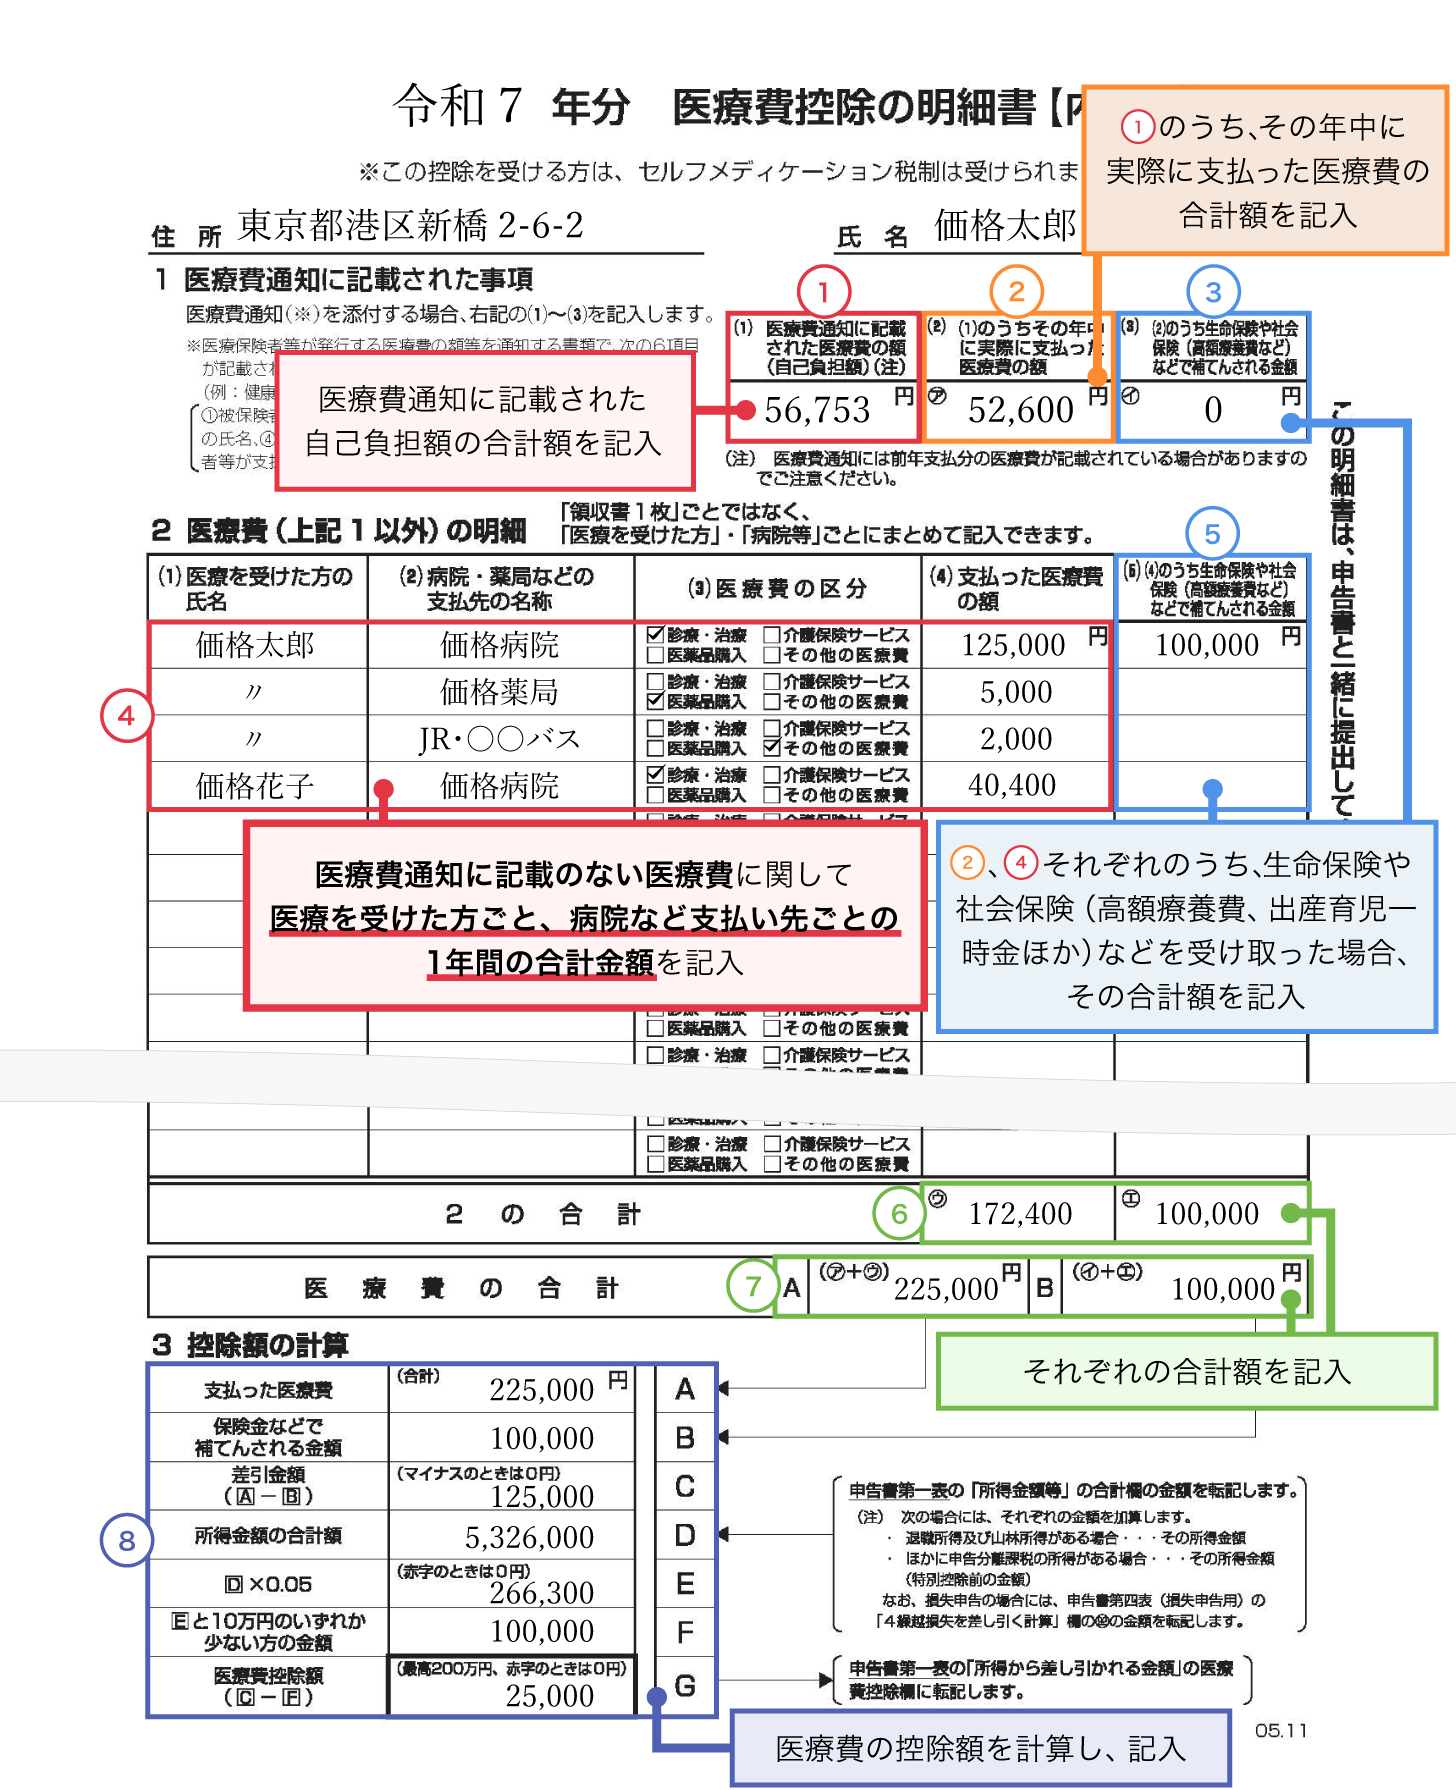
例えば、10万円の入院費に対して入院給付金を15万円受け取った場合、差し引くのは入院費分の10万円が限度です。引ききれなかった残りの5万円を、同じ年に支払った「別の通院治療費」や「家族の歯科治療費」などから差し引く必要はありません。このルールを正しく適用しないと、控除額を過剰に減らして大損してしまうため計算時は細心の注意を払いましょう。
【見落とし厳禁】通院交通費・タクシー代や付き添い費用はどこまで認められる?
入院や通院に伴う周辺費用についても、明確な判定基準が設けられています。
患者本人が通院・入退院のために利用した電車やバスなどの公共交通機関の運賃は、原則として医療費控除の対象です。領収書が出ない場合でも、日付・区間・運賃・目的をノートや家計簿にメモしておけば申告が認められます。自家用車で通院した場合のガソリン代や高速道路料金、駐車場の利用料は対象外です。
タクシー代については厳格で、「病状が重篤で自力歩行が困難」「深夜の緊急搬送で公共交通機関が動いていなかった」など、客観的にタクシーを利用せざるを得ない緊急性・必要性があった場合のみ対象となります。
また、入院時の付き添い費用に関しても基準があります。病院の看護基準を満たしている場合の家族による付き添い謝礼などは対象外ですが、重症患者のために医師の指示で療養上の世話を受ける目的で家政婦紹介所などを通じて手配した「付添看護師の費用」などは控除の対象になります。
【2026年最新シミュレーション】還付金はいくら戻る?年収別・計算目安
医療費控除によって手元に戻る税金(所得税の還付および翌年度の住民税の軽減額)は、支払った医療費の額だけでなく、申告者の課税所得水準によって大きく変動します。
基本的な控除額の計算式は次の通りです。
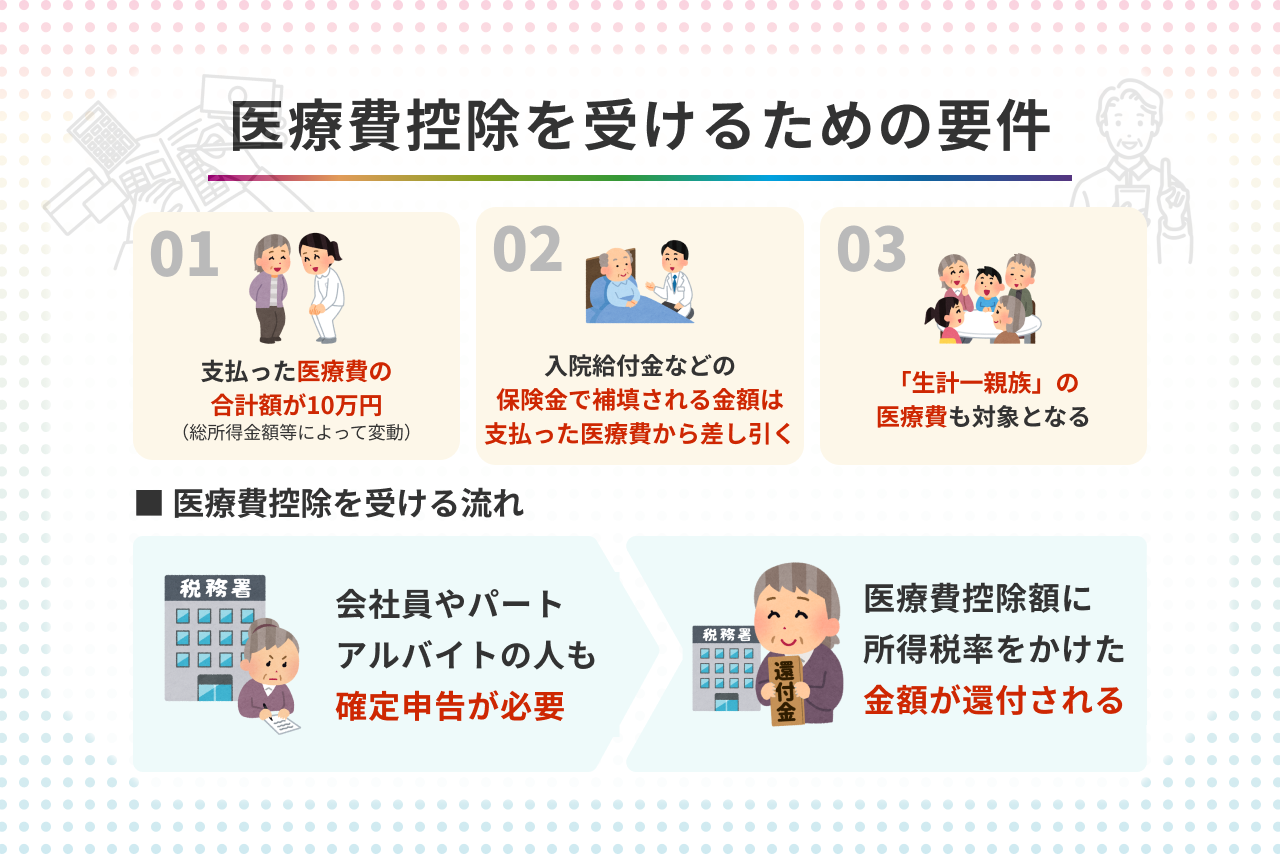
【医療費控除額】=(実際に支払った医療費の合計 - 保険金等で補填された金額)- 10万円(※総所得金額等が200万円未満の場合はその5%)
この控除額に、自身の所得税率を掛けたものが「所得税の還付額」となります。さらに、住民税(一律約10%)も軽減されます。
【試算例:課税所得450万円(所得税率20%)の会社員が、実質自己負担30万円の入院をした場合】
- 医療費控除額:30万円 - 10万円 = 20万円
- 所得税の還付額:20万円 × 20% = 4万円(※別途復興特別所得税が加算)
- 住民税の減額分:20万円 × 10% = 2万円
- 合計節税効果:約6万円
生計を一にする家族全員分の医療費を合算できるため、家族の中で「最も所得が高い人(税率が高い人)」の名義で確定申告を行うのが、還付額を最大化させる最も効果的な手法です。
確定申告の手順と新常識|マイナポータル連携と「領収書の5年間保管義務」
医療費控除を受けるためには、会社員であっても年末調整では手続きできず、自身で確定申告を行う必要があります。
現在の手続きはデジタル化が定着し、国税庁の「確定申告書等作成コーナー」からスマートフォンとマイナンバーカードを使ってe-Tax送信するのが主流です。マイナポータルと連携させることで、健康保険組合から通知される医療費通知情報が自動入力され、手作業による入力の手間が大幅に削減されています。
申告時に注意すべき最大のポイントは、「領収書の原本は税務署へ提出しないが、自宅で5年間保管する義務がある」という点です。税務署からの求めがあった際に提示できないと、控除が取り消されて追徴課税を受けるリスクがあります。受診した医療機関の領収書や交通費のメモは、申告後も捨てずに年度ごとにまとめて厳重に保管しておきましょう。
【医療費控除と入院費】に関するよくある質問(FAQ)
Q1:12月から翌年1月にかけて年をまたいで入院した場合、申告はどう分ければいいですか?
A1:医療費控除は「実際に医療費を支払った日(決済日)」を基準に判断します。例えば、12月分の入院費を翌年1月の退院時に一括で支払った場合、その全額が「1月に支払った年」の確定申告の対象となります。
Q2:共働き夫婦の場合、妻の入院費を夫の確定申告で合算しても問題ありませんか?
A2:問題ありません。「生計を一にしている」関係であれば、配偶者や子どもの医療費をまとめてどちらか一方から申告することが認められています。所得税率が高い側が申告した方が還付額は大きくなります。
Q3:人間ドックで異常が見つかり、そのまま入院・手術になった場合の検査費用は対象になりますか?
A3:対象になります。通常の健康診断や人間ドックは治療目的ではないため控除対象外ですが、検査の結果重大な疾病が発見され、引き続き治療や手術を行った場合は、その検査費用も一連の治療費用として医療費控除の対象に含めることができます。
まとめ:制度を正しく理解して賢く手取りを守る
入院に伴う出費は家計に重い負担を与えますが、医療費控除の仕組みを正しく把握していれば、数万円から十数万円規模の還付を受けて実質的な自己負担を確実に軽減できます。
「食事代は対象」「自己都合の差額ベッド代は対象外」「保険金は個別差し引き」といったルールを正確に押さえ、日頃から領収書や記録を整理しておくことが確実な節税への第一歩です。申告漏れがないよう準備を進め、手元に戻るべき大切なお金をしっかり取り戻しましょう。 (出典: 医療 費 控除 入院 費(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
