相続不動産の売却で数百万円の大損?2026年最新税制と登記義務化の罠
実家や土地を引き継いだものの、「住む予定がないから」と手放すことを検討する人が後を絶ちません。しかし、予備知識を持たずに取引を進めた結果、手元に残る現金が数百万円単位で目減りしてしまうケースが現場では頻発しています。不動産取引には各種の税制優遇が用意されている一方で、厳格な期限や要件が張り巡らされており、知らずに放置すれば重い代償を払うことになります。
折しも2024年4月に施行された相続登記の義務化から丸2年が経過した2026年現在、登記放置に対する法務局の調査や過料の適用といった運用が本格化しています。さらに空き家対策を巡る税制改正の影響も重なり、売却の判断にはこれまで以上の迅速さと正確さが求められるようになりました。損をしないために抑えておくべき急所を、専門的な視点から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:売却のタイミングや特例の適用漏れにより、譲渡所得税などで数百万円以上の損失が生じる恐れがある。
- 要点2:相続登記の義務化に伴う罰則運用が本格化しており、遺産分割協議書の作成を含めた権利確定が急務。
- 要点3:3000万円特別控除や取得費加算の特例には厳格な期限があり、発生から「3年以内」の初動が鍵を握る。
【数百万円の格差】相続不動産の売却で大損する人が続出する決定的理由
親が遺した家や土地を売却した際、売却代金がそのまま手元に残るわけではありません。最大の落とし穴となるのが相続不動産売却の税金、とりわけ譲渡所得に対する課税です。所有期間が5年を超える長期譲渡所得であっても、所得税・住民税を合わせて約20.315%の税率が課されます。仮に3000万円で売却できたとしても、税金だけで数百万円が差し引かれる計算です。
ところが、国が設けている特例措置を正しく理解し、期限内に手続きを完了していれば、この税負担をほぼゼロに抑えられる場面が多々あります。大損してしまう最大の理由は、特例の存在を知らないこと、あるいは「いつでも使える」と誤認して申請期限を過ぎてしまう点にあります。
築年数が経過した建物を解体して更地で売るか、古家付き土地として現状のまま手放すかという実家売却損益分岐点の見極めを誤り、余計な解体費用を投じて赤字を膨らませるケースも目立ちます。初動の段階で税理士や実績のある仲介会社に相談せず、自己判断で動いてしまうことこそが、手取り額を削り落とす最大の引き金です。
【2026年最新ルール】相続登記義務化の本格化と遺産分割協議書の書き方
不動産を引き継いだ際に避けて通れないのが名義変更です。法改正により、自己のために相続の開始があったことを知り、かつ所有権を取得したことを知った日から3年以内の相続登記が法律上の義務となりました。正当な理由なく怠った場合には10万円以下の過料が科される対象となりますが、2026年現在、登記官による催告手続きの実務が定着し、放置リスクは過去に類を見ないほど高まっています。
登記手続きを進める大前提となるのが、共同相続人全員による合意文書です。形式に不備があると法務局で受理されないため、遺産分割協議書の書き方には細心の注意を払わなければなりません。最低限、以下の要素を漏れなく盛り込む必要があります。
・被相続人の氏名、最後の本籍、最後の住所、死亡年月日
・不動産の登記事項証明書に記載されている正確な表記(所在、地番、家屋番号など)
・誰がどの不動産をどのような割合で取得するかの明確な取り決め
・相続人全員の自署と実印による押印、および発行から3ヶ月以内の印鑑証明書の添付
売却を急ぐあまり、遺産分割が曖昧なまま買主を探し始めても、売買契約の直前で相続人の一人が反対に回り、契約破談や違約金トラブルに発展する悲劇が後を絶ちません。まずは全員の意思を統一し、速やかに登記を済ませることが取引の出発点です。
【最大3000万円控除】空き家特例の要件と期限
税負担を劇的に圧縮できる代表格が、いわゆる「空き家特例」です。要件を満たせば、譲渡所得から最高3000万円を差し引くことができるため、相続財産売却3000万円特別控除を活用できるか否かで手元に残る資金に数百万円単位の差が生まれます。
ただし、適用を受けるためのハードルは決して低くありません。空き家特例の要件と期限について、次の条件を正確に把握しておく必要があります。
・昭和56年(1981年)5月31日以前に建築された旧耐震基準の戸建て住宅であること
・相続開始直前に被相続人以外に居住者がいなかったこと(一定の要件を満たす老人ホーム入所を除く)
・売却代金が1億円以下であること
・相続開始があった日から3年を経過する日の属する年の12月31日までに売却すること
かつては売却前に耐震改修工事を施すか建物を解体して更地にする必要がありましたが、現行制度では「引き渡し日の属する年の翌年2月15日までに買主側が解体または耐震改修を行う場合」でも適用が認められるなど、要件の一部が柔軟化されています。買主との契約条項に解体特約を設けるなど、実務上の綿密な連携が成否を分けるポイントです。
【税金負担を激減】相続税申告と譲渡所得税の計算・取得費加算の特例
実家を相続して相続税を納めた人には、もう一つの強力な救済策が用意されています。それが取得費加算の特例です。土地や建物を売却した際の譲渡所得税を計算する際、すでに納付した相続税額のうち、一定割合を売却不動産の「取得費」として上乗せできます。
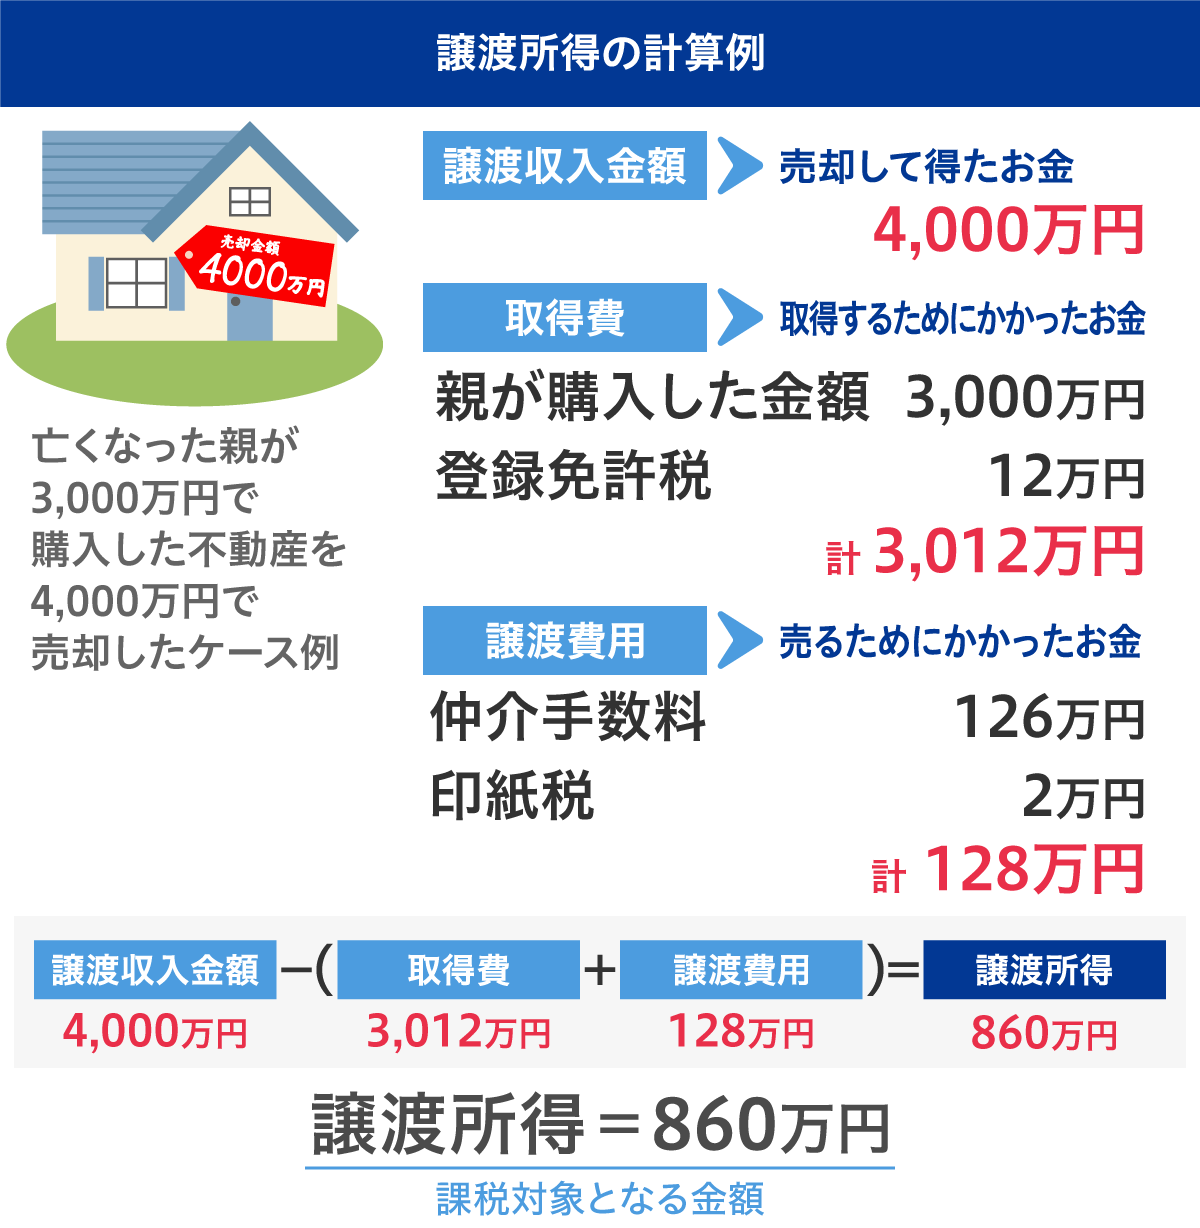
相続税申告と譲渡所得税の計算において、譲渡益は「売却価格 -(取得費 + 譲渡費用)」で求められます。先祖代々の土地など、昔に購入された不動産は購入当時の売買契約書が残っておらず、取得費が「売却価格の5%(概算取得費)」とみなされて高額な税金を課されるケースが珍しくありません。ここに支払った相続税の一部を取得費として算入できれば、課税対象額を大幅に削り取ることが可能になります。
注意すべきは、この特例を使える期間が相続税の申告期限の翌日以後3年以内(相続発生から3年10ヶ月以内)に厳密に制限されている点です。相続税の納税資金を確保するために不動産を売却する予定があるなら、申告直後から息をつく間もなく売却活動へ移行しなければ間に合いません。
【失敗を防ぐ工程表】相続不動産売却の流れと期間・手数料相場
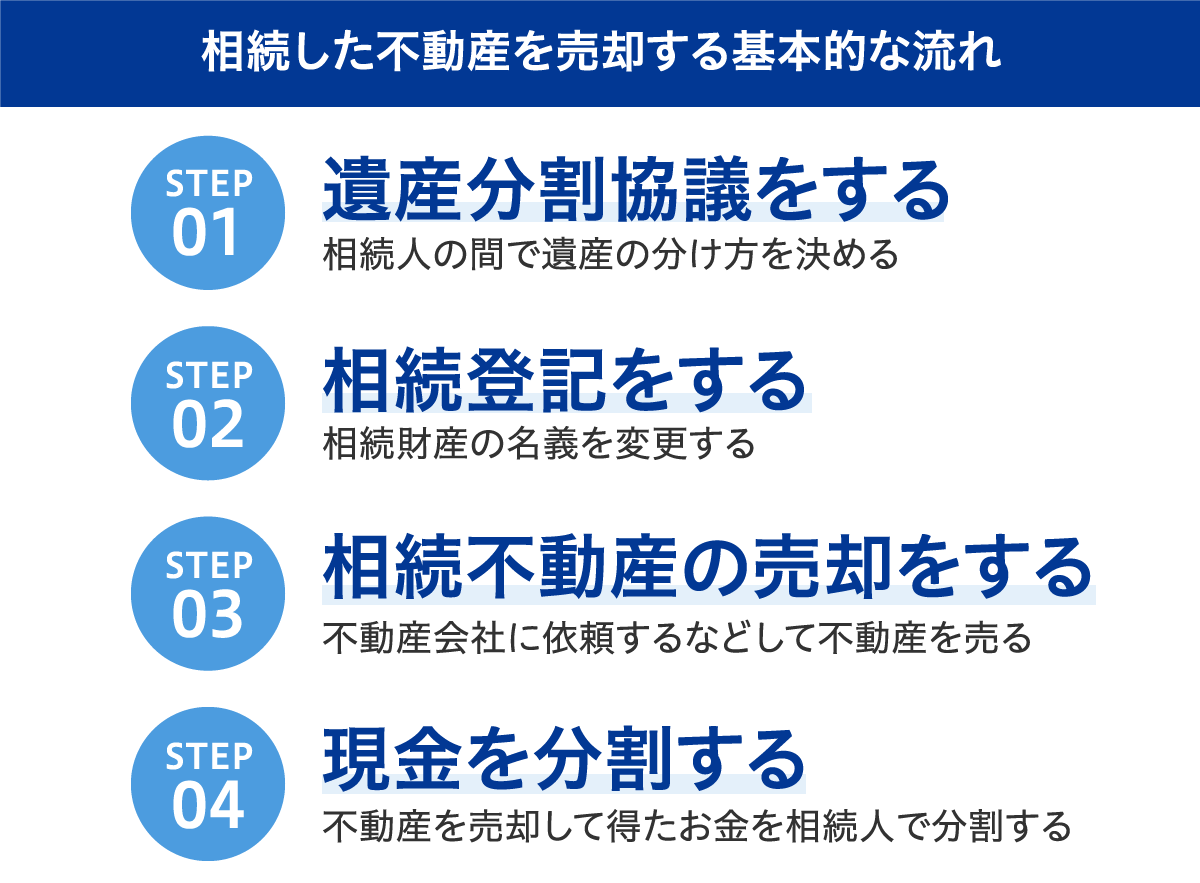
不動産売却には、想定以上の時間がかかります。慌てて安値で買い叩かれないためにも、全体のスケジュール感を頭に叩き込んでおくことが肝要です。相続不動産売却の流れと期間は、標準的なケースでも約6ヶ月から1年程度を要します。
【ステップ1:事前調査と相続確定(1〜3ヶ月)】
遺言書の有無の確認、法定相続人の確定、戸籍謄本の収集、遺産分割協議書の作成、および相続登記の完了。
【ステップ2:不動産会社選びと査定(2〜4週間)】
複数社に査定を依頼し、査定額の根拠や近隣での成約実績を比較。信頼できる会社と媒介契約(専任媒介など)を締結。
【ステップ3:売却活動と条件交渉(1〜6ヶ月)】
ポータルサイト等への掲載、内見対応、価格交渉。買主が見つかり次第、売買契約を締結し手付金を受領。
【ステップ4:決済・引き渡しと確定申告(1〜2ヶ月)】
残代金の決済、所有権移転登記、鍵の引き渡し。翌年の確定申告期に納税手続きを実施。
資金計画を立てる上では諸経費の把握も欠かせません。不動産会社へ支払う相続不動産売却手数料相場は、法律上の上限として「売買価格(税抜)× 3% + 6万円 + 消費税」と定められています。400万円以下の低廉な空き家等については現地調査費用等を含めて最大33万円(税込)まで請求できる枠組みもあるため、媒介契約を交わす前に仲介手数料の総額を必ず書面で確認してください。
【忘れると追徴課税】相続不動産売却確定申告と2026年最新注意点
不動産を売却して利益(譲渡益)が出た場合はもちろん、特例を使って納税額が0円になる場合であっても、必ず相続不動産売却確定申告を行わなければなりません。税務署は登記情報を完全に把握しているため、申告漏れがあれば確実に「お尋ね」の文書が届き、無申告加算税や延滞税といった手痛いペナルティを科されます。売却した翌年の2月16日から3月15日までの間に、所轄の税務署へ申告書と各種証明書類を提出してください。
また、相続不動産売却2026年最新注意点として見落とせないのが、空き家対策特別措置法の強化に伴う自治体の監視強化です。放置されて荒廃が進んだ物件は「特定空家」や「管理不全空家」に指定され、固定資産税の住宅用地特例(最大6分の1に減額)が解除されてしまいます。税負担が跳ね上がる前に売却を成立させるか、解体して土地活用へ舵を切るか、素早い決断が求められます。
【相続不動産の売却】に関するよくある質問(FAQ)
Q1:相続した実家が古く、解体するか現状のまま売るか迷っています。損益分岐点はどこですか?
A1:建物の構造や立地によって異なりますが、木造戸建ての解体費用は坪あたり4万〜7万円程度、総額で150万〜250万円前後が相場です。解体費用を上乗せした価格で更地として売れる見込みがあるか、あるいは買主側が古家をリノベーションして住むニーズがある地域かどうかが判断基準になります。更地にすると住宅用地の固定資産税軽減特例が外れるため、年を跨いで売れ残った場合のリスクも加味して決める必要があります。
Q2:親が昔買った土地で、当時の購入価格が全くわかりません。税金はどう計算しますか?
A2:購入額を証明する売買契約書や領収書がない場合、売却価格の5%を取得費とみなす「概算取得費」が適用されます。この場合、売却価格の95%近くが課税対象の利益とみなされるため、税金が非常に高額になります。当時の権利証、住宅ローンの返済通帳、近隣の公示価格データなどを丹念に掘り起こすことで、合理的な取得費として税務署に認められる余地もありますので、申告前に不動産に強い税理士へ相談することをおすすめします。
Q3:兄弟3人の共有名義で実家を相続しました。単独の判断で売却できますか?
A3:不動産全体を売却するには、共有者全員の同意が必須です。自分の持分だけを第三者に売ることは法的に可能ですが、買い手が買い取り業者などに限られ、極めて安値でしか売れません。売却代金を法定相続分で分配する「換価分割」を前提に、代表者を1人決めて売却手続きを一任する形をとるのが一般的で円滑な解決策です。
まとめ:今後の展望と注目ポイント
相続した不動産の売却は、単なる所有物の処分ではなく、法律・税制・親族間の利害が複雑に絡み合う高度な資産管理手続きです。特例をフル活用して手元資金を手厚く残す人と、知識不足から数百万単位の損失を被る人との差は、決して運ではなく「制度への理解」と「動くスピード」の2点に集約されます。
登記義務化の徹底や空き家行政の厳格化が進むなか、所有し続けるだけで固定資産税や管理責任のリスクが重くのしかかります。まずは物件の権利関係を整理し、信頼のおける専門家とともに「売却期限から逆算したスケジュール」を組み立ててください。迅速な一歩を踏み出すことが、大切な資産を確実に次世代へと繋ぐ最良の防衛策となります。 (出典: 相続 不動産 売却(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
