経理の要「消し込み」とは?ミス頻発の真相と未回収を防ぐ最新術
月末が近づくたびに経理担当者の頭を悩ませるのが、通帳の入出金記録と請求明細を突き合わせる作業です。この一見地味な「消し込み」は、企業のキャッシュフローを正確に把握し、健全な財務体質を維持するために絶対に欠かせない根幹業務です。万が一ミスが起きれば、代金を回収できない未収金リスクや、すでに支払いを終えた取引先への二重請求といった深刻なトラブルに直結します。
インボイス制度や電子帳簿保存法が実務に定着した現在でも、多くの現場では手作業による照合やエクセル管理に依存し、現場の疲弊と入力ミスが後を絶ちません。本稿では、消し込みの基礎知識から作業手順、ミスが多発する構造的な原因、そして手作業の限界を打破する最新の効率化ノウハウまで、取材に基づく実態とともに余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:消し込みとは帳簿上の売掛金・買掛金と実際の入出金を照合して債権・債務を相殺・消滅させる必須業務。
- 要点2:ミスが多発する背景には、振込人名義の不一致や手数料引き、合算入金といった手作業照合の構造的限界がある。
- 要点3:エクセル管理の属人化を脱し、自動照合システムを活用することで二重請求や未回収トラブルを根本から排除できる。
【基本解説】経理の根幹を握る「消し込み」とは何か?売掛・買掛の違い
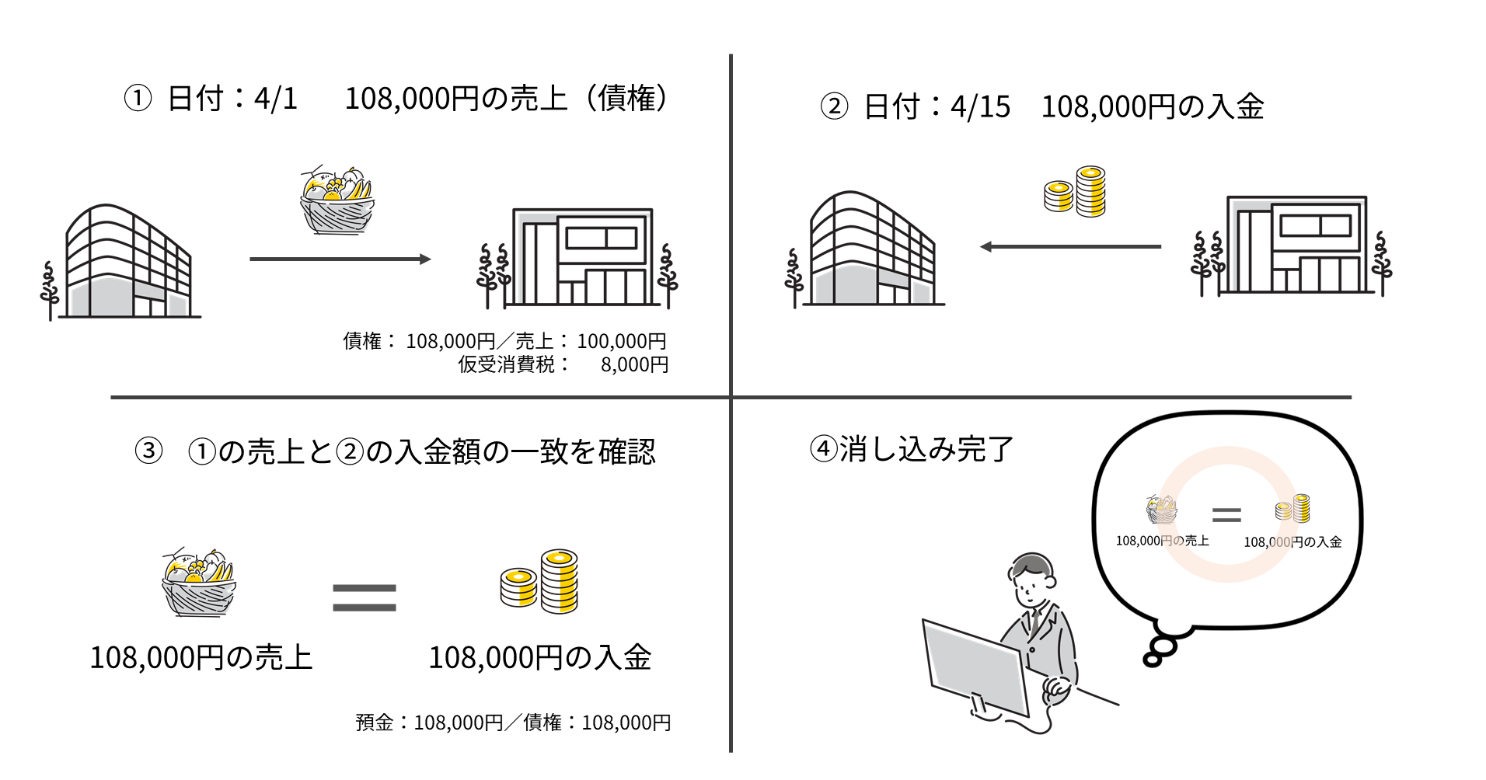
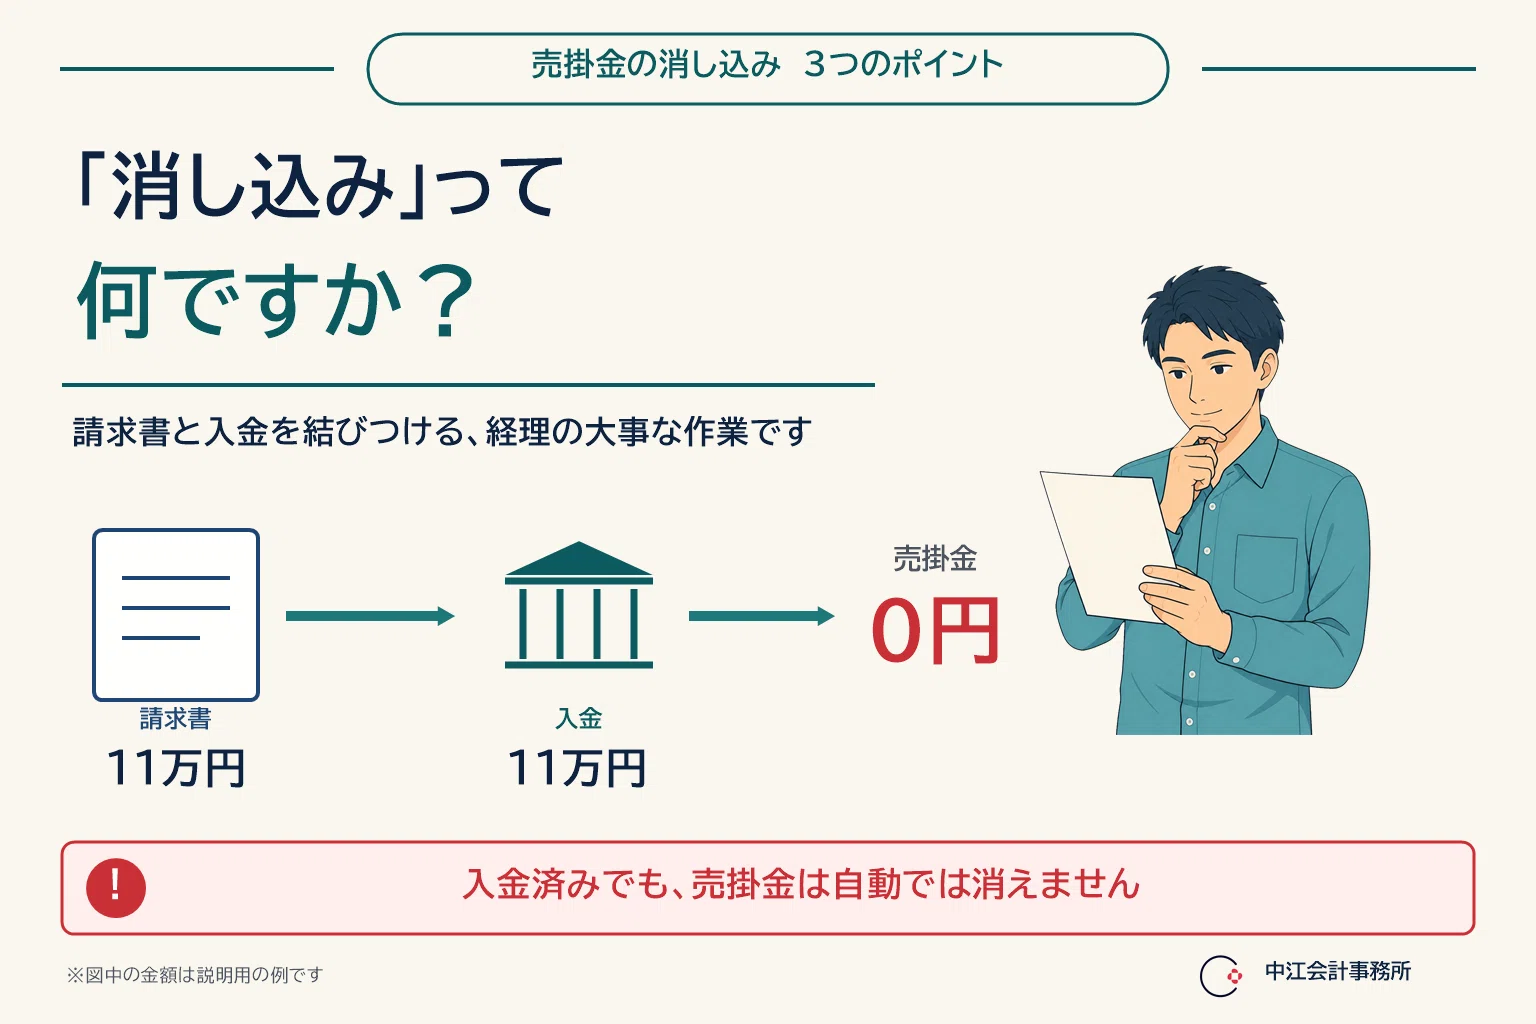
経理実務における消し込みとは、発生した売掛金や買掛金などの債権・債務データと、銀行口座の入出金データを1件ずつ照合し、帳簿上の残高を消去(クリア)していく一連の確認作業を指します。企業間の取引では、商品やサービスを提供したその場で現金をやり取りするのではなく、締め日に請求書を発行して翌月などに後払いで決済を行う「信用取引(掛取引)」が主流です。そのため、「請求した金額が期日どおりに入金されたか」「仕入先へ正しく支払いを完了したか」を正確に突き合わせるプロセスが不可欠になります。
業務は大きく分けて2種類存在します。商品代金を受け取った際に行う「入金消し込み(売掛金消し込み)」と、仕入代金などを支払った際に行う「買掛金消し込み」です。特に管理工数が膨大になりやすく、現場でトラブルの火種となりがちなのが入金消し込みです。自社が支払いをコントロールできる買掛金と異なり、入金は取引先側の行動に委ねられるため、名義の食い違いや端数調整のズレといった想定外の事態が日常茶飯事で発生するためです。
【手順公開】現場の基本!債権管理と消し込み作業の具体的な流れ
消し込みを確実に遂行するためには、標準化された手順に沿って処理を進める必要があります。債権管理の現場で行われている消し込み作業の流れは、大枠として次の4ステップで進行します。
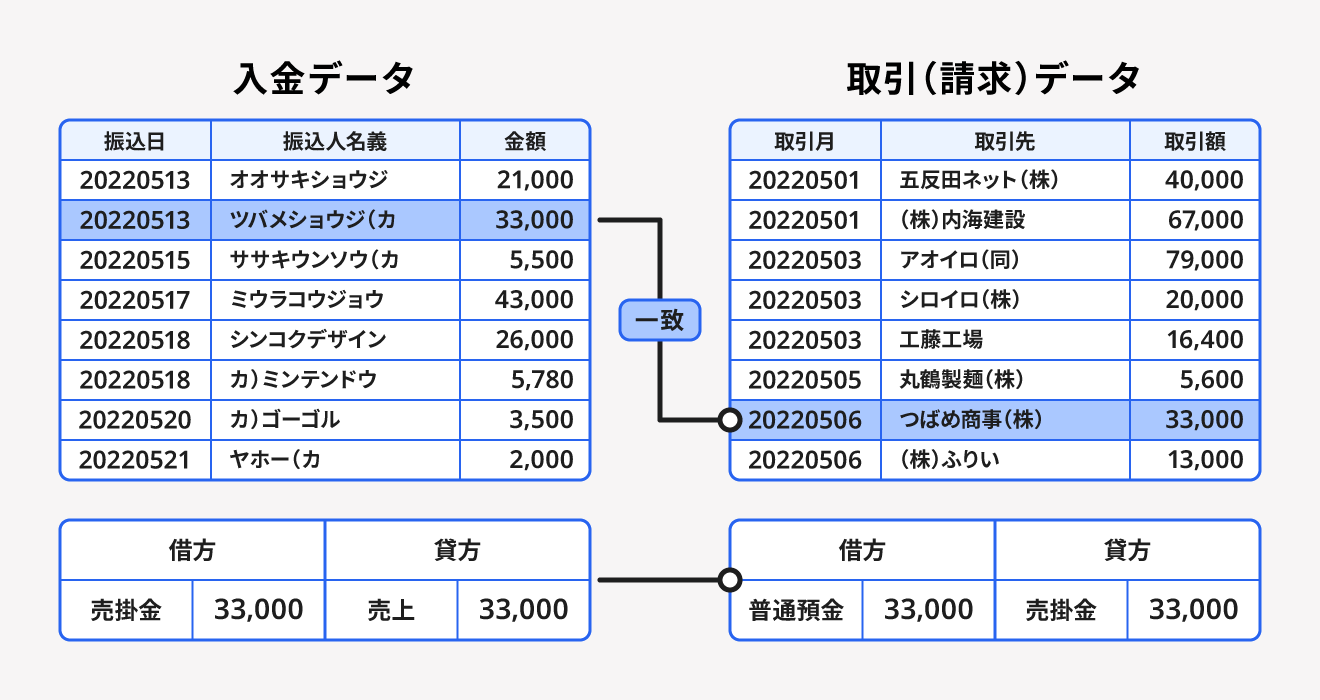
第1ステップは、金融機関からの入金明細データの取得です。インターネットバンキングから入出金明細(CSVデータや通帳記帳データ)を取り出し、当日の入金総額と件数を確定させます。第2ステップは、自社が発行した請求書一覧データとの照合です。請求日、取引先名、請求金額、支払期日を基準に、合致する入金データを1つずつ確認していきます。
第3ステップが実際の残高相殺処理です。金額と名義が完全に一致した案件について、会計システムや販売管理システム上で売掛金の消し込みを実行し、仕訳を計上します。そして最も神経を使うのが第4ステップ、すなわち「不一致データの原因究明と例外処理」です。入金額と請求額が合わない案件や、名義人が特定できない案件をリストアップし、営業担当者への確認や取引先への照会を通じて差額の理由を突き止めます。この確認プロセスが曖昧なまま放置されると、後々大きな財務リスクへと発展します。
なぜ入金消し込みでミスが多発するのか?未収金回収トラブルの真相
経理の現場で「消し込みは神経をすり減らす」と嘆かれる最大の原因は、取引先から送られてくる入金情報が、自社の請求データと必ずしも一致しない点にあります。ミスが多発する代表的な要因には以下のようなパターンが挙げられます。
まず頻発するのが「振込人名義の相違」です。請求先は「株式会社〇〇」であるにもかかわらず、代表者個人名義や旧社名、あるいは親会社・関連会社名義で振り込まれるケースが少なくありません。カナ氏名の濁点抜けや屋号の略称なども、目視確認の現場を大いに混乱させます。さらに厄介なのが「振込手数料の差額問題」です。取引先が振込手数料を差し引いて入金してきた場合、請求額と入金額に数百円の差異が生じます。「手数料相殺なのか、未払いによる不足なのか」を判別しなければ、消し込みを完了できません。
こうした差異の確認漏れが引き起こす最悪の結末が、未収金回収トラブルの真相です。入金されていたにもかかわらず消し込みを怠った結果、すでに支払いを終えている取引先へ「代金が未払いです」と督促状を送ってしまう二重請求事故は、相手方の信用を著しく傷つけます。反対に、未入金を見落として放置した結果、回収不能な貸倒損失となり、企業の営業利益を一瞬で吹き飛ばす事態も起きています。
消し込みエクセル管理の限界|業務が破綻する3つのサイン
多くの企業が初期段階で導入するのが、表計算ソフトを使った消し込みエクセル管理です。関数やVLOOKUPを駆使すれば一定の突き合わせは可能ですが、取引件数が増加するにつれて運用は瞬く間に破綻へと向かいます。現場で次の3つの兆候が見られたら、手作業の限界に達している明確なサインです。
1つ目のサインは「特定担当者への属人化」です。「A社の振込名義は会長の個人名」「B社は手形と合算で振り込まれる」といった例外ルールが特定のベテラン社員の頭の中にしかなく、その担当者が休むと入金確認が一切ストップする状態です。2つ目は「ファイルの肥大化とバージョン破損」です。月末に複数人が同時にエクセルを開いて入力した結果、先祖返りが発生してデータが消失したり、複雑なマクロが崩壊して照合不能に陥ったりします。
そして3つ目が「月末月初の異常な残業過多」です。営業日ベースでわずか2〜3日の間に何百件もの明細を目視で突き合わせる作業は、担当者の集中力を削り、さらなる人為的ミスを誘発します。業務負担が特定の部署に集中し、離職の引き金になるケースも後を絶ちません。
ミスを根絶する消し込み自動化システムと実践的な防止策
人的ミスを構造的に排除し、迅速な経営判断を下すためには、業務フローの刷新とテクノロジーの活用が欠かせません。実効性の高い消し込みミス防止策として、まず取り組むべきは「顧客ごとに個別の振込用仮想口座(バーチャル口座)を割り当てる」運用です。取引先ごとに専用口座を提供すれば、振込人名義が異なっていても入金があった瞬間に顧客を特定できるため、名寄せの手間が完全にゼロになります。
さらに現在、急ピッチで導入が進んでいるのが消し込み自動化システムです。金融機関のAPI連携により入金データを自動取得し、請求データとAI・照合ロジックを用いて自動でマッチングを行います。振込手数料の自動計算や、過去の入金パターンから学習した学習型マッチング機能により、照合作業の約80%〜90%以上を自動処理することが可能です。
手作業による突き合わせ作業から解放されれば、経理担当者は例外処理や未収金への早期アプローチ、財務分析といった付加価値の高いコア業務に注力できます。ミスを防ぐだけでなく、企業全体の資金繰り速度を劇的に向上させる点にこそ、システム刷新の本質的な価値があります。
【消し込みとは】に関するよくある質問(FAQ)
Q1:売掛金の消し込みと買掛金の消し込みで、実務上の大きな違いは何ですか?
A1:主導権が「相手方」にあるか「自社」にあるかが決定的な違いです。買掛金の消し込みは自社の出金指示に基づくため金額やタイミングをコントロールしやすい一方、売掛金の消し込みは取引先の振込名義や手数料差し引き、入金期日の遅延など外部要因によるイレギュラーが多発するため、照合に高度な確認作業を要します。
Q2:振込手数料が差し引かれて入金され、金額が合いません。どのように処理すべきですか?
A2:契約上どちらが手数料を負担する取り決めになっているかを確認します。自社負担であれば、差額を「支払手数料」として仕訳を切り、売掛金全額を消し込みます。先方負担の契約であるにもかかわらず差し引かれている場合は、営業担当経由で先方へ連絡し、次回請求時に上乗せして請求するか、不足分として回収対応を行う必要があります。
Q3:エクセル管理から自動化システムへ移行すべきタイミングの目安はありますか?
A3:月間の取引件数が100件〜150件を超えたタイミングが一つの明確な基準です。この規模になると目視照合での見落としリスクが跳ね上がり、月末の残業時間が恒常化し始めます。また、担当者の退職や急な不在で業務が滞るリスクを回避するためにも、件数が増加傾向にある段階で早期にシステム化を検討するのが賢明です。
まとめ:正確な消し込み体制が企業の財務体質を強くする
消し込みは、単なる月末のルーティン作業ではなく、企業の生命線であるキャッシュフローを守り抜く防衛ラインです。どんなに営業部門が売上を伸ばしても、代金が正しく回収され、帳簿に反映されなければ事業は立ち行かなくなります。手作業や目視に頼った運用を放置することは、二重請求による信用失墜や未回収の長期化といった致命的な経営リスクを抱え続けることと同義です。
自社の業務プロセスを改めて棚卸しし、ルールの標準化やバーチャル口座の導入、そして自動化システムの導入を進めることが急務です。堅牢でミスのない債権管理体制を構築することこそが、激変する事業環境において揺るぎない競争優位性を生み出します。 (出典: 消し 込み と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
