厚生年金が高すぎる!給与明細の天引き額と手取りが減る真相を徹底解説
毎月の給与明細を開いた瞬間、「厚生年金の天引き額が数万円も引かれていて高すぎる…」とため息をついた経験は誰にでもあるはずです。額面給与は上がっているはずなのに手取りがまったく増えない、あるいは以前より減っていると感じる背景には、家計を圧迫し続ける社会保険料の重い負担があります。
会社員にとって避けて通れない厚生年金ですが、どのような計算式で毎月の天引き額が決まり、なぜこれほど重い負担感を生み出しているのでしょうか。本稿では、保険料の算定基準となる仕組みから、4月〜6月の残業代が招く手取り減少の落とし穴、さらには2026年に向けた年金制度改正の最新情報まで、給与明細のウラ側にある真相を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:厚生年金の保険料率は18.3%で固定され、労使折半でも自己負担約9.15%が毎月重く天引きされる。
- 要点2:4月〜6月の総支給額に基づく「標準報酬月額」で1年間の保険料が決まるため、春の残業が手取り減の主因になる。
- 要点3:2026年の年金制度改正による適用拡大が進む一方、iDeCoや控除の活用が手取り防衛のカギを握る。
【驚愕の天引き】給与明細を見て「厚生年金が高すぎる」と感じる決定的な背景
給与明細の控除欄を見て、所得税や住民税よりも圧倒的に高い金額が引かれている項目が厚生年金保険料です。20代・30代の若手層からベテラン社員まで、「働いても働いても手取りが残らない」という不満の元凶として真っ先に名が挙がります。
なぜこれほど手取りが減ったと感じるのか。最大の理由は、2004年から段階的に引き上げられてきた厚生年金の保険料率が上限である18.3%に達し、高止まりを続けている点にあります。会社と従業員で半分ずつ負担する「労使折半」のルールがあるため、給与明細上の個人負担は約9.15%ですが、健康保険料や介護保険料と合算すると給与の約15%前後が社会保険料として自動的に差し引かれます。
物価高が続く一方で基本給の大幅なベースアップが追いつかない現状では、額面の数パーセントに相当する天引きの重みが直接生活費に跳ね返ってきます。給与明細に記載された高い控除額は、多くの現役世代が実感する家計の圧迫感そのものなのです。
厚生年金保険料が決まる仕組み|標準報酬月額と「上限18.3%」のカラクリ
厚生年金の保険料は、毎月の基本給だけで単純計算されているわけではありません。ここで重要になるのが「標準報酬月額」という公的な計算基準です。
標準報酬月額とは、基本給だけでなく残業手当、役職手当、通勤交通費や家族手当など、会社から支払われるほぼすべての報酬を合算し、32等級(1等級8万8,000円〜32等級65万円)に区分した等級表に当てはめて決定される仮想の月収額です。厚生年金保険料はこの標準報酬月額に保険料率の18.3%を掛け、その数値を労使で折半(2で割る)して算出されます。
非課税扱いであるはずの通勤交通費まで「報酬」として算定に含まれるため、遠方から通勤して定期代が高額な人ほど標準報酬月額の等級が上がり、保険料の天引き額が高くなる仕組みになっています。この算出ルールを知らないと、「基本給はそこまで高くないのになぜ年金ばかり引かれるのか」という疑問に陥る原因になります。
4月・5月・6月の残業が命取り?社会保険料を手取り直撃させる「春のトラップ」
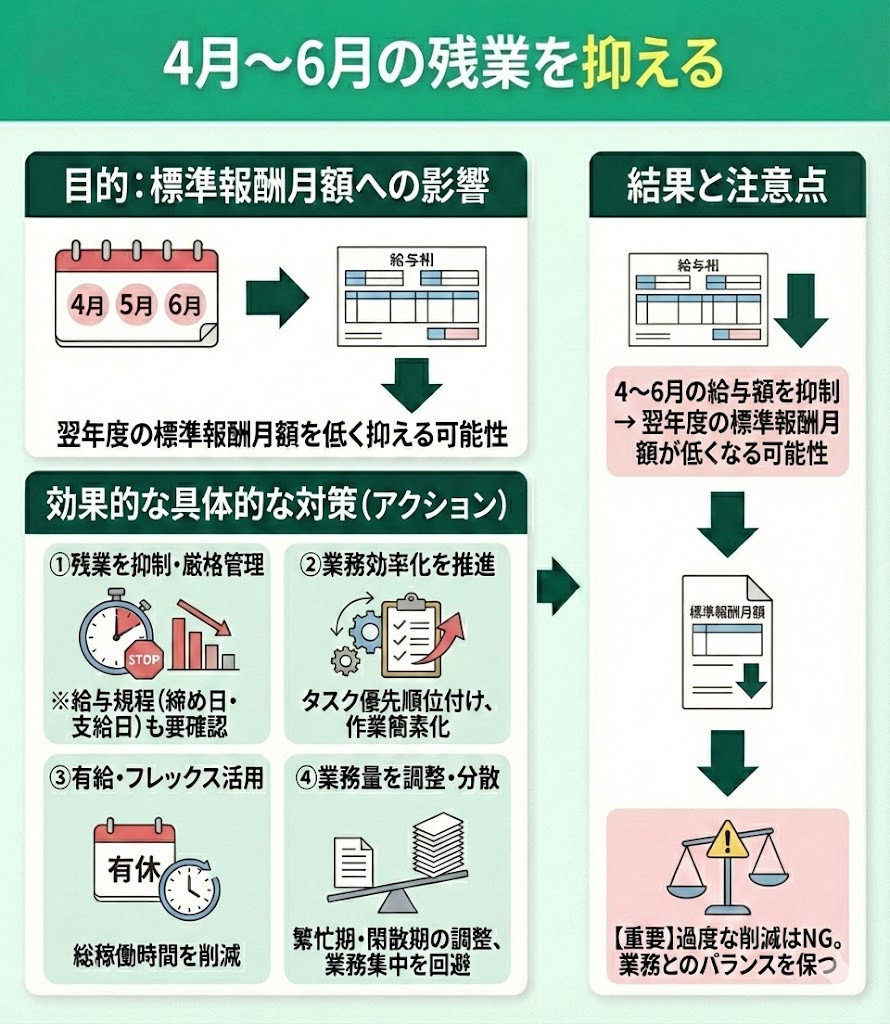
1年間で支払う厚生年金保険料の基準は、毎年1回見直される「定時決定」によって確定します。この定時決定の対象期間こそが、4月・5月・6月に支給された給与の平均額です。
春の繁忙期や新年度の業務集中に伴い、この3か月間に集中的な残業をして残業代が多く上乗せされると、標準報酬月額の等級が一気に跳ね上がります。その結果、決定された高い保険料がその年の9月から翌年8月までの丸1年間適用されることになります。
秋以降に残業が減って残業代が少なくなったとしても、一度上がった厚生年金保険料は翌年8月まで下がりません。これが「春に残業を頑張ったせいで、秋以降の手取りが激減して生活が苦しくなる」という現象を引き起こす決定的な理由です。無駄な残業を避ける、または業務量を調整できるのであれば、4月〜6月の給与支払額を抑えることが実質的な手取り防衛策になります。
独身や子なし世帯の負担感|「取られすぎ」と感じる不公平感の正体
厚生年金に対する不満の声は、特に単身者や共働きで子どものいない世帯から強く上がっています。給与明細から容赦なく天引きされる一方で、扶養控除や児童手当といった税制・福祉面での優遇を受けられないためです。
現行の年金制度では、会社員の配偶者(専業主婦・主夫など)で年収基準を満たす人は「第3号被保険者」として位置づけられ、自身で保険料を1円も納めなくても将来の基礎年金を受給できます。この第3号被保険者の年金原資は、厚生年金加入者全体が支払う保険料から拠出されています。
独身者にとっては、「自分が必死に働いて納めた厚生年金保険料の一部が、他人の配偶者の年金給付に充てられている」という構造に見えるため、不公平感や「取られすぎ」という感情をより強く抱く背景になっています。
パートの「106万円の壁」撤廃へ|2026年年金制度改正の最新動向と影響
2026年に向けた年金制度改革の中で、最も大きな論点となっているのが社会保険の適用拡大と、いわゆる「106万円の壁」の抜本的見直しです。
これまで週20時間以上勤務かつ所定の賃金要件(月額8万8,000円以上=年収約106万円以上)を満たす短時間労働者を対象に進められてきた適用拡大ですが、企業規模要件の段階的撤廃や賃金要件の緩和・撤廃に向けた議論が急速に進展しています。これにより、これまで扶養内で働いていた短時間勤務のパート・アルバイト層の多くが厚生年金への加入対象となります。
厚生年金に加入すると、将来受け取れる年金額が手厚くなり、病気やケガの際の傷病手当金といったセーフティネットが広がるメリットがあります。しかし短期的には、額面給与から毎月1万円以上の社会保険料が天引きされるため、「世帯の手取り収入が一時的に大きく減少する」という深刻な逆転現象に直面する家庭が増加しています。
「将来もらえない」噂の真偽と手取りを守る社会保険料控除・節税対策
「どうせ少子高齢化で自分たちの世代は年金をもらえないのに、なぜ毎月こんなに取られるのか」という悲観論がネット上を中心に根強く囁かれています。結論から言えば、公的年金は賦課方式と国庫負担、積立金で運営されているため制度自体が完全に破綻して受給額がゼロになる可能性は極めて低いです。しかし、マクロ経済スライドによる実質的な給付水準の目減りや、受給開始年齢の引き上げ圧力が続くのは避けられない現実です。
だからこそ、現役世代は天引きされる保険料にただ不満を抱くだけでなく、手元に残る資金を最大化する自衛策を講じる必要があります。
最も有効な手段が、iDeCo(個人型確定拠出年金)の活用です。iDeCoの掛金は全額が「小規模企業共済等掛金控除」の対象となり、所得税や住民税を直接圧縮できます。また、支払った厚生年金保険料そのものも「社会保険料控除」として全額が所得控除の対象になっているため、年末調整や確定申告を正しく行うことで課税所得を抑え、最終的な手取り額を増やす工夫が求められます。
【厚生 年金 高 すぎ】に関するよくある質問(FAQ)
Q1:厚生年金の保険料はなぜ毎年変わるのですか?
A1:毎年4月・5月・6月に支払われた給与(残業代や各種手当を含む)の平均額をもとに「標準報酬月額」を再計算(定時決定)するためです。この改定によって決まった保険料は、原則としてその年の9月から翌年8月まで適用されます。
Q2:労使折半なのに、なぜ給与明細の天引き額がこれほど高く感じるのですか?
A2:厚生年金保険料率(18.3%)の自己負担分約9.15%に加え、健康保険料(約5%前後)や40歳以上は介護保険料(約0.8%前後)、さらに雇用保険料も同時に引かれるため、社会保険料の総額として給与の約15%以上が天引きされるからです。
Q3:厚生年金が高すぎるのを安くする方法はありますか?
A3:会社員である以上、厚生年金保険料を直接値引きする裏ワザはありません。ただし、標準報酬月額の算定期間である4月〜6月の残業を減らして等級の上昇を防ぐことや、iDeCoやふるさと納税などを活用して所得税・住民税側の負担を軽減し、手取りを最大化することは可能です。
まとめ:重い厚生年金負担に向き合い手取りと将来設計を守るために
給与明細を見て感じる「厚生年金が高すぎる」という実感は、18.3%という高水準の保険料率や標準報酬月額の算出ルールに裏打ちされた偽らざる現実です。さらに2026年以降の制度改革により、社会保険の網はパートタイム労働者を含めた社会全体へと一段と広がっていきます。
給料から天引きされる金額そのものをゼロにすることはできませんが、算定の仕組みを知ることで春先の残業コントロールや各種税制優遇を活用した手取り防衛策が打てるようになります。ただ給与明細を眺めて落胆するのではなく、仕組みを正しく把握し、賢く資産防衛を行う行動へとつなげていきましょう。 (出典: 厚生 年金 高 すぎ(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
