お金を借りる審査に通らない決定打とは?2026年最新の打開策と真相
急な出費や生活費の不足で融資を申し込んだものの、審査落ちの通知を受け取って頭を抱えるケースが後を絶ちません。「安定した収入があるのになぜ落とされたのか」「大手だけでなく中小の消費者金融まで全滅したのはどうしてか」と、理由が分からず途方に暮れる人は少なくありません。
融資の可否を分ける要因は、過去の延滞歴や年収制限だけにとどまりません。金融機関のスコアリングシステムが高度化する現在、本人が気づきにくい思わぬ要因で弾かれているケースが急増しています。審査落ちの根本的な原因を解き明かし、現在の苦境を乗り切るための現実的な打開策を整理しました。
📌 【この記事の重要ポイントまとめ】
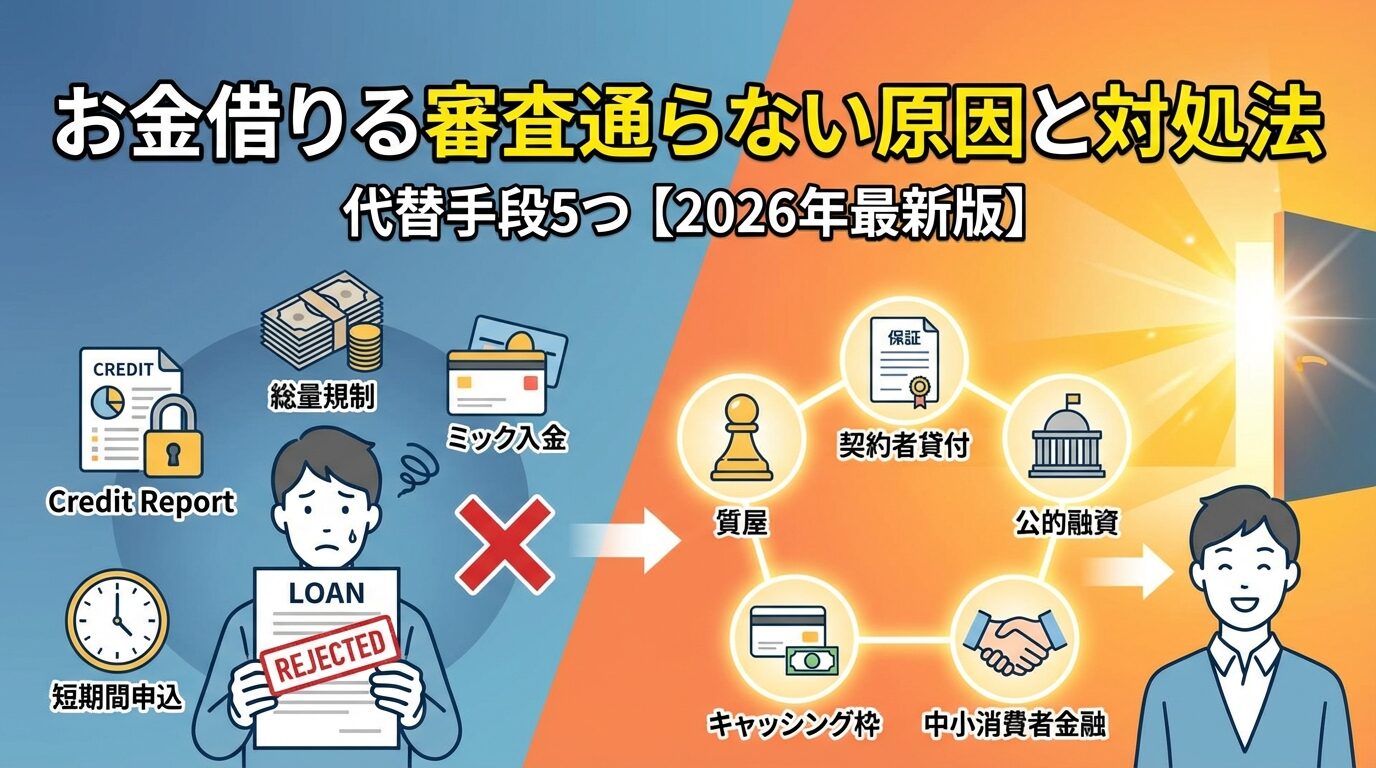
- 要点1:審査落ちの主因は信用情報の傷や総量規制だけでなく、短期間の多重申込やスマホ端末代の分割滞納など「隠れた要因」が多い。
- 要点2:大手に落ちても、独自の対面・個別審査を行う正規の中小消費者金融であれば融資を受けられる可能性がある。
- 要点3:どこからも借入ができない場合は、違法業者(闇金)に頼らず、緊急小口資金などの公的融資制度を活用するのが鉄則。
【2026年最新借入審査基準】なぜ落とされる?ブラック・総量規制以外の「隠れた落とし穴」
カードローンやキャッシングの審査において、金融各社はAIを活用した自動スコアリングを導入しており、属性情報(年収、勤務形態、居住年数など)と信用情報を瞬時に照合しています。年収が高く勤続年数が長い人であっても、システムが弾く「見えない地雷」を踏んでいるケースは少なくありません。
代表的な落とし穴が、スマートフォン端末代金の分割払い(割賦契約)の未払いです。通信料金の単なる遅れだと思って放置していると、信用情報上は「割賦代金の延滞」として記録され、致命的なマイナス要因になります。また、クレジットカードのキャッシング枠や後払い決済サービスの利用残高が積み重なり、返済負担率(年収に占める年間返済額の割合)を圧迫している事例も目立ちます。
申込フォームへの誤入力も甘く見られません。年収や他社借入額の虚偽申告はもちろん、単なる入力ミスであっても「情報の不一致」として自動的にスコアリングを下げられ、否決につながる危険性があります。
信用情報機関(CIC・JICC)の傷とブラックリスト確認方法|申込ブラック解除期間の目安
金融機関は融資の可否を判断する際、指定信用情報機関であるCICやJICCに登録された信用情報を必ず照会します。過去にクレジットカードやローンの返済を61日以上または3ヶ月以上延滞した場合、いわゆる「異動情報」が登録され、これがブラックリストと呼ばれる状態の実態です。
審査に落ちた心当たりがない場合は、信用情報機関へ情報開示請求を行うことで、自身の記録を確認できます。CICやJICCではスマートフォンからオンラインで即日開示手続きが可能となっており、手数料(500円〜1,000円程度)で自身の借入状況や延滞の有無を把握できます。
もう一つの盲点が「申込ブラック」です。短期間に複数社へ同時に申し込むと、「資金繰りに極度に困窮している」と見なされ、すべての審査が自動的に否決される現象を指します。信用情報機関に申込履歴が残る期間は約6ヶ月間です。一度申込ブラックに陥った場合は、最低でも半年間は新規の申込を控え、履歴がリセットされるのを待つのが鉄則です。
他社借入件数が多い・総量規制オーバーの対処法|おまとめローンと借入整理のリアル
消費者金融などの貸金業者からの借入合計額が年収の3分の1を超える場合、貸金業法に基づく「総量規制」により、新たな借入は原則として不可能です。また、借入総額が年収の3分の1未満であっても、借入件数が4社以上に達していると「他社借入件数過多」と判定され、大手カードローンの審査通過は極めて厳しくなります。
この状況を打開するための有効な選択肢が、総量規制の「例外規定」に該当するおまとめローン(借換専用ローン)です。おまとめローンは「顧客に一方的有利となる借換え」と認められるため、総量規制の枠を超えた契約が法律上認められています。複数社の債務を金利の低い1社に一本化することで、毎月の返済負担を軽減しながら段階的に借入件数を減らすアプローチが可能です。
ただし、毎月の返済原資そのものが枯渇している場合は、追加融資を探すのではなく、司法書士や弁護士に相談して「任意整理」や「個人再生」などの債務整理を検討する勇気も必要になります。
「在籍確認なしカードローン」や「街金審査甘い評判」の真実と注意点
ネット上には「在籍確認なし」「誰でも通る甘い審査」といった文句が散見されますが、これらには正確な理解と警戒が求められます。まず、正規のカードローンにおける「在籍確認なし」とは、勤務先への電話連絡を行わず、社会保険証や直近の給与明細書の提出による書類確認に代替するという意味であり、在籍確認の審査プロセス自体が省略されるわけではありません。
また、「街金(中小消費者金融)は審査が甘い」という評判も誤解を含んでいます。中小業者は大手のような画一的な自動審査ではなく、現在の返済能力を対面や電話ヒアリングで丁寧に精査する「独自審査」を行っているに過ぎず、返済能力のない人に無条件で貸し付けることはありません。
特に注意すべきは、「ブラックでも即日融資」「審査なしで100%融資」などと宣伝する無登録の違法金融業者(闇金・SNSの個人間融資)です。法外な高金利や苛烈な取り立て、個人情報の悪用といった深刻なトラブルに直結するため、どれほど困窮していても絶対に関わってはいけません。借入先が正規の登録業者であるかどうかは、金融庁の「登録貸金業者情報検索サービス」で即座に照会できます。
審査落ちの原因と対策を網羅|大手で全滅した際の中小消費者金融おすすめ候補
大手消費者金融の審査に落ちてしまったものの、現在安定した収入があり、債務を返済する意志がある場合、正規の中小消費者金融(街金)が現実的な選択肢になります。中小業者は過去の金融事故情報だけで即座に機械的に否決せず、現在の収入状況や生活再建の意欲を加味して審査を行う傾向があります。
全国対応で実績のある正規の中小消費者金融には、以下のような定評ある企業が挙げられます。
・セントラル:創業50年以上の老舗で、全国のセブン銀行ATMと提携。中小ながら大手並みの利便性を誇る。
・フクホー:大阪に拠点を置き、独自の審査基準で柔軟に対応。過去に事故歴がある人への相談実績が豊富。
・アロー:アプリから必要書類を提出でき、郵送物なしでの契約にも対応する現代的な中小業者。
・いつも:LINEを活用したサポート体制や、PayPay銀行口座を活用した24時間振込など柔軟なサービスが特徴。
申込の際は、短期間に何社も連続で申し込まず、借入希望額を必要最小限(5万〜10万円程度)に設定して1社ずつ申し込むことが審査通過率を高めるポイントです。
どこも通らない時のお金借りる最終手段|緊急小口資金公的融資とセーフティネット
中小消費者金融からも融資を断られ、親族や知人からの工面も難しい場合の「最終手段」は、国や自治体が用意している公的融資制度・セーフティネット資金の活用です。営利を目的としないため、信用情報に傷がある状態でも生活再建の見込みがあれば利用できます。
まず相談すべき窓口が、各市区町村の社会福祉協議会が実施する「生活福祉資金貸付制度」です。
・緊急小口資金:緊急かつ一時的に生計の維持が困難となった世帯に対し、最大10万円(場合により20万円)を無利子・保証人なしで貸し付ける制度。
・総合支援資金:失業や収入減により日常生活全般に困難を抱えている世帯向けに、生活再建までの生活費(単身:月15万円以内、複数人:月20万円以内)を原則無利子〜超低金利で貸し付ける制度。
このほか、住居を失う恐れがある場合は自治体から家賃相当額が支給される「住居確保給付金」や、質屋に貴金属やブランド品を預けて資金を得る「質入れ(信用情報に影響しない)」も即効性のある自衛策となります。
【お金を借りる審査に通らない時】に関するよくある質問(FAQ)
Q1:審査に一度落ちたら、同じ会社には二度と申し込めないのでしょうか?
A1:再度の申込自体は可能です。ただし、前回の申込から最低6ヶ月以上期間を空け、かつ他社借入を減らすなど「審査落ちの原因となった属性」を改善してから申し込む必要があります。期間を空けずに再申込しても、自動的に否決される可能性が極めて高くなります。
Q2:アルバイトやパート、個人事業主は審査に通りにくいですか?
A2:雇用形態そのものよりも「毎月の収入の安定性」が重視されます。勤続年数が半年以上あり、月々の収入に大きなバラつきがなければ、アルバイトや個人事業主でも借入可能です。ただし、希望限度額を年収に対して低め(数万〜10万円)に設定して申し込むことが推奨されます。
Q3:クレカの支払いを2日遅れて払っただけでもブラックリストになりますか?
A3:数日程度の短期延滞であれば、すぐに支払いを済ませれば「異動情報(ブラック)」として登録される可能性は低いです。ただし、カード会社の社内記録には遅延情報が残り、同社での限度額増額やローン審査に影響を与えることがあります。信用情報機関に異動情報が登録される基準は、一般的に「61日以上または3ヶ月以上の延滞」です。
まとめ:焦る前の冷静な現状把握が最短の再起ルート
融資の審査に落ち続けると、焦りから無謀な多重申込に走ったり、怪しげな闇金に手を伸ばしそうになったりと、冷静な判断力を失いがちです。しかし、まずは自身の信用情報の開示や借入件数の再確認を行い、「なぜ審査に通らないのか」という根本原因を突き止めることが解決への最短ルートです。
大手カードローンが難しくとも、正規の中小消費者金融への相談や、おまとめローンによる負担軽減、さらには社会福祉協議会の公的支援など、合法的に取れる選択肢は必ず残されています。焦って状況を悪化させる前に、利用可能な制度と手順を一つずつ確認し、確実な生活再建を進めていきましょう。 (出典: お金 借りる 審査 通ら ない(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
