住宅ローンの頭金なしで後悔?2026年の相場と賢い判断基準
マイホーム購入を検討する際、多くの人が直面するのが「頭金をいくら用意すべきか」という資金計画の壁です。かつては物件価格の2割が目安とされていましたが、超低金利時代には「頭金ゼロのフルローン」を選ぶ購入者が急増しました。しかし、金利のある世界へ完全に移行した2026年現在、頭金を巡るマネー戦略は大きな転換点を迎えています。
「手元資金を減らしたくない」「投資に回したほうが得」と考えて頭金なしを選んだ結果、思わぬ落とし穴にはまるケースも少なくありません。本記事では、住宅ローンの頭金平均相場や最新の金利環境を踏まえ、後悔しないための自己資金設計を分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:金利上昇リスクが高まる2026年現在、頭金なしのフルローンによる毎月返済額の負担増や借入枠圧迫の後悔事例が目立っている。
- 要点2:頭金の平均相場は物件価格の10〜20%程度だが、生活防衛資金や諸費用を確保した上で投入額を決める視点が欠かせない。
- 要点3:フラット35の金利引き下げ基準や住宅ローン減税の残高上限を見極め、繰り上げ返済とのバランスを取ることが資産防衛の鍵となる。
【2026年最新】住宅ローンの頭金「なし」で後悔する人が続出する本当の理由
「手元にお金がなくても家が買える」というフレーズに惹かれ、頭金ゼロで住宅ローンを組んだ世帯から悲鳴が上がっています。その背景にあるのが、日本銀行の金融政策修正に伴う住宅ローン変動金利の2026年最新動向です。これまで0.3〜0.4%台で推移していた優遇金利が引き上げ基調となり、借入元金が大きいフルローン契約者ほど、金利見直し時の返済額増加インパクトを直撃しています。
頭金なしで後悔する典型例は、物件購入時の諸費用までローンに組み込んでしまい、借入総額が担保評価額(物件価格)を上回る「オーバーローン」状態に陥るケースです。万が一、数年後に転勤や収入減少で住み替えを余儀なくされた際、売却額でローンを完済できず、自己資金で不足分を補填できないために売るに売れない事態が発生します。
さらに、借入額が満額に達していることで毎月の返済比率が高止まりし、教育費のピークや予期せぬ修繕費の発生に対応できなくなるリスクも顕在化しています。単に「審査に通るから」という理由だけでフルローンを選択することは、家計の防波堤を自ら崩す行為になりかねません。
頭金の平均相場と目安割合|世帯別のリアルな自己資金事情
国土交通省や住宅金融支援機構の最新統計によると、購入者が実際に投入している住宅ローンの頭金平均相場は、物件価格のおおむね10%〜20%前後で推移しています。新築マンションや注文住宅など物件価格が高騰している都市部では、借入総額を抑えるために親からの贈与を活用して頭金を厚めに入れる層と、手持ち資金を残すために少額に抑える層の二極化が進んでいます。
頭金の目安割合を考える上では、物件種別ごとの傾向を把握しておく必要があります。注文住宅では土地先行購入や着工金などの関係で20%程度を自己資金から充当するケースが多い一方、建売住宅や中古マンションでは10%程度、あるいは諸費用のみ現金で支払う割合が目立ちます。
無理のない返済計画を立てる目安として、借入比率(LTV:Loan to Value)を80%〜90%に抑えることが推奨されます。頭金を10%以上入れることで、後述する優遇金利の適用基準をクリアできるなど、借入条件そのものが有利になる実利的なメリットも存在します。
「頭金を入れる」vs「手元資金を残す」|金利上昇局面での最適解
では、手持ちの現金をすべて頭金に注ぎ込むべきなのでしょうか。答えは明確に「ノー」です。住宅購入時に最も避けるべき事態は、貯蓄が底をついて生活防衛資金がゼロになることです。住宅ローンで手元資金を残す理由は、病気や失職などの緊急事態への備えだけでなく、新居での家具家電購入や将来のメンテナンス費用を確保するためです。
一般的に、会社員世帯であれば生活費の半年分、自営業世帯であれば1年分の生活費を「手を付けてはいけない防衛資金」として手元に残すのが鉄則とされています。その上で、余剰資金を「頭金として最初に入れる」のか、「運用しながら将来の繰り上げ返済に回す」のかを比較検討しなければなりません。
現在の金利水準において、繰り上げ返済と頭金の比較を行うと、借入当初に頭金を入れて借入元金を減らしておくほうが、借入期間全体の利息軽減効果は高くなります。ただし、手元の現金を減らしすぎると低リスク運用の機会を失うため、「手元に防衛資金+諸費用を残し、余った資金の半分を頭金に充てる」といった柔軟なバランス設計が賢明です。
住宅ローン控除や諸費用への影響|自己資金を使うタイミング
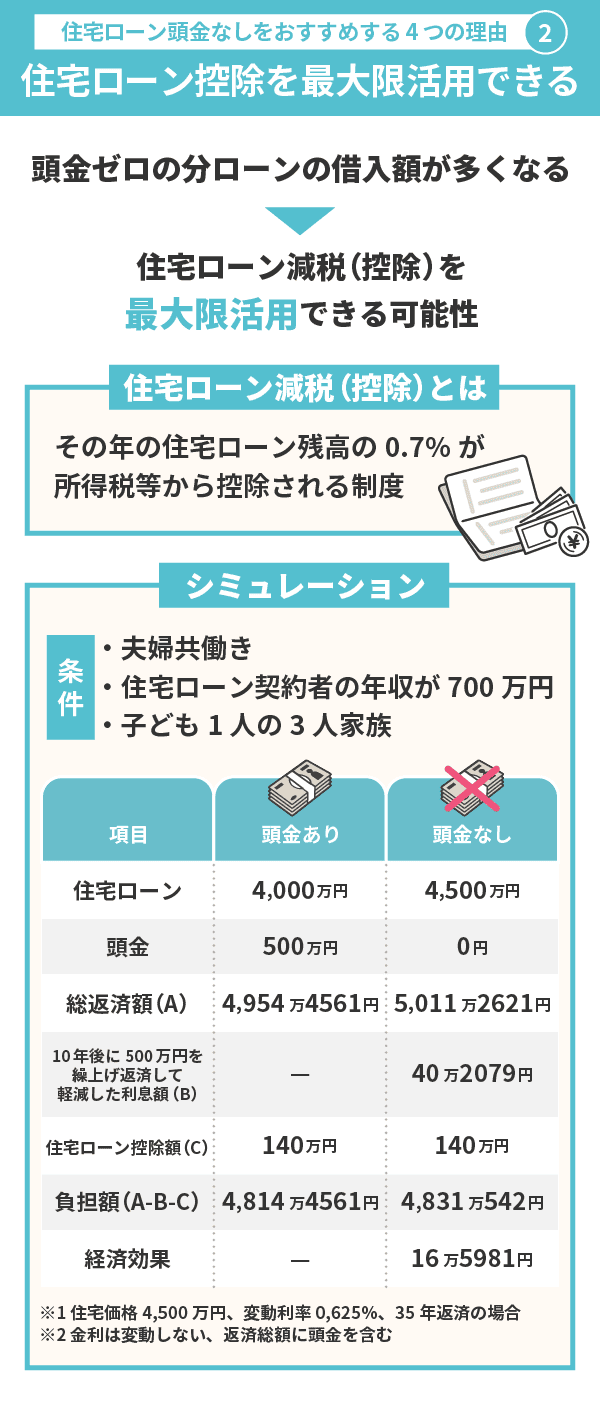
頭金の額を決定する際は、税制優遇との相関関係も無視できません。住宅ローン減税への影響として、年末ローン残高の0.7%が控除される制度設計上、借入額を減らしすぎると控除額の恩恵をフルに受けられないケースがあります。ただし、2026年基準の借入限度額(省エネ性能に応じた上限)を超えている借入分については控除対象外となるため、上限を超過する分を頭金で相殺するのが最も効率的な資金配分です。
見落としがちなのが、住宅ローンの諸費用を自己資金から支払う重要性です。仲介手数料、登記費用、ローン保証料、火災保険料など、物件価格の5〜8%程度かかる諸費用は、原則として現金で支払うのが基本です。諸費用ローンを利用すると金利が高めに設定されることが多く、無駄な利息負担が増加します。
自己資金を支払うタイミングは一度ではありません。売買契約時に支払う「手付金(物件価格の5〜10%)」、中間金(注文住宅の場合)、そして物件引き渡し時の「残代金決済」と分かれています。手付金は原則として現金決済となるため、契約直前に定期預金を解約できずに慌てるといったトラブルを防ぐ準備が必須です。
フラット35の優遇金利と審査基準|頭金割合が金利差を生む仕組み
全期間固定金利の代表格であるフラット35では頭金による優遇金利が制度化されており、融資率が9割以下(頭金1割以上)か、9割超(頭金1割未満)かで適用金利に明確な差が設けられています。金利差はわずかコンマ数パーセントに見えても、35年間の総返済額で見ると数百万円規模の差となって跳ね返ってきます。
民間金融機関の住宅ローン審査における頭金割合も、審査の通りやすさに直結します。自己資金を一定割合用意できている借入者は、「計画的な貯蓄能力がある」と金融機関から高く評価され、信用スコアが向上します。その結果、審査の承認率が上がるだけでなく、最優遇金利を引き出す材料としても有利に働きます。
物件購入時の返済負担率(年収に対する年間返済額の割合)が審査基準ギリギリの場合でも、頭金を数%投入して借入額を抑えるだけで、一転して融資承認が下りるケースは珍しくありません。
【住宅ローンの頭金】に関するよくある質問(FAQ)
Q1:頭金は最低いくら入れるべきですか?貯蓄が少なくても買えますか?
A1:最低でも物件価格の10%程度の頭金と、諸費用分(5〜8%)の自己資金を用意するのが理想です。貯蓄が少ない状態での購入も制度上は可能ですが、借入金利が高くなる傾向があるため、まずは諸費用+手元予備費を貯蓄してから踏み切ることを推奨します。
Q2:親からの住宅資金贈与を頭金にする場合の非課税枠はどうなっていますか?
A2:住宅取得等資金の贈与非課税特例を活用すれば、一定の要件を満たす省エネ等住宅で1,000万円、一般住宅で500万円までの贈与税が非課税となります。贈与を受ける年の確定申告が必須となるため、税務署への申告手続きを忘れずに行ってください。
Q3:頭金を多く払うのと、後から繰り上げ返済するのはどちらがお得ですか?
A3:総利息の圧縮効果だけで見れば、借入初期に借入残高を減らす「頭金を多く払う」ほうがお得です。ただし、予期せぬ支出への対応力を維持するためには、手元に現金を残しておき、家計状況を見ながら繰り上げ返済を活用するスタイルのほうが安全安心な資金管理と言えます。
まとめ|2026年の金利時代を乗り切る住宅ローン頭金戦略
住宅ローンの頭金は、単に借入額を減らすためだけのツールではありません。金利変動リスクをコントロールし、万が一の際の担保割れを防ぎながら、好条件の融資を引き出すための「防衛シールド」としての役割を担っています。
「頭金ゼロ」の甘い言葉に流されず、手元の生活防衛資金と諸費用をしっかりと確保した上で、借入限度額や優遇金利の境目を見極めた適正な頭金額を設定してください。目先の購入しやすさだけでなく、10年後・20年後の家計収支を見据えた堅実な資金計画こそが、理想のマイホーム生活を守る唯一の方法です。 (出典: 住宅 ローン 頭金(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
