相続権の順位と遺産分割の全貌【2026】誰がいくらもらえるか徹底解説
家族が亡くなった際、避けて通れないのが遺産相続の現実です。どれほど仲の良い家族であっても、いざ具体的な金銭や不動産の分配が始まると、思わぬ利害の対立から関係が一変するケースは後を絶ちません。「誰が遺産を受け継ぐ権利を持っているのか」「どの順位で、いくらの割合が法的に定められているのか」を正しく把握していないと、予期せぬトラブルや経済的損失を被るリスクを抱えることになります。
とくに法改正や相続登記の義務化が定着した2026年現在、手続きの遅れや知識不足はダイレクトに過料や税負担の増大へと跳ね返ってきます。残された家族が泥沼の紛争に巻き込まれないために、まずは相続権の優先順位と法的な基本ルールを正確に把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:配偶者は常に相続人となり、第1順位(子ども)、第2順位(親)、第3順位(兄弟姉妹)と順位に応じて取り分が激変する。
- 要点2:遺言書は法定ルールより優先されるが、不公平を是正する遺留分侵害額請求や代襲相続の例外など見落としがちな落とし穴も多い。
- 要点3:相続放棄の「3カ月期限」や基礎控除額の計算、義務化された登記対応など、初動の遅延が致命傷になるため迅速な手続きが求められる。
【徹底図解】誰がいくらもらえる?相続権の順位と法定相続分の割合一覧
民法で定められた財産を引き継ぐ権利を持つ人を「法定相続人」と呼びます。誰がどれだけ財産を引き継げるのかを巡っては、民法上厳格な優先順位が定められており、先順位の人が1人でもいれば、後順位の人は一切の相続権を持ちません。
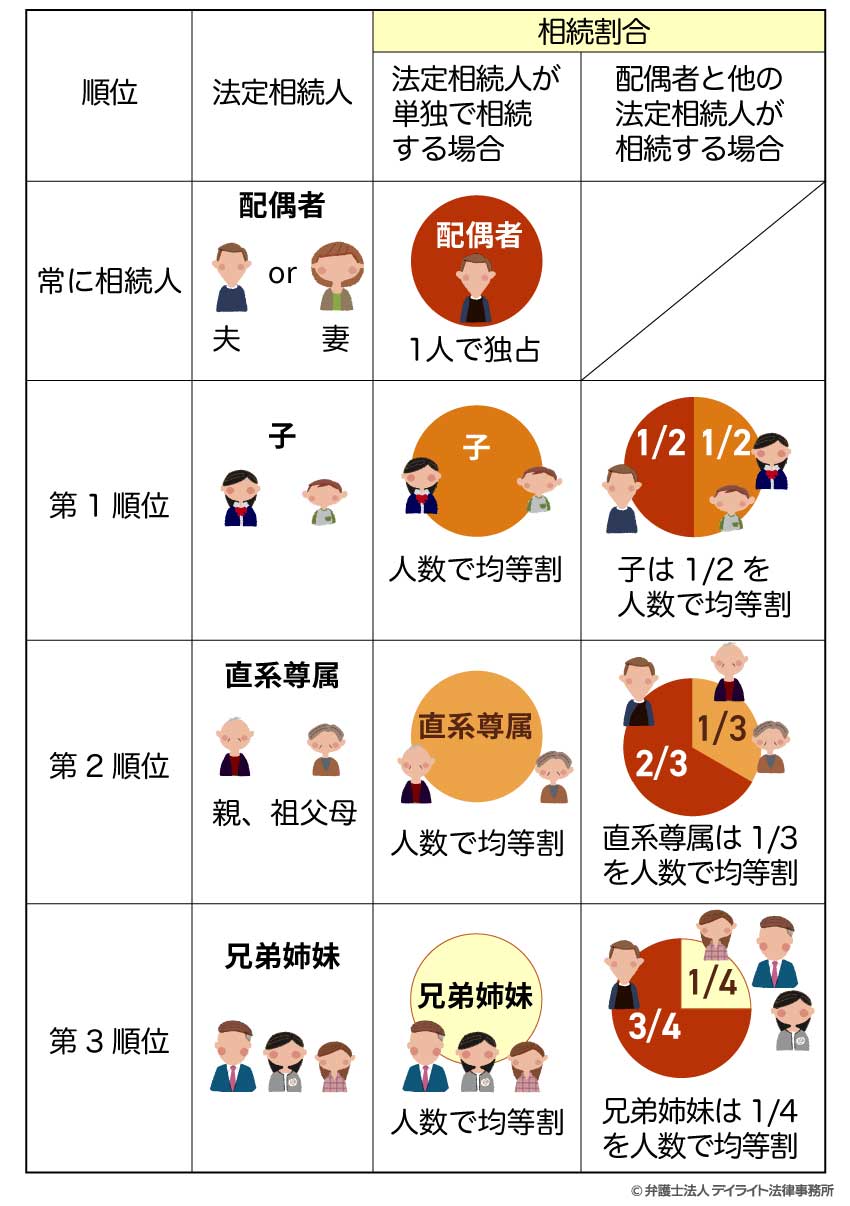
基本構造として、故人の法律上の妻または夫である配偶者相続権は常に最優先で保障されています。その配偶者とともに遺産を分け合う相手として、次の順序で法定相続人の順位が割り振られています。
・配偶者:常に相続人(第1〜第3順位の相続人とセットで遺産を分割)
・第1順位(子どもや孫などの直系卑属):実子だけでなく養子や認知された非嫡出子も同列
・第2順位(父母や祖父母などの直系尊属):第1順位が誰もいない場合のみ権利が発生
・第3順位(兄弟姉妹):第1順位・第2順位が全員いない場合のみ権利が発生
誰が相続人になるかによって、法律上の取り分である法定相続分の割合は明確に変化します。
【パターン1:配偶者と子ども(第1順位)が相続する場合】
配偶者が2分の1、子どもが残り2分の1を頭数で等分します。子どもが2人いるなら、子ども1人あたりの取り分は4分の1ずつです。
【パターン2:配偶者と直系尊属(第2順位)が相続する場合】
子どもや孫がおらず親が健在な場合、配偶者が3分の2、父母が3分の1を分け合います。
【パターン3:配偶者と兄弟姉妹(第3順位)が相続する場合】
子どもも親もいない場合、配偶者が4分の3、兄弟姉妹が残り4分の1を頭数で分けます。
仮に子ども、親、兄弟姉妹がすべて存在しない場合には、配偶者が遺産の100%を単独で引き継ぎます。逆に配偶者がすでに他界している場合は、該当する順位の相続人たちだけで遺産のすべてを等分する形をとります。
孫や甥・姪へ権利が移る「代襲相続」の厳格なルールと世代間トラブル
本来相続人となるはずだった子どもや兄弟姉妹が、被相続人(亡くなった人)よりも先に他界していたり、相続欠格などの事由で権利を失ったりしている場合、その子孫へ権利がバトンタッチされます。これが代襲相続のルールです。
第1順位である子どもが亡くなっている場合、その子ども(被相続人から見た孫)が代襲して相続人となります。もし孫も先に他界していれば、ひ孫が引き継ぐ「再代襲」が無制限に認められています。
一方で、実務上で極めて誤解が多いのが第3順位にあたる兄弟姉妹のケースです。兄弟姉妹の相続権が代襲される範囲は「甥や姪(一代限り)」に限定されており、甥や姪が他界していてもその子どもへ再代襲されることはありません。
普段交流のない甥や姪が突然相続人として現れると、遺産分割の話し合いが暗礁に乗り上げる引き金になりがちです。世代をまたぐ代襲相続は、当事者同士の感情的な溝を生みやすい構造的な盲点といえます。
内縁の配偶者や兄弟姉妹の落とし穴|遺留分侵害額請求ができないケース
「長年連れ添った事実婚の妻だから財産を分け合えるはず」「兄弟姉妹にも最低限の取り分が保証されているはず」といった思い込みは、法的な現実と激しく衝突します。
日本の民法において、内縁の配偶者の相続権は一切認められていません。婚姻届を提出していないパートナーは、同居期間が30年を超えていようと、介護に尽力していようと法定相続人にはなれないのが冷徹な原則です。特別な遺言書がない限り、遺産はすべて故人の血族へと流れていきます。
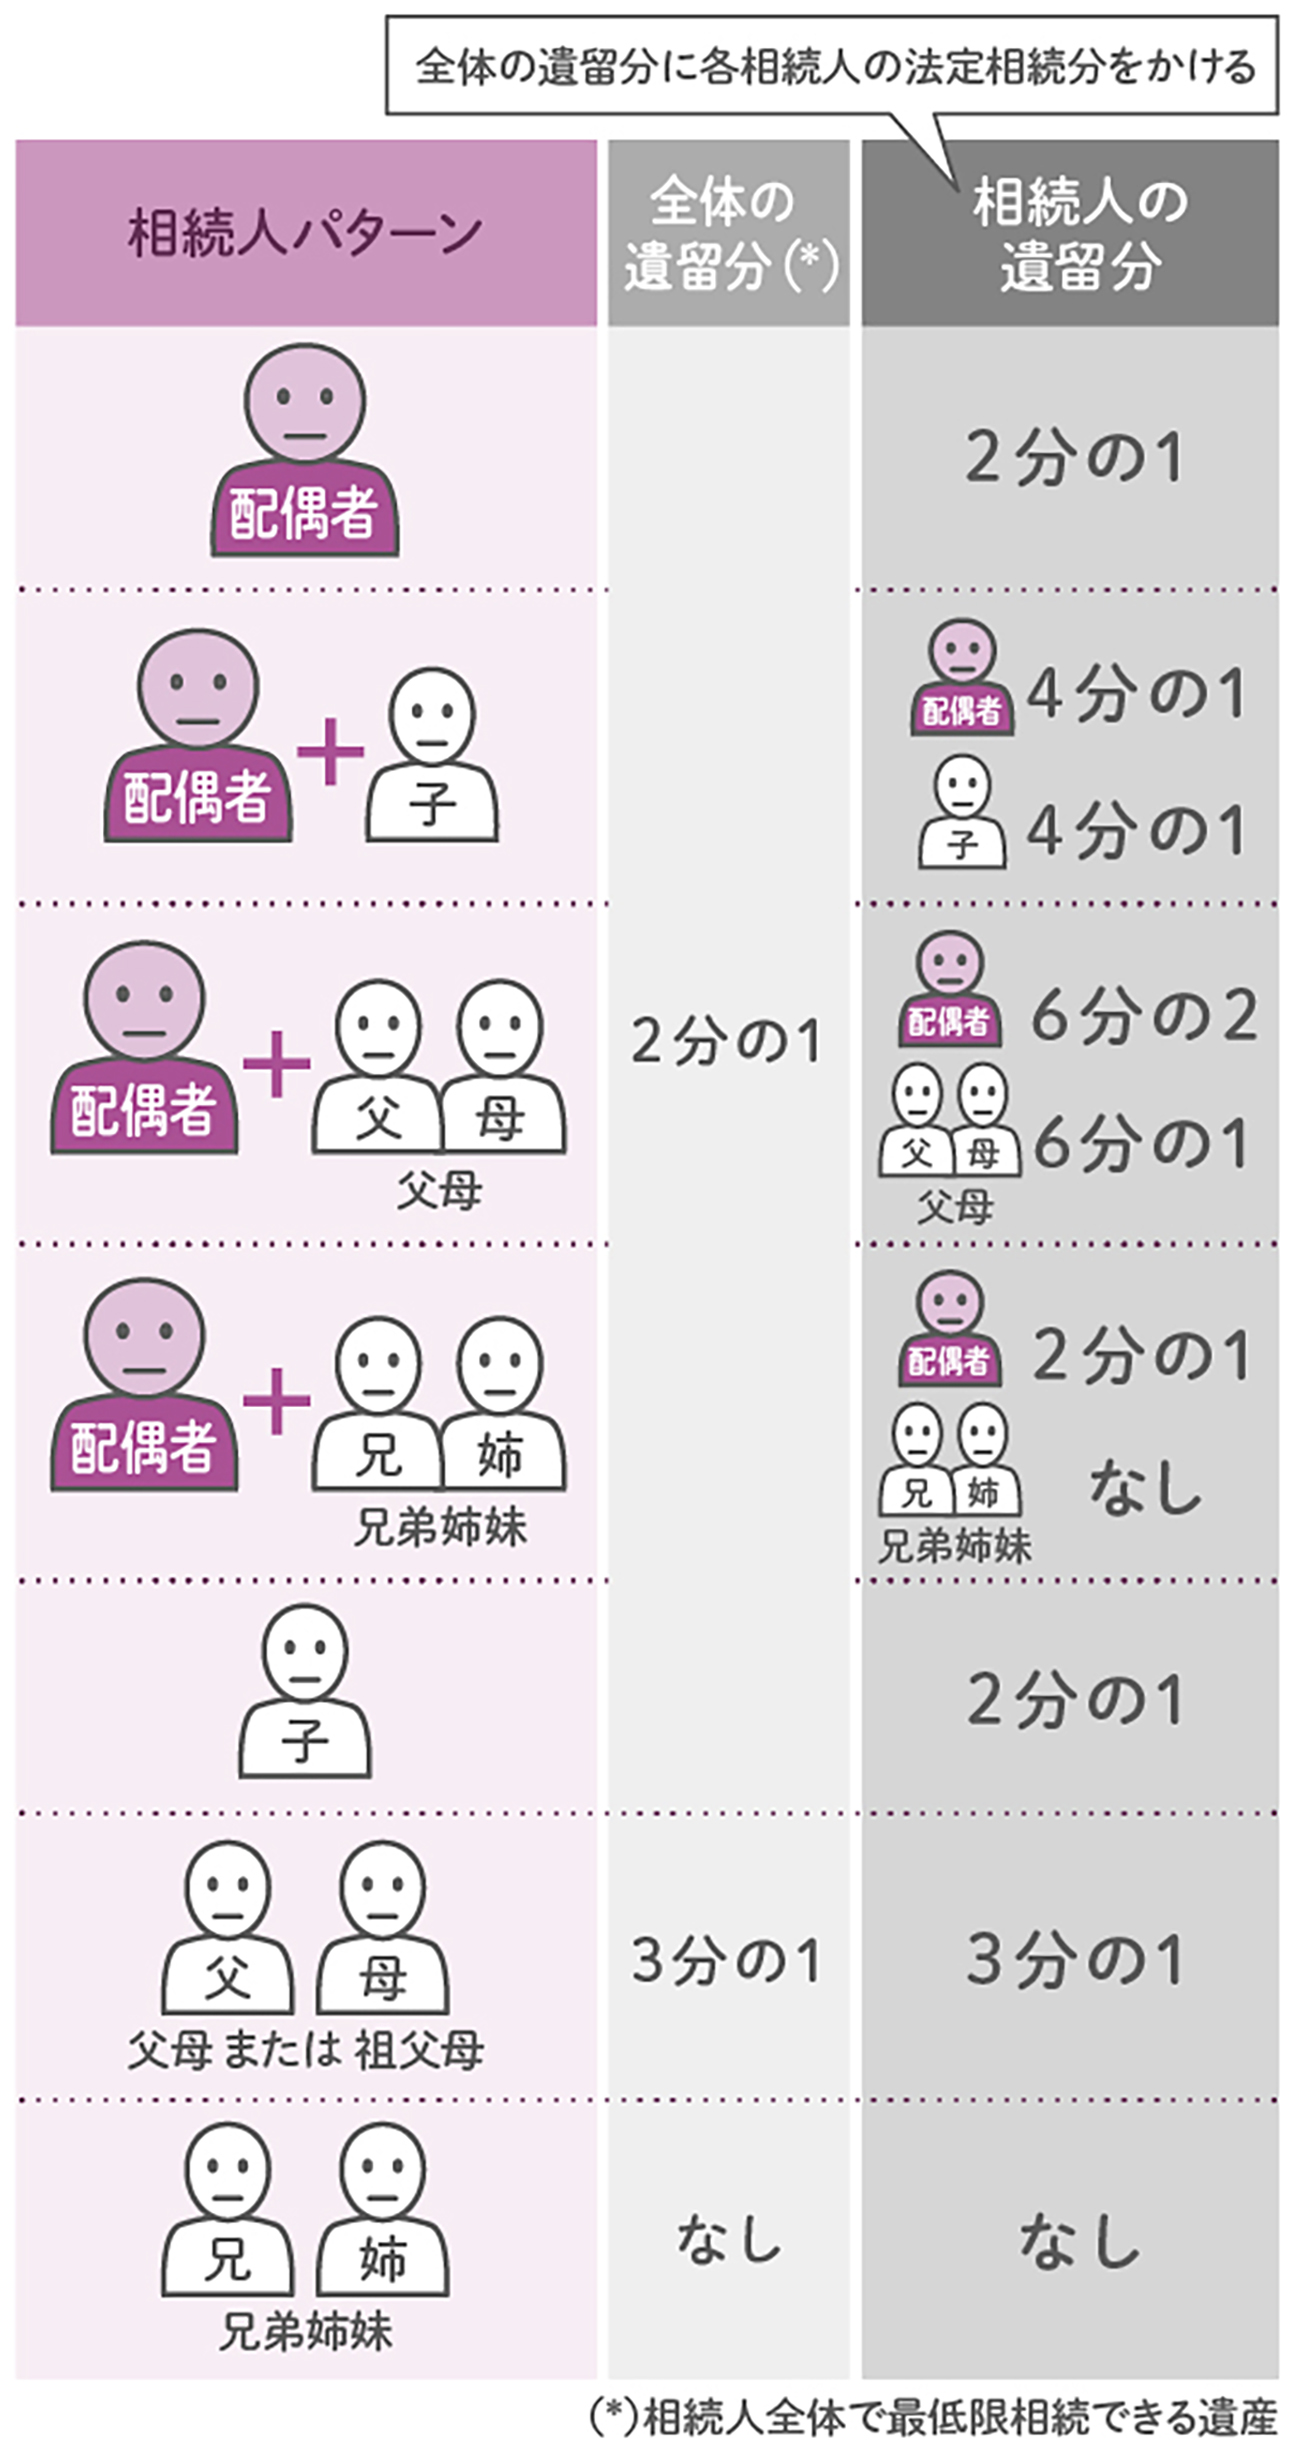
さらに、一定の相続人に保障されている最低限の遺産取得枠である「遺留分(いりゅうぶん)」にも警戒が必要です。遺言等によって特定の誰かに財産が偏った際、不服を持つ相続人は遺留分侵害額請求を起こして金銭の支払いを求めることができます。しかし、この権利が認められているのは「配偶者」「子ども(直系卑属)」「親(直系尊属)」だけであり、兄弟姉妹には遺留分が一切認められていません。
つまり、被相続人が「全財産を友人Aに遺贈する」という遺言書を残していた場合、子や親であれば遺留分を請求して一定割合を取り戻せますが、兄弟姉妹は1円も受け取ることができない仕組みです。
「遺言書の効力と優先順位」が法定ルールを覆す?遺産分割協議書の作成方法
法定相続人の順位や法定相続分の割合は、あくまで「被相続人の遺言が存在しない場合の目安」に過ぎません。法的に有効な遺言書の効力と優先順位は法定相続分よりも上位に位置付けられており、遺言書の内容が最優先で実現されます。
被相続人が特定の人に財産を集中させる指定をしていれば、法定相続人全員が協議して合意しない限り、遺言書に従って名義変更などが実行されます。ただし前述の通り、遺留分を侵害された相続人から金銭請求を受けるリスクは残ります。
遺言書が存在しない、あるいは財産の一部しか指定されていない場合には、相続人全員で遺産を分ける話し合いを行います。合意内容を公式に記録するのが遺産分割協議書の作成方法における要点です。
遺産分割協議書は、不動産の登記移転や銀行口座の解約手続きで必ず提出を求められます。作成にあたっては「相続人全員の署名と実印による押印」「印鑑登録証明書の添付」「財産の特定(登記簿謄本通りの不動産表記や口座番号)」が揃っていなければ無効となり、再作成を余儀なくされるため細心の注意を払わなければなりません。
放置は厳禁!相続放棄の「手続き期限3カ月」と2026年最新の法改正動向
被相続人に多額の借金や保証債務がある場合、プラスの財産もマイナスの借金もすべて放棄する手続きをとる必要があります。ここで厳守しなければならないのが、相続放棄の手続き期限です。
期限は「自己のために相続の開始があったことを知った時から3カ月以内」と家庭裁判所への申述が義務付けられています。遺産の全貌が掴めないからと漫然と放置していると、自動的に負債を全額引き受ける「単純承認」とみなされ、取り返しのつかない事態に陥ります。
資産を受け取る場合でも、税負担の境界線を押さえておく姿勢が欠かせません。相続税には相続税の基礎控除額が設定されており、計算式は以下の通りです。
【基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)】
遺産総額がこの枠内に収まっていれば相続税の申告は原則不要ですが、超える場合は10カ月以内の申告・納税が必須となります。
あわせて、2026年最新の相続法改正を取り巻く実務環境にも目を向ける必要があります。2024年4月に義務化された「相続登記の申請(取得を知った日から3年以内、正当な理由なき違反は10万円以下の過料)」の取り締まり運用が本格化しているほか、生前贈与を相続財産に持ち戻して加算する対象期間が、従来の3年から「最大7年」へと段階的に拡大された新税制が完全に定着しています。「知らなかった」では済まされないペナルティが整備されているのが現行の法環境です。
【相続権の順位】に関するよくある質問(FAQ)
Q1:離婚した前妻(前夫)との間の子どもにも相続権の順位はありますか?
A1:あります。離婚によって前妻(前夫)は配偶者ではなくなるため相続権を完全に失いますが、血縁関係のある実子は親が離婚しても第1順位の法定相続人であり続けます。後妻との間に生まれた子どもと前妻との間の子どもは、民法上まったく同じ割合の相続権を持ちます。
Q2:遺産を一切渡したくない相続人がいる場合、相続権を剥奪できますか?
A2:極めて困難です。被相続人に対して虐待や重大な侮辱を加えた事実がある場合、家庭裁判所に請求して「相続人の廃除」を申し立てる制度は存在します。しかし裁判所のハードルは非常に高く、単なる不仲程度では認められません。遺言書で取り分を減らすのが現実的な対抗策ですが、その場合でも遺留分の問題は残ります。
Q3:親が多額の借金を残して他界しました。子ども全員が相続放棄したらどうなりますか?
A3:第1順位の子ども全員が相続放棄を完了すると、相続権は消滅するのではなく、第2順位の親(祖父母)へ移行します。親世代も他界または放棄すれば、今度は第3順位の兄弟姉妹へ借金の督促が回ります。負債による放棄を行う際は、後順位の親族へ事前に事情を伝えて連鎖的な放棄手続きを促すのが実務上の鉄則です。
まとめ:骨肉の争いを避けるために今すぐ確認すべき実務手順
相続権の順位や法定相続分の割合は、一見するとシンプルな算術に見えます。しかし、ひとたび家族構成の複雑化、過去の生前贈与、感情の摩擦、そして不動産の分割困難といった現実要因が絡み合うと、誰もが当事者になり得る難題へと姿を変えます。
内縁のパートナーへ財産を遺したい場合や、特定の親族に家業・住居を継がせたい場合は、遺言書の作成が欠かせません。また、相続が発生した直後から、3カ月の放棄期限、10カ月の税務申告期限、義務化された登記申請のタイムリミットが刻一刻と迫ります。
予期せぬ落とし穴を回避する最大の防衛策は、被相続人が健在なうちに戸籍を遡って法定相続人を確定させ、財産目録を整理しておくことです。関係者間での合意形成が難航しそうな兆候があれば、初期段階で弁護士や司法書士、税理士などの専門家へ相談を持ちかけ、法的に盤石な備えを固めておく必要があります。 (出典: 相続 権 順位(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
