被保険者とは誰?保険者・被扶養者との違いと見分け方を徹底解説
行政手続きや年末調整、病院の窓口などで目にする「被保険者(ひほけんしゃ)」という言葉。「自分は被保険者なのか」「家族の名前を書くべきなのか」「そもそも保険者や被扶養者と何が違うのか」と書類の前でペンを止めてしまった経験を持つ方は少なくありません。
マイナ保険証の利用が定着し、短時間労働者への社会保険適用拡大が一段と進む2026年現在、自分がどの公的保険においてどのような立ち位置にあるのかを正確に把握しておくことは、日々の手取り額や万が一の際の保障、将来受け取る年金額を守るうえで欠かせない基本知識です。本稿では、複雑に見えがちな公的保険の基本概念から、保険証の確認方法、書類の正しい書き方までを分かりやすく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「被保険者」とは保険の補償・給付を受ける権利を持つ「本人(契約の対象者)」を指す
- 要点2:保険を運営する「保険者」、養われている「被扶養者」との違いを理解すれば書類の書き間違いを防げる
- 要点3:健康保険・厚生年金・雇用保険・介護保険でそれぞれ被保険者となる要件や対象年齢が異なる
【基本の整理】「被保険者」とは誰のこと?本人・家族のどっちを指すのか
「被保険者」という言葉を一言で表すと、公的保険や民間保険の対象となり、事故・病気・失業・老齢などの際に給付を受ける権利を持つ人のことです。漢字の「被(〜をこうむる・受ける)」が示す通り、「保険の効力を受ける人」を意味します。
各種申請書類で「被保険者 氏名」と書かれていた場合、原則として保険に加入して保険料を納めている「本人」の名前を記入します。ただし、家族が受ける給付の手続きであっても、「誰の保険から給付を出すのか」を特定するために被保険者(扶養している本人)の氏名を求められるケースが多いため、書類の文脈を見極めることが肝心です。
なお、民間保険(生命保険や医療保険など)における被保険者は「その人の生死や病気が保険金支払いの対象となる人」を指し、保険料を支払う「契約者」と異なるケースがある点も覚えておくと混同を防げます。
「保険者」「被扶養者」との決定的な違い|3者の関係をスッキリ理解する
公的保険の仕組みを理解するうえで、最も混乱しやすいのが「被保険者」「保険者」「被扶養者」という3つの似た用語です。この関係性は、以下のように役割を整理すると明確になります。
① 被保険者(ひほけんしゃ):
制度に加入し、保険料を納めて給付を受ける本人(会社員、公務員、自営業者など)。
② 保険者(ほけんしゃ):
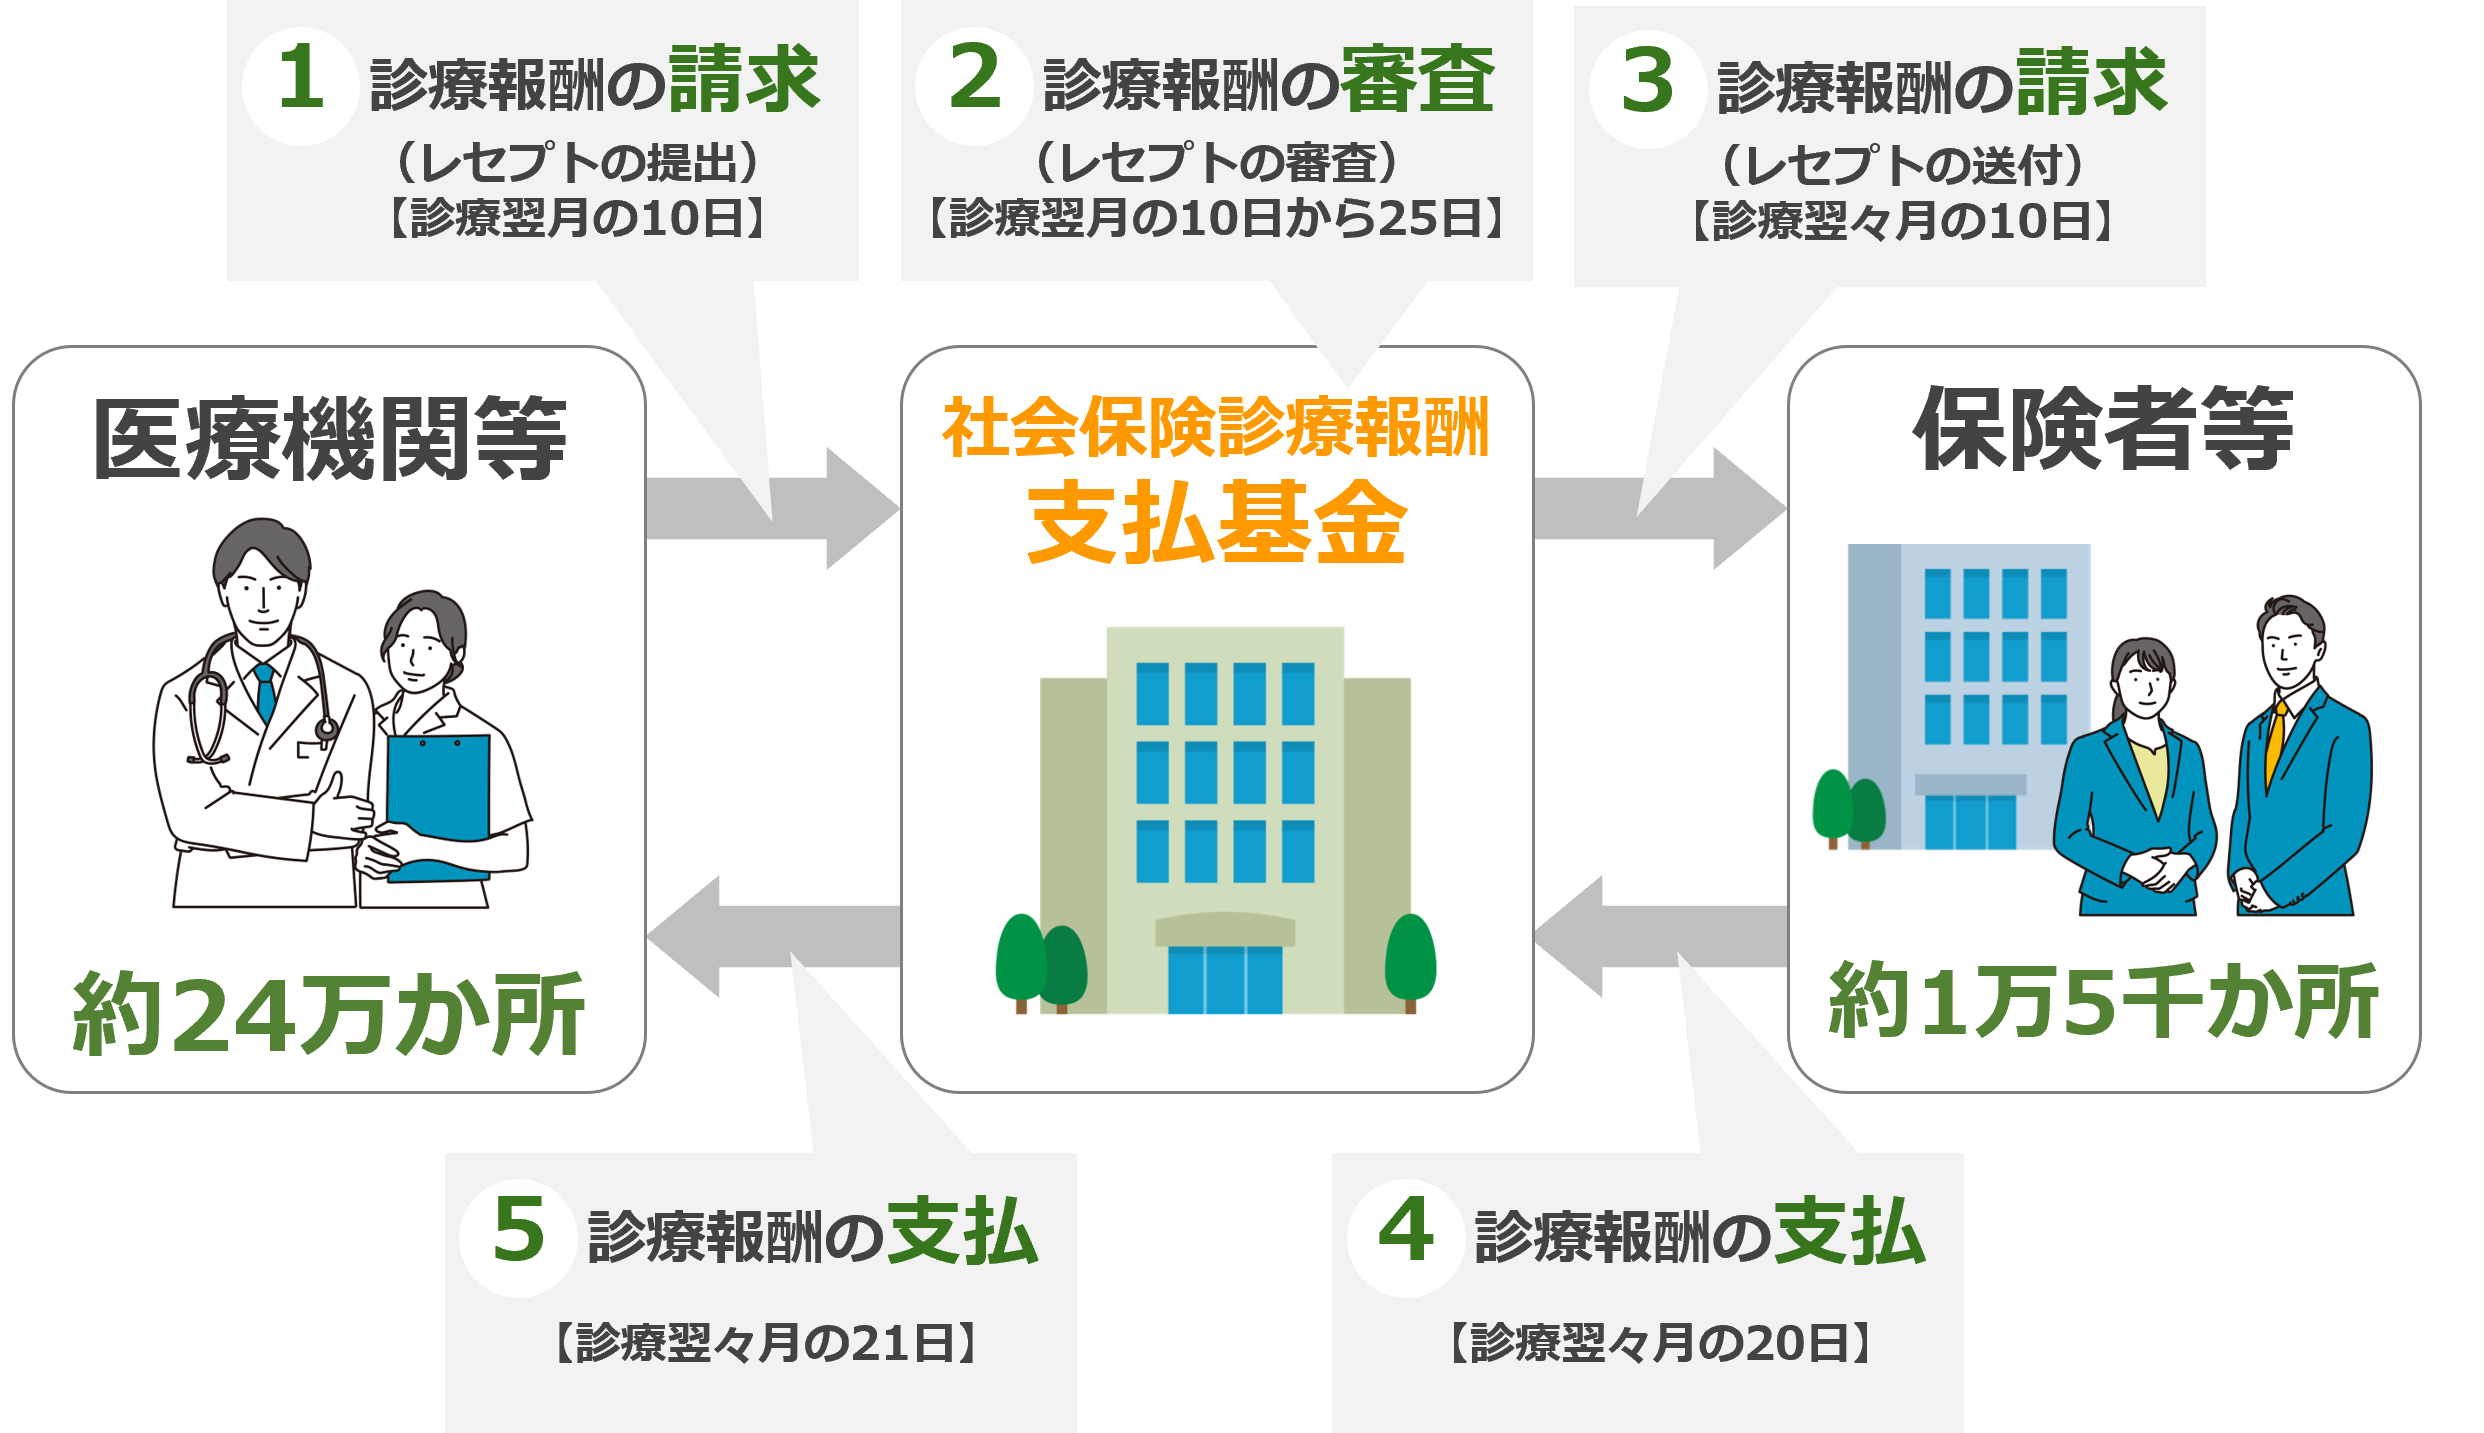
保険事業を運営し、保険料を徴収して保険給付を行う機関や団体。具体的には、全国健康保険協会(協会けんぽ)、健康保険組合、市区町村(国民健康保険・介護保険)、日本年金機構などが該当します。
③ 被扶養者(ひふようしゃ):
被保険者の収入によって生計を維持している家族(配偶者、子ども、親など)。被扶養者自身は保険料を個別に納める必要がなく、被保険者が加入する健康保険の給付を受けられます。
つまり、「保険者(運営元)」が「被保険者(加入者本人)」から保険料を集め、被保険者やその「被扶養者(扶養家族)」に医療費や手当金などの給付を行う、という構図が基本です。
各種保険制度における被保険者の定義と資格取得条件
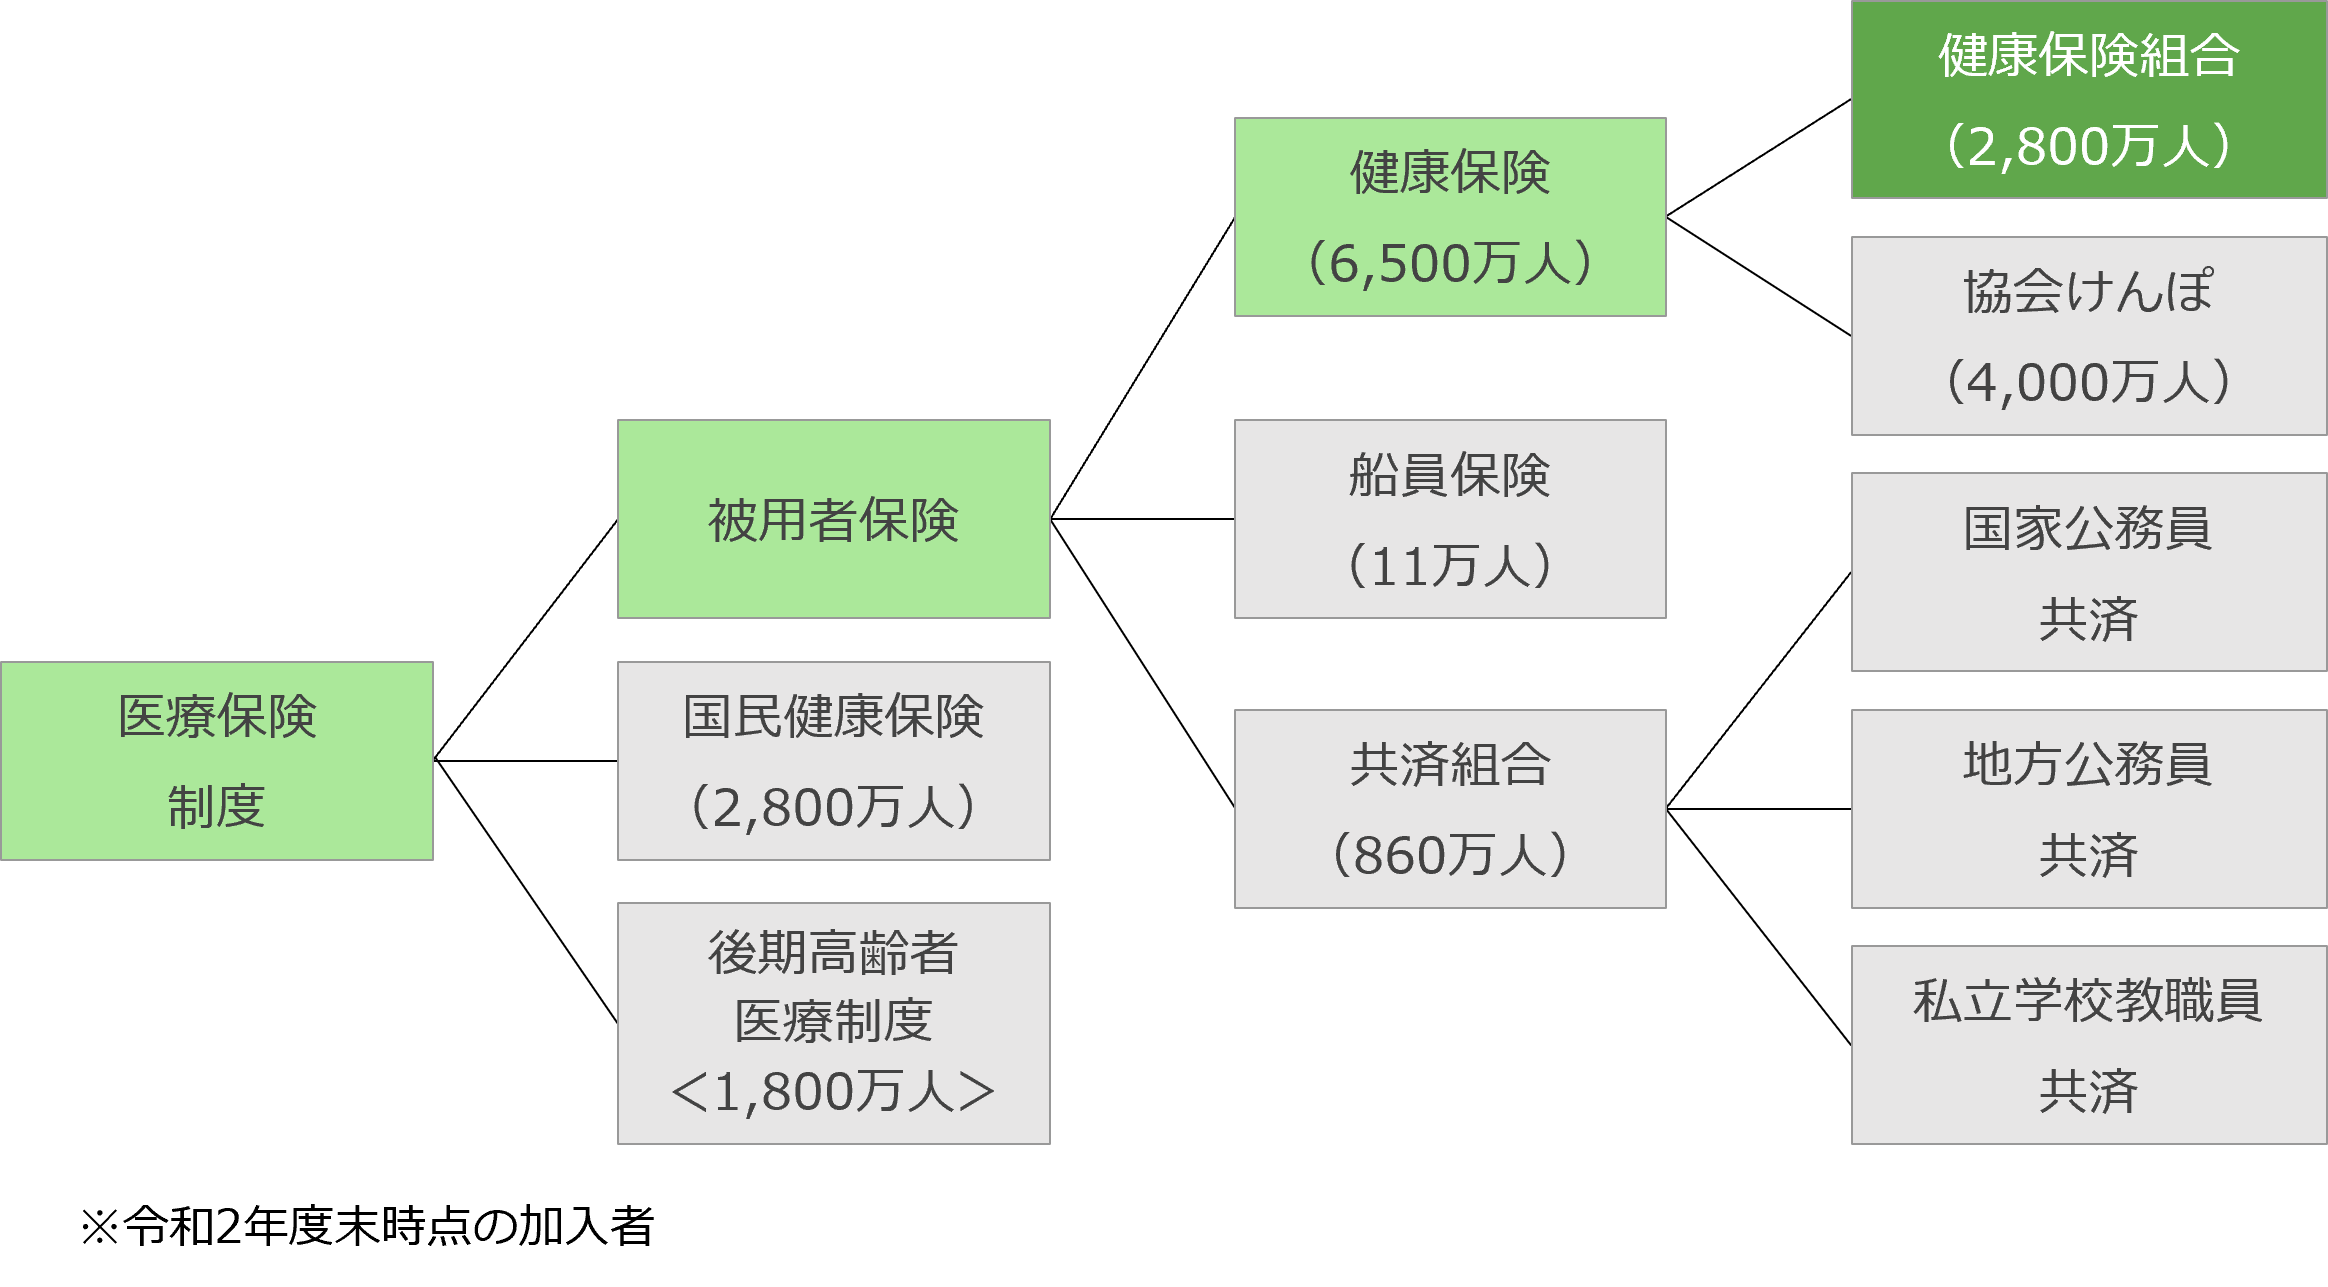
日本の社会保険制度は分野ごとに分かれており、それぞれ被保険者となる条件や範囲が細かく定められています。
■ 健康保険(社会保険)
主に会社員や公務員が加入する医療保険です。事業所に常時雇用される労働者が対象となり、入社日当日に被保険者資格を取得します。
■ 国民健康保険(国保)
自営業者、フリーランス、退職者などが加入する地域医療保険です。大きな特徴として、国保には「被扶養者」という概念がなく、加入者全員がそれぞれ被保険者となります。ただし、保険料の納付義務は世帯主に課されるため、世帯主自身が職場の健康保険に入っていても、家族が国保に加入していれば納付通知書は世帯主宛てに届きます。
■ 厚生年金保険
会社員などが加入する公的年金制度です。被保険者には、適用事業所に勤務する通常の被保険者のほか、退職後も希望して継続する「任意単独被保険者」、70歳以上で受給資格期間を満たすために加入する「高齢任意加入被保険者」などの種別があります。
■ 介護保険
介護が必要になった際にサービスを受けるための保険で、年齢によって区分されます。
・第1号被保険者:65歳以上のすべての方(原因を問わず介護が必要になった際に給付対象)
・第2号被保険者:40歳以上64歳以下の医療保険加入者(末期がんや関節リウマチなど、加齢に伴う16の特定疾病により介護が必要になった場合に給付対象)
書類作成で迷わない!被保険者氏名の記入例と保険証記号・番号の見方
年末調整や医療費控除、各種給付金の申請書類では、被保険者の情報を正確に記入することが求められます。
例えば、子どもが怪我をして給付申請を行う場合でも、「被保険者欄」には会社員である親(生計維持者)の氏名を書き、「診療を受けた者」欄に子どもの氏名を書くのが典型的な記入例です。
また、資格確認書類に記載されている番号類の役割は以下の通りです。
・記号:勤務先企業や所属する保険組合を識別する符号
・番号:被保険者個人(家族を含む単位)に割り振られた固有の番号
・枝番:世帯内の個人を識別するための2桁の番号(本人は「00」、被扶養者は「01」「02」など)
マイナ保険証を利用している場合でも、マイナポータル内の「健康保険証情報」画面から、これらの記号・番号・保険者番号をいつでも確認できます。
雇用保険被保険者番号の確認方法と紛失時の再発行手続き
転職時や教育訓練給付金の手続きで必要となる「雇用保険被保険者番号」は、健康保険の番号とは全く異なる11桁(4桁-6桁-1桁)の番号です。生涯にわたって原則1つの番号を使い続けます。
番号を確認したい場合は、手元にある「雇用保険被保険者証」または前職退職時に交付された「雇用保険被保険者離職票」の券面を確認するのが最も確実です。
もし手元に見当たらない場合は、以下の方法で速やかに再発行や確認が可能です。
① 勤務先の人事・労務担当部署に照会する(会社側で番号をデータ管理しているケースが大半です)
② 管轄のハローワーク窓口で再発行手続きを行う(運転免許証やマイナンバーカードなどの身分証明書を持参すれば、その場で「雇用保険被保険者証再交付申請書」を記入して即日再発行が可能です)
パート・アルバイトの社会保険適用拡大と被保険者になるメリット・留意点
パートやアルバイトで働く方にとって、自身が社会保険の被保険者になるかどうかは家計管理上の大きな分岐点です。段階的に進められてきた社会保険の適用拡大により、企業規模要件は順次緩和され、短時間労働者でも被保険者となるケースが大幅に広がっています。
週の所定労働時間が20時間以上、所定内賃金が月額8万8000円以上(年収約106万円以上)、2カ月を超える雇用見込みがある場合などは、配偶者の扶養を抜けて自ら社会保険の被保険者となります。
被保険者となることで毎月の給与から保険料が天引きされる一方、以下の大きなメリットが得られます。
・将来受け取る公的年金に厚生年金が上乗せされ、老後の受給額が増加する
・病気やケガで働けなくなった際に傷病手当金(給与の約3分の2)が最長1年6カ月支給される
・出産時に出産手当金の支給を受けられる
短期的な手取り額だけでなく、中長期的な生活保障や老後資産の観点から、自身が被保険者として加入する意義を捉え直すことが推奨されます。
【被保険者とは】に関するよくある質問(FAQ)
Q1:年末調整の書類で「被保険者」と「保険契約者」の違いは何ですか?
A1:民間保険の控除申告書において、「保険契約者」は保険会社と契約を結び保険料を支払っている人、「被保険者」は保険の対象(病気や死亡の保障対象)となっている人を指します。自分名義で契約して自分が対象なら両方に自分の氏名を書きますが、配偶者を対象にしている場合は被保険者欄に配偶者の氏名を記入します。
Q2:仕事を辞めた後、健康保険の被保険者資格はどうなりますか?
A2:退職日の翌日に自動的に勤務先の健康保険の被保険者資格を喪失します。その後は「国民健康保険に加入する」「家族の健康保険の被扶養者に入る」「従来の健康保険を任意継続する(退職後20日以内の申請が必要)」のいずれかの手続きを選択して新たな保険関係へ移行します。
Q3:健康保険の扶養に入っている家族は「被保険者」と名乗ってよいですか?
A3:いいえ、扶養に入っている家族は制度上「被扶養者」となります。医療機関にかかる権利はありますが、制度上の被保険者はあくまで保険料を支払っている世帯主(扶養者本人)です。
まとめ:公的保険の仕組みを理解して自分と家族の生活防衛に役立てよう
「被保険者」という言葉は、一見すると行政特有の堅苦しい専門用語に思えますが、実質的には「自分や家族の生活と健康を守るための権利主体」を指す重要なキーワードです。
自分がどの制度の被保険者であり、どのような保障を受けられる状態にあるのかを整理しておくことは、各種申請での記入ミスを防ぐだけでなく、働き方の選択や万が一の事態に対する最適な備えへと直結します。手元の保険関係書類やマイナポータルの情報を一度見直し、ご自身とご家族の加入状況を再確認してみてください。 (出典: 被 保険 者 と は(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
