個人事業主のふるさと納税完全攻略!上限額の計算と確定申告の罠
会社員から独立したフリーランスや個人事業主の間で、毎年必ず浮上するのが「個人事業主はふるさと納税で損をするのではないか」という不安の声です。給与所得者のように源泉徴収票一枚で上限額がピタリと決まらない個人事業主は、売上や経費の変動によって控除上限額が激しく上下するため、仕組みを正しく把握していないと自己負担額が2,000円を大きく超えてしまうリスクを抱えています。
しかし、所得構造と控除の計算ルールさえ掴めば、個人事業主にとってもふるさと納税は実質的な家計防衛と地域貢献を両立できる強力な手段です。2026年の最新税制環境を踏まえ、控除上限額の算出方法から確定申告での具体的な書き方、住宅ローン控除併用時の注意点まで、現場目線で分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業主のふるさと納税は「経費」ではなく「所得控除(寄附金控除)」であり、仕訳では勘定科目「事業主貸」を使用する。
- 要点2:上限額は「総収入」ではなく「所得金額(売上−経費−青色申告特別控除)」を基準に算出するため、会社員向けシミュレーションを使うと上限オーバーで損をする。
- 要点3:確定申告を行う個人事業主はワンストップ特例が使えないため、寄附金受領証明書やXMLデータを添えて申告書へ正しく記載する必要がある。
【2026年最新】個人事業主がふるさと納税で「損をする」と言われる真相
ネット上やSNSで「個人事業主がふるさと納税をやると損をする」と囁かれる最大の要因は、「経費になる」という誤解と「上限額の見誤り」にあります。事業の経費が増えて所得税が安くなるわけではなく、あくまで個人の税金を前払いして返礼品を受け取る仕組みであるため、仕組みの根本を履き違えると手元の資金繰りを圧迫します。
個人事業主におけるふるさと納税の節税理由は、税額そのものを減らす「直接的な減税」ではありません。本来翌年に納めるべき住民税と所得税を寄附という形で先払いし、実質2,000円の負担で地域の特産品やサービスを受け取るという点に経済的メリットが集約されています。税金がゼロになる魔法のスキームではないことを、まず明確に押さえておく必要があります。
さらに、事業が赤字の年や大幅な減益となった年に前年並みの感覚で寄附を行うと、控除しきれずに全額が純粋な自己負担(寄附金)になってしまいます。これが「個人事業主は損をする」と言われる最大の正体です。
【上限額の計算方法】個人事業主の控除限度額シミュレーション手順
個人事業主の限度額計算は、会社員のように「年収〇〇万円」という大雑把な枠組みでは通用しません。控除限度額を決定づけるのは、売上から必要経費を差し引いた後の「事業所得の金額」です。
個人事業主の控除上限額(目安)を算出する基本式は次の通りです。
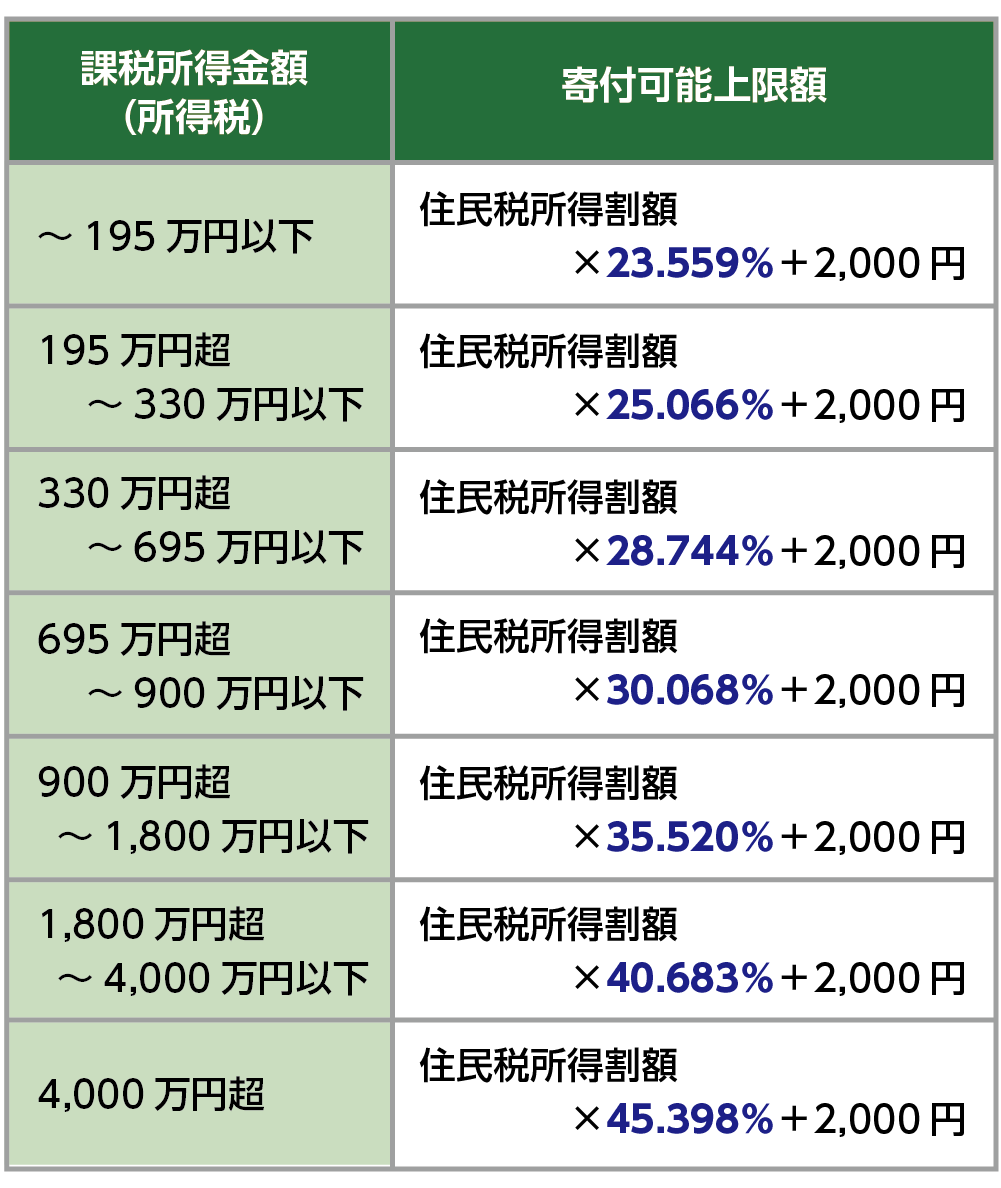
控除上限額 = (住民税所得割額 × 20%) ÷ (90% − 所得税率 × 1.021) + 2,000円
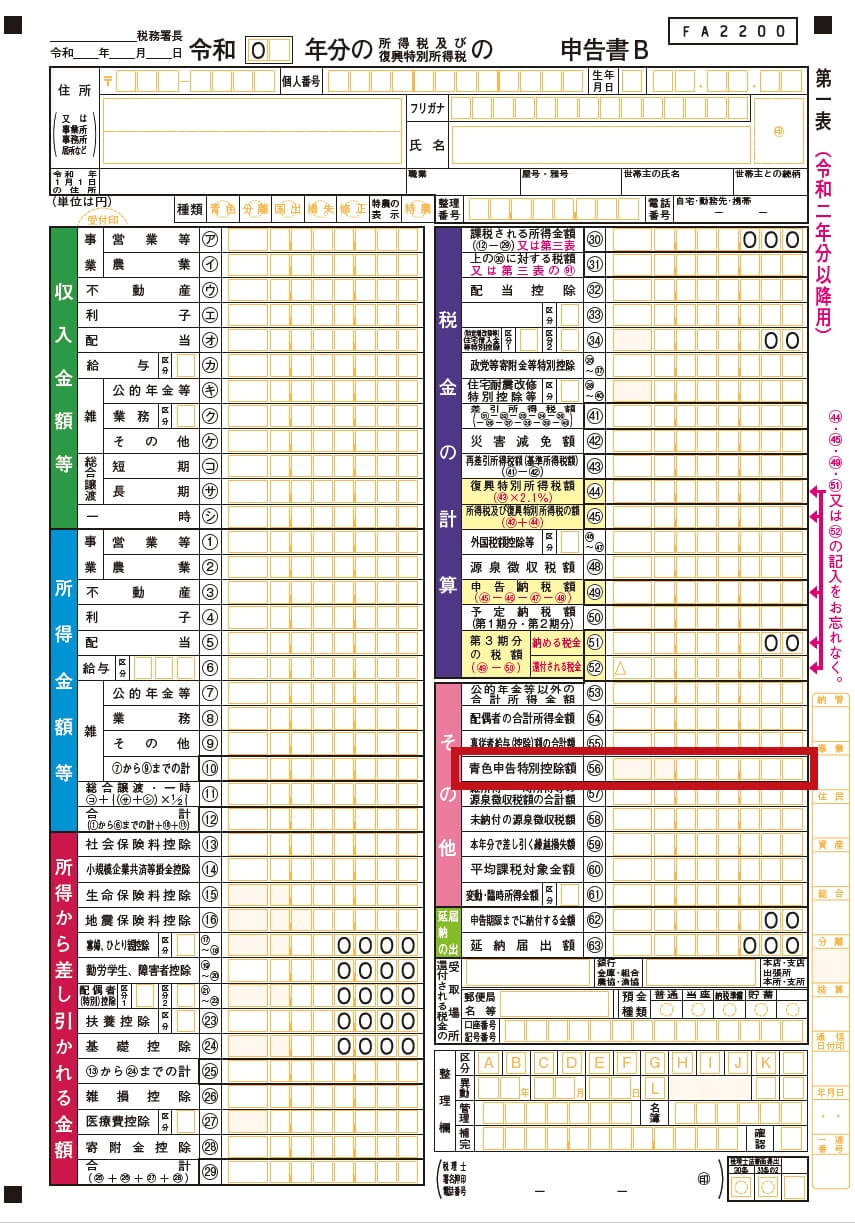
ここで極めて重要なのが、青色申告特別控除の影響です。最大65万円(電子申告要件を満たす場合)の青色申告特別控除を適用すると、所得金額そのものが圧縮されるため、住民税所得割額が下がり、結果としてふるさと納税の上限額も下がります。「売上から経費を引いただけの金額」で計算すると、青色申告特別控除の分だけ上限を見誤り、限度額オーバーを引き起こす原因になります。
2026年の最新シミュレーションを行う際は、一般的な大手ポータルサイトの「簡易シミュレーター」ではなく、必ず「詳細シミュレーション(個人事業主・確定申告対応)」を選択してください。売上高、必要経費、青色申告特別控除額、社会保険料控除、生命保険料控除、基礎控除などを漏れなく入力することで、精度の高い上限目安が割り出せます。11月〜12月にその年の着地見込み売上と経費を試算した上で寄附額を最終決定するのが、失敗を防ぐ鉄則です。
【確定申告の書き方】寄附金控除の手続きと受領証明書の提出ルール
個人事業主は、原則として「ふるさと納税のワンストップ特例」を利用できません。もともと事業所得の申告のために確定申告を行う義務があるため、ワンストップ特例申請書を自治体に送付していたとしても、確定申告書を提出した時点で特例の申請はすべて無効化されます。必ず確定申告書の中に寄附金控除を盛り込む必要があります。
確定申告書を作成する際の手順と書き方は次の通りです。
【第一表の記入】
「所得から差し引かれる金額」欄の「寄附金控除(16番)」に、「その年に寄附した総額 − 2,000円」の数値を記入します。
【第二表の記入】
「寄附金控除」に関する事項の欄に、寄附先の自治体名と寄附金の合計額を正しく記載します。あわせて「住民税・事業税に関する事項」欄の「都道府県・市区町村への寄附(特例控除対象)」欄にも寄附金額を記入し、住民税側の控除漏れを防ぎます。
申告時には、自治体から郵送される「寄附金受領証明書」の原本を添付するか、国税庁が指定するポータルサイト(さとふる、ふるなび、楽天ふるさと納税など)からダウンロードした「寄附金控除に関する証明書(XMLデータ)」をe-Taxで送信します。XMLデータを活用すれば、自治体ごとの証明書を1枚ずつ保管・貼付する手間を大幅に削減できます。
【帳簿付けと仕訳】事業用口座から寄附した場合の勘定科目「事業主貸」
個人事業主が事業用の銀行口座や事業用クレジットカードを使ってふるさと納税の寄附金を決済した場合、日々の帳簿付け(会計ソフトへの入力)で迷いがちです。
ふるさと納税は事業上の経費ではないため、勘定科目は「事業主貸」として処理します。
【仕訳例:事業用口座から3万円を寄附した場合】
(借方)事業主貸 30,000円 / (貸方)普通預金 30,000円
※摘要欄に「〇〇県〇〇市ふるさと納税寄附金」とメモを残しておくと、年末の確認がスムーズです。
プライベート専用の個人口座や私用カードから支払った場合は、そもそも事業の帳簿に仕訳を入力する必要はありません。確定申告の段階で証明書をもとに寄附金控除額を計上するだけで完結します。
【落とし穴と注意点】住宅ローン控除併用・赤字・繰越控除がある年のリスク
ふるさと納税を安全に活用する上で、見落としがちな3つの落とし穴が存在します。
1つ目は、住宅ローン控除との併用です。個人事業主が住宅ローン控除とふるさと納税を併用する場合、所得税から先に住宅ローン控除や寄附金控除が引かれます。所得税額が小さく住宅ローン控除が引ききれなかった分は住民税から控除されますが、住民税の住宅ローン控除限度額(前年課税所得の5%・最高9.75万円)に達してしまうと、ふるさと納税の住民税控除枠と競合し、控除の恩恵が目減りするケースがあります。
2つ目は、赤字や純損失の繰越控除がある年です。事業が赤字で課税所得がゼロの場合、住民税所得割額も発生しないため、ふるさと納税の上限額は「実質ゼロ(全額自己負担)」になります。また、過去の赤字を青色申告で繰り越している(純損失の繰越控除を適用する)年に関しても、所得金額が大幅に相殺されるため、ふるさと納税の上限額が極端に低くなる点に注意が必要です。
3つ目は、所得税と住民税の控除タイミングの違いです。確定申告を行うと、所得税分はその年の確定申告時(3月〜4月頃の還付金または納税額の相殺)で即時反映されますが、住民税分は「寄附した翌年6月以降に納める住民税」から減額されます。手元のキャッシュフローとして戻ってくるまでにタイムラグがあることを意識しておく必要があります。
【ふるさと納税 個人事業主】に関するよくある質問(FAQ)
Q1:会社員時代のようにワンストップ特例を使って申請書を出してしまいました。どうすればいいですか?
A1:特別な取り消し手続きは不要です。確定申告書を作成する際に、ワンストップ特例を申請した分も含めた「すべての寄附金」を寄附金控除欄に記入して申告してください。確定申告を提出するとワンストップ特例は自動的に無効化され、確定申告の内容が優先されます。
Q2:経費にならないなら、個人事業主がふるさと納税をするメリットは薄いですか?
A2:決して薄くありません。事業経費にはなりませんが、所得控除として所得税・住民税が確実に減額されるため、実質2,000円の負担で生活必需品や食材などの返礼品を受け取れるメリットは会社員と全く同じです。食費や日用品費を抑える私生活のコスト削減として極めて有効です。
Q3:青色申告特別控除の65万円を引く前と引いた後、どちらの金額でシミュレーションすべきですか?
A3:青色申告特別控除を「差し引いた後」の所得金額を基準に計算してください。特別控除前の金額で上限を算出してしまうと、限度額を過大に見積もってしまい、上限オーバーによる自己負担増を招く危険があります。
Q4:年の途中で売上が大きく変動しそうな場合、いつ寄附するのが安全ですか?
A4:第4四半期(10月〜12月)に入り、年間の総売上と経費の着地見込みが立ってから寄附することをおすすめします。それ以前に寄附したい場合は、年間の最低予測所得に基づいた「確実な枠内」にとどめて分割して寄附するのが安全策です。
まとめ:正しい上限額把握と申告でふるさと納税を最大活用しよう
個人事業主のふるさと納税は、会社員に比べて上限額の算出や帳簿付けの手間がかかるのは事実です。しかし、「経費ではなく所得控除」「青色申告特別控除後の所得で上限を計算する」「確定申告で確実に申告する」という基本原則さえ押さえておけば、損をすることなく大きな恩恵を受けられます。
事業所得の見通しが立つ年の瀬に向けて、まずは現在の収支状況を整理し、最新のシミュレーションを活用して適正な上限額を把握することから始めてみてください。 (出典: ふるさと 納税 個人 事業 主(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
