セブン銀行カードローンの返済攻略|返済日や最低額・損しない繰上術
全国のセブン-イレブンに設置されたATMから原則24時間いつでも利用できる利便性から、多くのユーザーに支持されているセブン銀行カードローン。しかし、いざ利用を始めると「毎月の引き落とし日は何日なのか」「最低いくら返済すればよいのか」「引き落とし当日は何時までに口座へ入金すべきか」といった実務的な疑問を抱く方は少なくありません。
カードローンを賢く使いこなす最大の鍵は、返済の仕組みと金利負担を最小限に抑える返済テクニックを正確に把握しておくことにあります。本稿では、2026年最新の公式規定や実態データに基づき、約定返済のルールからATMでの随時返済手順、万が一返済が遅れそうな場合の緊急対処法まで、金融取材の知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:毎月の返済日は「27日(休業日の場合は翌営業日)」であり、セブン銀行口座からの自動引き落としで実行される。
- 要点2:月々の最低返済額は借入残高に応じて「2,000円〜」に設定されており、セブン銀行ATMでの手数料は終日0円で随時返済が可能。
- 要点3:利息負担を劇的に減らすには、毎月の約定返済に加えてアプリやATMを活用した「繰上返済(随時返済)」を習慣化することが不可欠。
【基本ルール】セブン銀行カードローンの返済日と引き落としの仕組み
セブン銀行カードローンの返済システムを理解する上で、まず押さえておくべき基本が「約定返済日(毎月の決まった返済日)」のルールです。返済期日を正しく把握していないと、意図しない残高不足による遅延を招くリスクがあります。
セブン銀行カードローン約定返済日は、毎月27日(土・日・祝日など銀行休業日の場合は翌営業日)と定められています。返済方法は原則として、契約者名義のセブン銀行普通預金口座からの自動引き落としです。
ここで多くの利用者が気にするのがセブン銀行カードローン引き落とし時間のタイミングです。金融機関のシステム処理上、引き落としは27日の早朝から順次実行されます。当日の日中に入金しても再引き落とし処理が行われるケースはありますが、システム更新のタイミングによっては引き落とし不能と判定される恐れがあります。確実な返済を行うためには、「返済日前日(26日)の23時59分まで」に返済資金を普通預金口座へ預け入れておくのが鉄則です。

【借入残高別】毎月の最低返済額と金利計算の基礎知識
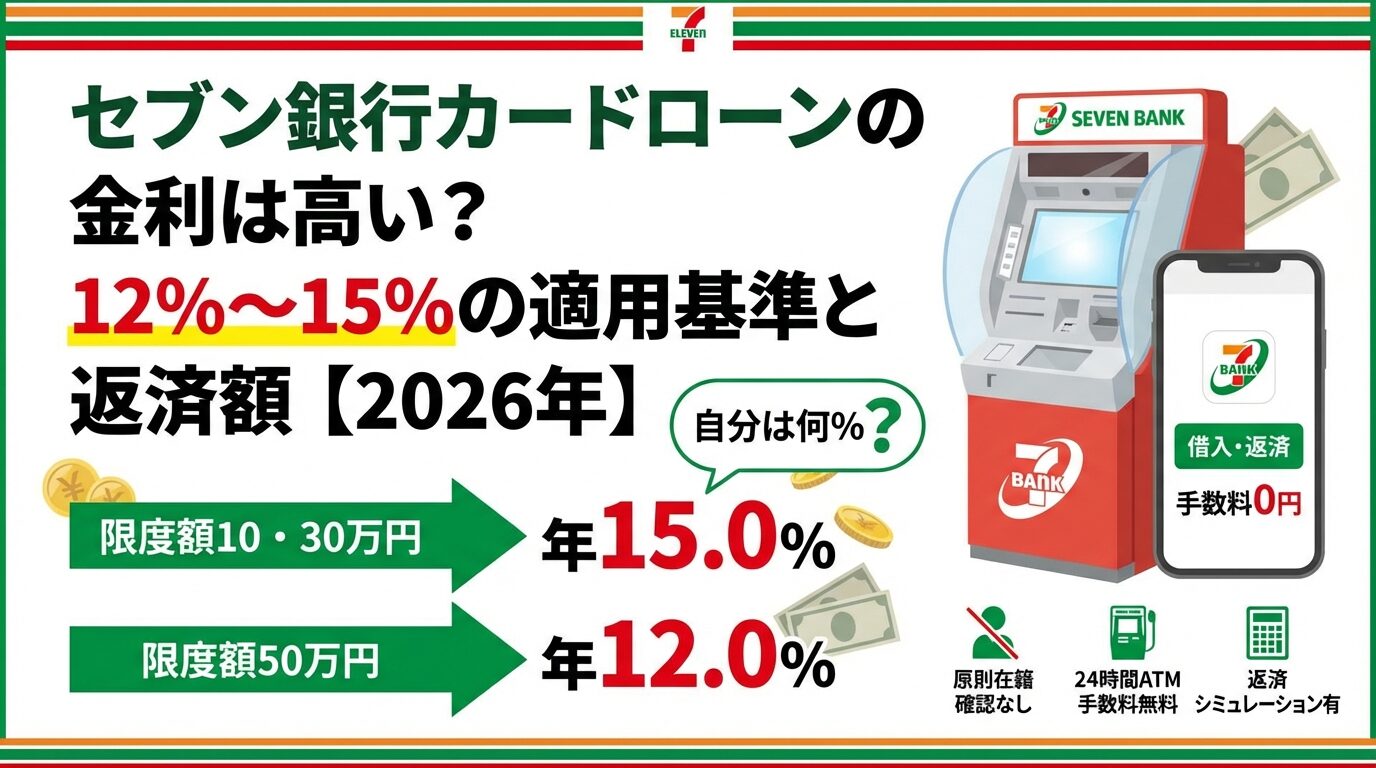
セブン銀行カードローンは、借入残高に応じて毎月の最低返済額(約定返済額)が変動する「残高スライドリボルビング方式」を採用しています。少額の返済で済む設計は家計管理を助ける一方で、元金の減りが遅くなる側面も持ち合わせています。
返済計画を立てるにあたり、借入残高ごとのセブン銀行カードローン返済額の目安を把握しておくことが極めて重要です。
| 借入残高の区分 | 毎月の約定返済額(最低返済額) | 適用金利(年率目安) | 編集部の返済効率評価 |
|---|---|---|---|
| 10万円以下 | 2,000円 | 12.0% 〜 15.0% | 負担は極小だが元本返済ペースは緩やか |
| 10万円超〜50万円以下 | 5,000円〜10,000円 | 12.0% 〜 15.0% | 標準的。繰上返済の併用が強く推奨される |
| 50万円超〜100万円以下 | 10,000円〜20,000円 | 12.0% 〜 15.0% | 利息割合が増加。計画的な残高管理が必須 |
| 100万円超〜300万円以下 | 20,000円〜40,000円 | 〜14.0%以下(限度額枠に応じる) | 毎月の元金充当分を常にアプリで監視推奨 |
日々の利息計算(セブン銀行カードローン金利計算)は、「借入残高 × 借入利率 ÷ 365日 × 利用日数」の日割り計算で行われます。最低返済額だけを支払い続けていると、支払額のうち利息に充当される割合が高くなり、完済までの期間が長期化する傾向にあります。自身の現在の利用状況は、公式スマホアプリ「Myセブン銀行」からセブン銀行カードローン残高照会を行うことで、1円単位までリアルタイムに確認可能です。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際のカードローン利用者は、どのような点にメリットを感じ、どこに返済の落とし穴を感じているのでしょうか。編集部がWEB上の口コミや金融コミュニティの声を調査したところ、利便性の高さと心理的な油断という表裏一体の実態が浮かび上がってきました。
ユーザーから圧倒的に高く評価されているのは、セブン銀行ATM返済手数料が「借入・返済ともに24時間365日何度でも0円」という点です。一般的な銀行系カードローンや消費者金融では、提携ATM利用時に110円〜220円の手数料が発生することが珍しくありません。小まめな返済を重ねる際、手数料が完全無料であることは大きなアドバンテージです。
一方で、SNSや知恵袋等のコミュニティでは次のような失敗談も目立ちます。
「毎月2,000円程度しか引き落とされないため、しっかり返済している気になっていたが、1年経っても元金がほとんど減っていなかった」「給与振込口座が別にあるため、27日直前にセブン銀行口座へ資金を移し忘れて延滞扱いになってしまった」という声です。利便性の高さゆえに「借金をしている感覚」が薄れやすく、口座の残高管理を自動化していない利用者が思わぬミスに陥るケースが散見されます。
利息を劇的に減らす繰上返済&一括返済の正しい手順
カードローン利用に伴う総支払額を最小化する唯一の方法は、積極的な「繰上返済」の実践です。セブン銀行では、毎月の口座引き落としとは別に、好きなタイミングで元金を減らすセブン銀行カードローン随時返済が柔軟に行えます。
セブン銀行カードローン繰上返済方法には、主に以下の2つのルートが存在します。
- セブン銀行ATMからの現金入金:セブン-イレブン等に設置されたATMにキャッシュカード(またはスマホATM機能)を挿入し、「ご返済」を選択して現金を投入する。千円単位で返済可能で、手数料は一切かかりません。
- ダイレクトバンキング(アプリ/WEB)からの振替:スマホアプリ「Myセブン銀行」またはインターネットバンキングにログインし、普通預金口座からローン口座へ即時返済を実施する。1円単位で指定可能です。
ボーナス時や臨時収入があった際に残高の全額を清算するセブン銀行カードローン一括返済を行いたい場合は、利息が日割り計算されるため「返済当日時点の元利合計額」を正確に把握する必要があります。アプリやダイレクトバンキング画面で当日の完済金額を確認した上で、普通預金口座からの一括振替を行うのが最もスムーズで手数料もかからない確実な方法です。
一般に知られていない盲点とネットの誤解
セブン銀行カードローンの返済に関して、ネット上では一部誤った情報や勘違いが散見されます。特に注意すべき2つの盲点を解説します。
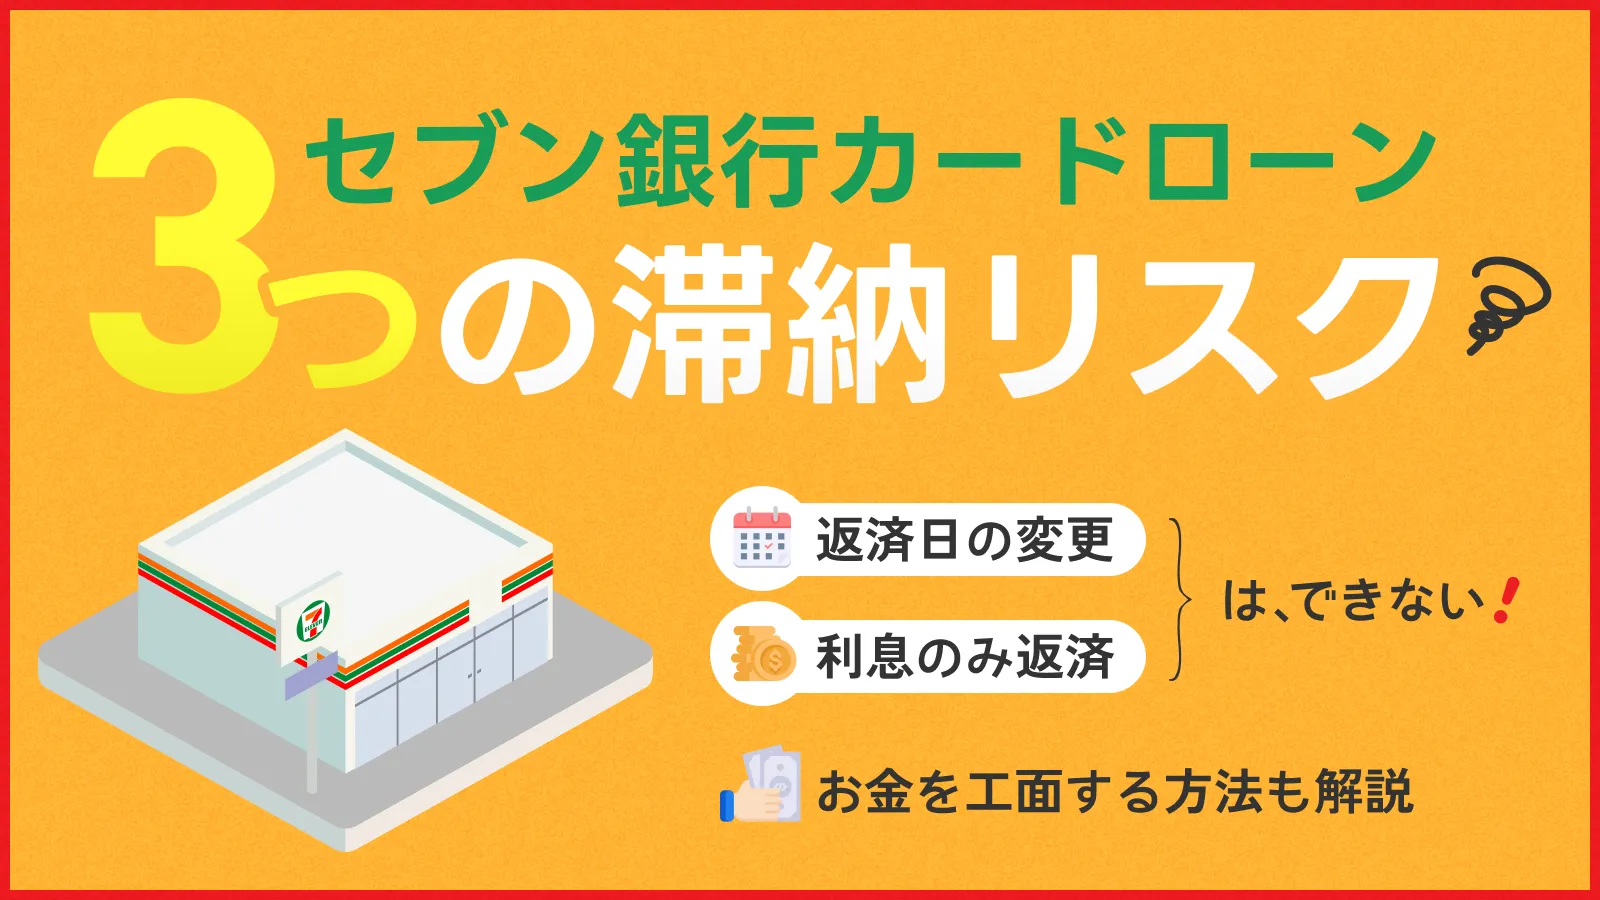
第1の誤解は、「27日より前にATMから随時返済を入金すれば、その月の引き落としはスキップされる」という思い込みです。これは明確な誤りです。セブン銀行のシステムでは、ATMやアプリから前もって返済を行っても、それはあくまで「追加の元金返済(随時返済)」として処理されます。毎月27日の約定引き落としは通常通り実行されるため、口座に残高を残していないとセブン銀行カードローン返済遅れと判定されてしまいます。
第2の盲点は、「利用限度額の自動増枠による借入依存」です。利用実績を積むと利用限度額の増額案内が届くことがありますが、枠が広がると借入金に対する心理的ハードルが下がり、多重債務や返済長期化のリスクが高まります。限度額が上がっても借入残高をコントロールする強い意志が求められます。
返済が遅れそうな時の緊急処置と延滞時のペナルティ
「今月どうしても資金繰りが厳しく、27日の引き落としに間に合わない」という事態に直面した際、放置することは最悪の選択です。迅速かつ適切なステップを踏むことで、ダメージを最小限に抑えることが可能です。
万が一期日通りの入金が難しいと判明した段階で、直ちにセブン銀行の「ローンサービスコンタクトセンター」へ電話連絡を入れましょう。事前に支払可能日を伝えることで、督促の連絡をコントロールできる場合があります。
返済が遅れた場合、以下のペナルティが発生します。
- 遅延損害金の発生:期日の翌日から完済日まで、通常の金利とは別にセブン銀行カードローン延滞利息(遅延損害金年率)が日割りで加算されます。
- カードローンの利用停止:延滞が発生した時点で新たな借入取引が制限されます。
- 信用情報機関への事故情報登録:2〜3ヶ月以上の長期延滞や度重なる遅延が発生すると、個人信用情報機関(CIC、JICCなど)に異動情報が記録され、今後のクレジットカード新規発行や住宅ローンの審査通過が極めて困難になります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学および家計管理の観点から分析すると、セブン銀行カードローンは「日常的にセブン-イレブンを利用し、給与受取口座とセブン銀行口座を連携させて資金移動をルーティン化できる人」に最適です。ATM手数料無料の恩恵をフル活用し、余剰資金が出た瞬間に千円単位で随時返済できる几帳面な方には、非常に低コストで使い勝手の良い金融ツールとなります。
一方で、「毎月の残高確認を怠りがちで、口座引き落とし日を管理できない人」や「最低返済額だけを払い続けて長期間借入を放置してしまう傾向がある人」は利用に慎重であるべきです。元金の減らないリボ払いスパイラルに陥るリスクが高いため、借入を行う際は「いつまでにいくら追加返済して完済するか」の明確なスケジュール設定が不可欠です。
【セブン 銀行 カード ローン 返済】に関するよくある質問(FAQ)
Q1:引き落とし日当日(27日)に口座へ入金しても間に合いますか?
A1:27日当日の入金でもシステム的に引き落とされる場合はありますが、処理時間帯によっては引き落とし不能となるリスクがあります。確実を期すため、前営業日までに口座残高を確保しておくことを強く推奨します。
Q2:セブン銀行ATMで小銭(硬貨)を使った端数の返済はできますか?
A2:セブン銀行ATMは硬貨の取り扱いに対応していないため、ATMからの入金返済は「千円単位(紙幣のみ)」となります。1円単位の端数を返済したい場合は、公式アプリ「Myセブン銀行」またはダイレクトバンキングからの口座振替をご利用ください。
Q3:返済日に引き落としができなかった場合はどうすればいいですか?
A3:引き落としが確認できなかった場合は、速やかにセブン銀行口座へ約定返済額以上の金額を入金するか、ATM・ダイレクトバンキングから遅延分の返済手続きを行ってください。不明点がある場合は、速やかにローンサービスコンタクトセンターへ連絡して指示を仰ぎましょう。
まとめ:今後の動向と失敗しないための判断基準
2026年現在、キャッシュレス決済やデジタルバンキングの進化に伴い、カードローンの返済・残高管理はスマートフォンアプリ上で即座に完結できる環境が整っています。セブン銀行カードローンは、24時間ATM手数料無料という強力な利点を持つ一方、その利便性に甘えて約定返済のみに頼ると利息負担が膨らみやすい構造を持っています。
返済で失敗しないための黄金律は、「27日の引き落とし残高を前日までに確保すること」と「少額でも余裕がある月にATMやアプリから繰上返済を行うこと」の2点に集約されます。正しい知識と自己規律を持って活用し、健全で計画的なマネーライフを維持してください。 (出典: セブン 銀行 カード ローン 返済(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
